이주완 "코스피 5,000~5,500선 횡보 후 추가 하락 가능성"
"메모리 호황 3분기가 정점…4분기 가격 하락 전환 예상"
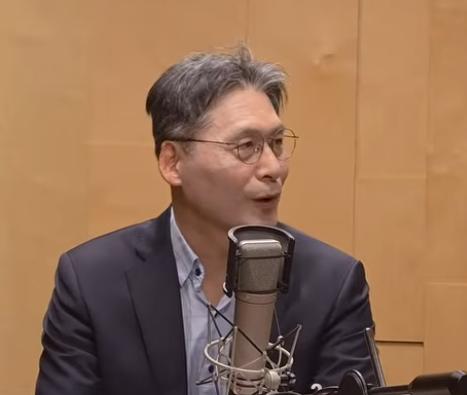
삼성전자 7만원, SK하이닉스 20만원을 전망해 주목받은 이주완 인더스트리 애널리스트가 코스피의 추가 하락 가능성을 경고했다. 메모리 반도체 가격이 조만간 하락세로 돌아서면서 국내 반도체 기업들의 실적도 악화할 수 있다는 분석이다.
이 애널리스트는 16일 오전 YTN라디오 '조태현의 생생경제'에 출연해 "7만전자, 20만닉스는 1년 전부터 얘기했던 것"이라며 기존 전망을 재확인했다.
그는 삼성전자와 SK하이닉스의 주가순자산비율(PBR)이 과거 1배 안팎이었던 것과 비교하면 현재 주가는 여전히 고평가된 상태라고 진단했다.
특히 메모리 반도체 호황이 정점을 지나고 있을 가능성에 무게를 뒀다.
이 애널리스트는 "거의 확실하게 3분기가 피크일 것이라고 생각한다"며 "4분기부터는 영업이익률이 낮아질 것"이라고 전망했다.
메모리 가격에 대해서도 "아마도 4분기 중에는 하락으로 전환되지 않을까 조심스럽게 생각하고 있다"며 내년 1분기까지는 하락세로 돌아설 가능성이 있다고 내다봤다.
그는 현재 메모리 가격 급등이 인공지능(AI) 수요 폭발보다는 기업들의 생산량 조절에 따른 공급 축소에서 비롯됐다고 주장했다.
이 애널리스트는 "정확하게 말하면 지금은 공급 부족이 아니라 공급 과잉이 맞다"며 "특정 메모리 기업들이 생산을 줄여버린 것"이라고 말했다.
이어 "지금은 캐파(생산 능력)는 넉넉하다"며 "공장이 한 20~30% 놀고 있다"고 주장했다.
그는 메모리 기업들의 실적이 판매량 증가보다 가격 상승에 크게 의존하고 있다는 점도 우려했다.
이 애널리스트는 "물량은 그대로고 가격이 10배 오른 것"이라며 "가격이라는 것은 영원히 올라갈 수 없다"고 지적했다.
국내 반도체 기업들이 높은 가격을 유지하는 사이 시장 점유율을 잃고 있다는 점도 문제로 꼽았다.
그는 "한국 기업들이 공급량을 언제 증가시킬 거냐가 관심사"라며 "지금 시장 점유율이 뚝뚝 떨어지고 있다"고 말했다.
그러면서 향후 반도체 업황을 판단할 핵심 지표로 매출액이나 영업이익 총액보다 영업이익률과 공장 가동률을 제시했다.
코스피 전망도 비관적이었다.
이 애널리스트는 "5,000~5,500 정도 근방에서 다시 박스권이 형성되지 않을까 생각한다"며 "그러다가 다시 어느 정도 기간이 지나면 다시 하락을 한동안 하고, 이런 패턴이 되지 않을까 조심스럽게 예측한다"고 말했다.
이어 "본격적인 반등이라고 보시면 안 될 것 같다"며 "하락 속도가 너무 빨랐으니 속도를 맞추기 위한 박스권의 일정 기간이 있지 않을까"라고 덧붙였다.
반면 증권가에서는 최근 반도체주 급락이 과도하다는 분석도 나온다.
김동원 KB증권 리서치본부장은 삼성전자와 SK하이닉스의 주가 하락이 기업의 기초체력 훼손보다는 수급 공백과 투자심리 위축에 따른 것이라고 진단했다.
시장조사업체 트렌드포스가 4분기 D램 가격의 두 자릿수 상승을 전망하는 등 반도체 업황과 기업 실적 전망은 오히려 개선되고 있다는 설명이다.
관련뉴스