
6개월간 주가 49% 급락…3분기 영업익은 384% 급증
IBK투자증권 "시장 반응 과도"…호텔 성장성 주목
IBK투자증권 "시장 반응 과도"…호텔 성장성 주목
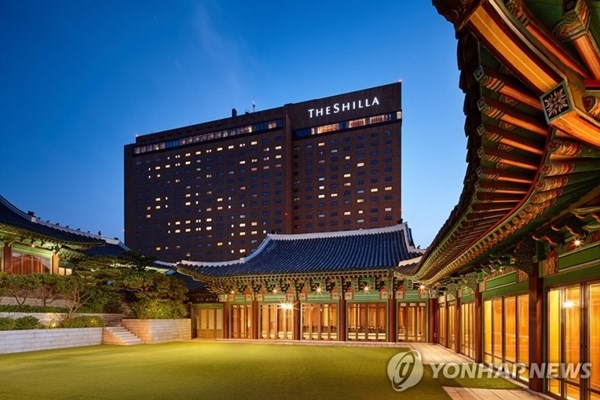
호텔신라 주가가 최근 6개월간 사실상 반토막 난 가운데 증권사에서 시장의 반응이 과도하다는 분석이 나왔다. 면세점의 일시적인 부진보다 호텔 사업의 구조적인 성장에 주목해야 한다는 주장이다.
남성현 IBK투자증권 연구원은 30일 "뭐가 문제냐? 면세점? 호텔?"이라는 제목의 보고서를 내고 '실적과 무관한 과도한 반응'이라는 평가를 제시했다.
호텔신라의 29일 종가는 3만4,850원으로 최근 6개월간 49% 하락했다. 반면 3분기 영업이익은 552억원으로 지난해 같은 기간보다 384.2% 급증했다. 매출액은 9,590억원으로 6.5% 감소했다.
영업이익은 IBK투자증권의 기존 추정치인 660억원에 못 미쳤다. 남 연구원은 면세점의 원가율 상승을 주요 원인으로 지목했다. 면세점은 상품 매입과 판매 사이에 통상 3개월가량 시차가 발생하는데, 환율 변동에 따른 원가 부담이 중국 보따리상인 다이공의 비수기와 맞물렸다는 설명이다.
남 연구원은 면세점 사업의 고성장을 이미 기대하지 않는 상황에서 일시적인 매출 둔화와 수익성 악화를 과도하게 우려할 필요가 없다고 판단했다. 환율에 따른 원가 부담도 4분기에는 완화될 가능성이 높다고 내다봤다.
대신 호텔 사업을 새로운 성장동력으로 강조했다. 3분기 호텔 사업부 영업이익은 279억원으로 전년 대비 28% 증가했다. 방한 외국인 증가와 호텔 운영 확대, 제주호텔 실적 회복이 성장에 기여했다.
특히 연휴 영향으로 서울호텔이 상대적인 비수기였음에도 호텔 사업의 이익이 증가했다는 점에 주목했다. IBK투자증권은 호텔 사업부의 연간 영업이익이 지난해 608억원에서 올해 840억원으로 늘어날 것으로 전망했다.
남 연구원은 호텔신라가 이미 성장 전략을 호텔에 집중하고 있으며, 신규 호텔 운영 확대에 따른 성과가 나타나고 있다고 평가했다.
투자의견은 '매수'를 유지했지만 실적 추정치 조정을 반영해 목표주가는 8만1천원에서 7만5천원으로 낮췄다. 이는 29일 종가보다 115.2% 높은 수준이다.
관련뉴스