

집이 없는 20·30대에게 내 집 마련은 가장 큰 재테크 목표 중 하나다. 그렇다고 월급에서 남는 돈을 모두 주택자금으로 모으는 게 최선일까.
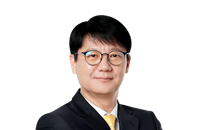
김진웅 NH투자증권 디지털 자산관리추진부 부장은 꼭 그렇지는 않다고 봤다. 집을 사는 것 자체보다 주택을 마련한 뒤에도 금융자산과 연금을 꾸준히 쌓을 수 있는 구조를 갖추는 게 중요하다고 설명했다.
김 부장은 NH투자증권 100세시대연구소장을 역임한 자산관리 전문가다. 삼성화재에서 보험·연금상품 개발을 시작으로 우리투자증권에서 연금계리와 제도 컨설팅을 담당했고, 2012년부터 14년간 NH투자증권 100세시대연구소에서 자산과 노후준비 등을 연구해왔다.
김 부장은 6일 한경닷컴과의 인터뷰에서 "젊은 세대는 현재 보유자산의 크기보다 소득을 자산으로 전환하는 능력이 중요하다"며 "우선순위를 꼽자면 첫째 안정적인 소득기반, 둘째 소비 후 꾸준히 남길 수 있는 저축률, 셋째 그 저축을 금융자산과 연금으로 장기간 축적하는 구조"라고 말했다.
이어 "주택 마련 자체가 최종 목표가 돼서는 안 된다"며 "주택을 마련한 뒤에도 금융자산과 연금을 축적할 여력이 남아 있는지가 장기적인 재무상태를 더 잘 보여준다"고 강조했다.
자산 형성 더 팍팍해진 2030
2030의 자산 형성 여건은 녹록지 않다. 한국은행이 지난 6월 내놓은 보고서에 따르면 순자산과 소득이 모두 하위 20%인 가구에서 20·30대가 차지하는 비중은 2020년 7.9%에서 지난해 15.2%로 5년 새 두 배 가까이로 높아졌다. 연구진은 부동산 가격 상승으로 세대 간 자산 격차가 커지면서 청년층이 소득만으로 자산 형성 사다리에 오르기 어려워졌다고 분석했다.이런 상황일수록 자산을 집 한 채에 집중시키는 것보다 주택 마련 이후에도 투자할 여력을 남기는 게 중요하다는 게 김 부장의 조언이다. 그는 같은 순자산을 보유하고 있어도 자산을 어떻게 구성했는지에 따라 경제적 안정성이 달라질 수 있다고 봤다.
지난달 NH투자증권 100세시대연구소에서 발표한 보고서에 따르면 재무구조가 상대적으로 안정적인 가구의 금융자산 중앙값은 1억1230만원으로 전체 가구 6312만원보다 높았고, 금융저축도 9000만원으로 전체 가구 4400만원의 두 배를 웃돌았다.
김 부장은 "중요한 것은 '금융자산 1억원이 기준'이라는 의미가 아니라 집 이외에 필요할 때 생활비로 전환할 수 있는 자산을 별도로 갖고 있어야 한다는 점"이라고 말했다.
집에 자산이 과도하게 묶이면서 대출 부담까지 커지는 상황도 경계해야 한다. 그는 "순자산이 많더라도 대출상환 때문에 현재 소비와 저축이 위축된다면 지속가능성이 떨어질 수 있다"며 "상대적으로 집값이 낮더라도 유동자산과 연금소득이 충분하면 재무구조는 더 안정적일 수 있다"고 설명했다.
부채를 볼 때는 총액보다 상환능력이 우선이다. 그는 연간 원리금상환액이 가처분소득의 30% 이하인 경우 부채건전성이 양호하다고 설명했다.
"무조건 아끼기보다 월급 일부 먼저 투자"
투자금을 만들겠다고 소비부터 무작정 줄일 필요도 없다는 조언이다. 김 부장은 "소비를 지나치게 줄여 대부분을 저축하면 재무상태는 좋아질 수 있지만 현재 삶의 질은 떨어지고, 반대로 소득을 모두 소비하면 실직이나 질병, 은퇴 같은 충격에 취약해진다"고 말했다.이어 "무조건 아끼는 것이 답이 아니라 주거·교육·여가 등 자신에게 중요한 소비는 유지하되, 월급이 들어오면 먼저 일정 금액을 연금과 금융자산으로 이전하는 구조를 마련하는 것이 현실적"이라고 했다.
그는 소비 후 처분가능소득의 10% 이상을 남길 수 있는지를 최소한의 저축여력으로 봤다. 다만 "20·30대는 자산형성 기간이 길다는 점에서 여력이 있다면 10%보다 훨씬 높은 저축·투자를 목표로 할 수 있다"고 덧붙였다.
40·50대는 접근법이 달라진다. 김 부장은 "현재 높은 소득이 실제 노후자산으로 전환되고 있는지를 점검해야 한다"며 "50대 이후에는 주택자산을 늘리기보다 부채 부담을 낮추고 금융자산과 연금자산을 확보해 은퇴 후 현금흐름을 만드는 쪽으로 전환할 필요가 있다"고 말했다.
김연지 한경닷컴 기자 kongzi@hankyung.com
관련뉴스