인터뷰 전문은 한국경제신문의 유료 투자·재테크 플랫폼 한경 프리미엄9 (www.hankyung.com/premium9)에서 볼 수 있습니다.
“반도체 소부장(소재·부품·장비) 기업의 주가 상승 여력은 여전히 충분하다고 판단합니다.”
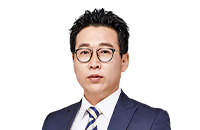
 서준현 마이다스에셋자산운용 차장(사진)은 20일 한국경제신문과의 인터뷰에서 “최근 증시 변동성이 확대되면서 소부장주에 대한 투자 부담이 높아졌지만 주가를 결정하는 핵심 요인은 결국 기업의 실적”이라며 “국내외 주요 반도체·기판 제조업체가 생산시설 증설에 나서고 있는 만큼 소부장 기업의 실적 개선세가 내년에도 이어질 것으로 전망된다”고 말했다. 1989년생인 서 차장은 대학교에서 경영학을 전공한 뒤 NH투자증권에서 정보기술(IT) 업종을 담당하는 애널리스트로 사회생활을 시작했다. 현재 마이다스에셋자산운용에서 IT 업종 리서치와 펀드 운용을 병행하고 있다.
서 차장은 IT 업종에 대한 전문성을 바탕으로 인공지능(AI) 산업 성장의 수혜가 예상되는 기업을 발굴해 선제적으로 비중을 확대했다. 올해 상반기 일찌감치 삼성전기와 인텍플러스에 주목해 액티브 상장지수펀드(ETF)에 편입한 사례가 대표적이다. 두 기업 모두 올해 가파른 주가 상승세를 기록했다. 그는 중·장기적으로 IT 하드웨어 업종을 유망 분야로 꼽았다. 삼성전자와 SK하이닉스의 생산시설 확대로 기판과 적층세라믹커패시터(MLCC) 관련 기업이 수혜를 볼 것으로 내다봤다. 그는 “현재 MLCC 시장은 1년 전 반도체 시장과 비슷한 상황”이라며 “올해 하반기부터 가격 인상이 본격화하고 내년에는 이에 따른 기업의 실적 개선이 나타날 것”이라고 기대했다. 국내 MLCC 대장주인 삼성전기 주가가 최대 300만원까지 상승할 수 있다는 ‘깜짝 전망’도 내놨다.
단기적으로는 2차전지 업종의 투자 매력이 높다고 평가했다. 다음달 미국 선거를 계기로 정책적 불확실성이 해소되면 2차전지와 신재생에너지 업종이 다시 시장의 주목을 받을 가능성이 크다는 분석이다. 서 차장은 “2차전지 기업은 올해 상반기를 저점으로 에너지저장장치(ESS) 수요 확대에 힘입어 실적이 개선되고 있다”며 “하반기 추가 수주 가능성과 내년 이익 증가 전망을 고려하면 현재는 투자 비중 확대를 검토할 만한 시점”이라고 말했다.
국내 증시 전망에 대해서는 올 하반기 유가증권시장이 상대적으로 우세하고, 내년 상반기에는 코스닥시장의 매력이 부각될 것으로 봤다. 코스피는 반도체를 비롯한 주요 기업의 실적 개선으로 하반기 실적 시즌을 선방하는 반면 코스닥은 내년 상반기 자율주행·우주·로봇 등 신성장 테마가 부각되며 주목받을 것이란 관측이다.
조아라 기자 rrang123@hankyung.com
관련뉴스