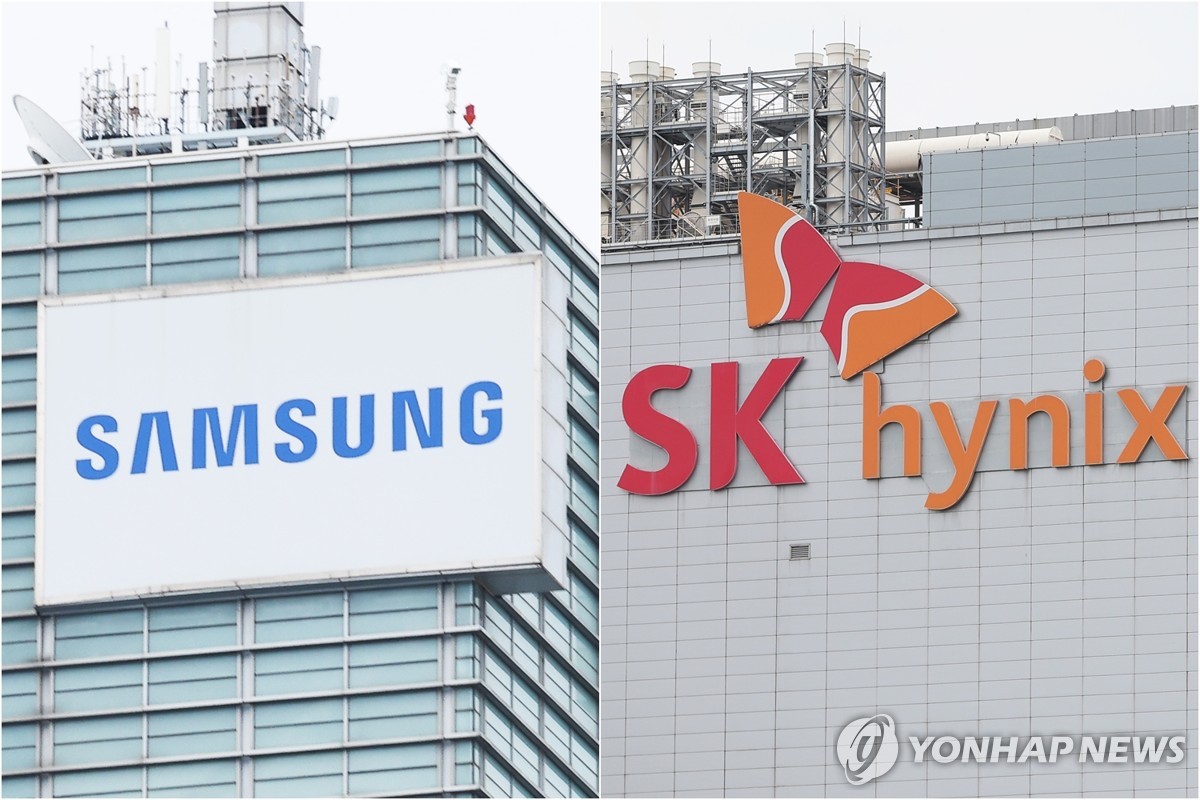
키움증권이 삼성전자와 SK하이닉스의 목표주가를 모두 낮췄다.
박유악 키움증권 연구원은 10일 삼성전자의 목표주가를 기존 39만원에서 35만원으로, SK하이닉스는 220만원에서 210만원으로 각각 하향 조정했다. 두 종목의 투자의견 '매수'는 유지했다.
전날 종가 기준 삼성전자는 23만원, SK하이닉스는 142만원이다.
높은 메모리 가격 탓에 스마트폰 업체들이 구매에 보수적인 태도로 선회하고 있으며 노트북과 PC용 메모리 수요도 연초의 예상보다는 부진할 것으로 전망된다고 박 연구원은 짚었다.
"장기 공급 계약이 불러오는 대규모 증설 가운데 2027년 공급 증가가 범용 메모리 업황에 부담 요인으로 작용할 것"이라고 전망했다.
중국 메모리 업체들과의 경쟁 심화도 부담 요인으로 들었다.
창신메모리테크놀로지(CXMT)는 장비 국산화를 바탕으로 PC·서버 시장 진출에 성공했다. 양쯔메모리테크놀로지(YMTC)도 중국산 장비를 도입해 모바일과 클라이언트 SSD 시장에서 점유율을 높이고 있다.
다만 박 연구원은 삼성전자를 반도체 업종 최선호주로 유지했다.
삼성전자의 2027년 고대역폭 메모리(HBM) 출하량이 올해보다 109% 증가하고 혼합평균판매가격(Blended ASP)도 81% 상승해 HBM 시장 점유율을 확대해 업계 1위를 탈환할 것으로 내다봤다.
박 연구원은 삼성전자에 대해 "HBM 실적 성장에 기반한 주가 반등을 예상한다"고 말했다.
또 SK하이닉스에 대해서도 HBM 실적 성장 기대감이 단기적 주가 반등 동력으로 작용할 것으로 전망했다.
(사진=연합뉴스)
한국경제TV 디지털뉴스부 박근아 기자
twilight1093@hankyungtv.com관련뉴스