모건스탠리, '삼성전자→삼성전기' 최선호주 변경
목표주가 262만원…"AI 매출 31%로 확대"
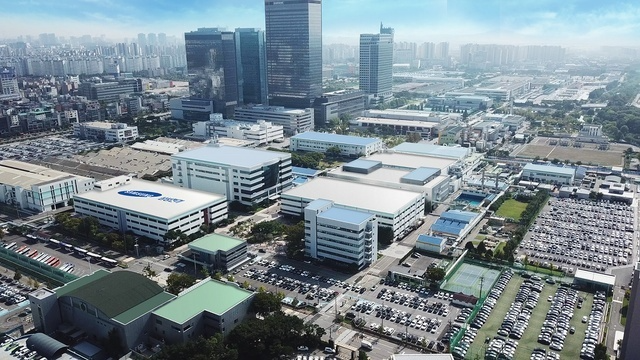
삼성전기가 모건스탠리의 최선호주 선정 및 반도체주 강세 영향에 13일 장 초반 강세다.
한국거래소에 따르면 이날 오전 10시 23분 현재 삼성전기는 전 거래일 대비 13.26% 상승한 150만3,000원에 거래되고 있다.
앞서 모건스탠리는 최선호주를 삼성전자에서 삼성전기로 변경하고 목표주가도 기존 256만원에서 262만원으로 올려잡았다. 삼성전기의 마진과 주당순이익(EPS) 추정치는 시장 컨센서스를 더욱 큰 폭으로 웃돌 것으로 전망했다.
모건스태린가 최선호주 교에 나선 핵심 근거는 인공지능(AI) 데이터센터 투자 확대에 따른 적층세라믹커패시터(MLCC) 수요 증가다. 적층세라믹커패시터(MLCC) 가격 강세 가능성이 크고 아지노모토빌드업필름(ABF) 기판 수요가 개선될 것으로 내다봤다.
핵심 배경은 인공지능(AI) 데이터센터 투자가 있다. 하이퍼스케일러의 부품 수요가 꾸준히 강하게 유지되면서 AI와 무관한 다른 고객들이 물량 확보에 불안을 느끼기 시작했다는 것이다. 모건스탠리는 고객들이 미리 주문에 나서면 수요 가시성이 길어지고 있다는 점을 주목했다. 이러한 흐름이 올해 하반기부터 내년까지 MLCC 가격을 떠받칠 것으로 봤다.
사업 체질 역시 빠르게 AI중심으로 바뀔 것으로 전망했다. 삼성전기 전체 매출에서 AI 관련 사업이 차지하는 비중은 올해 20%에서 내년 31%로 높아질 것으로 추산했다. AI 매출 자체도 두 배 이상 증가할 것으로 봤다. 수익성이 높은 AI 제품 비중이 커지면서 경기 변동에 따라 출렁이던 이익 구조가 안정적인 성장 국면으로 전환할 수 있다는 해석이다.
모건스탠리는 삼성전기의 이러한 성장 전망이 주가에 반영되지 않았다고 평가했다. 2028년 예상 주가수익비율(PER)이 18배에 그쳐 과거 고점인 30배보다 낮다고 분석, EPS 성장세가 과거보다 강한 만큼 밸류에이션 재평가 여지가 남았다고 판단했다. 새 목표주가 262만원에는 2028년 예상 PER 33배를 적용했다. 강세 시나리오 목표주가는 300만 원을 유지했고 주가 변동성을 반영해 약세 시나리오는 135만 원으로 낮췄다.
최근 고점 대비 큰 폭으로 조정받은 상황에서 반도체 업황 기대와 증권사의 낙관적인 전망까지 맞물리면서 저가 매수세가 유입된 것으로 풀이된다. 삼성전기뿐 아니라 반도체주 전반이 동반 강세다. 미국의 7월 소비자물가지수(CPI)가 시장 예상에 부합, 물가 우려가 완화됐고 뉴욕 증시에서 마이크론을 비롯한 반도체주가 상승했다. 삼성전자와 SK하이닉스도 4~6%대 오르며 국내 기술주 투자심리를 끌어올리고 있다.
관련뉴스