AI 속도 조절은 도태, 스스로 개발 속도 못 늦춰
'지속학습'이 메모리·낸드 수요 증가로 이어질 것
씨티 "2031년까지 D램 공급부족 지속될 것"
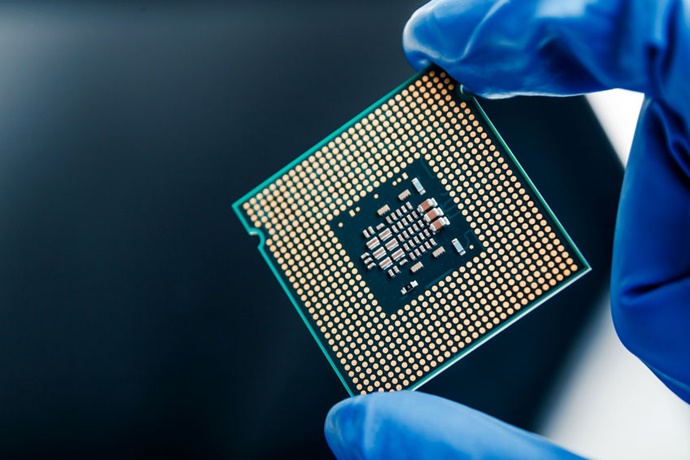
최근 제기된 AI 개발 속도 조절론은 단기적인 소음에 불과하다는 분석이 나왔다. 빅테크 기업들은 경쟁에서 도태될 수 없는 '죄수의 딜레마'에 빠져 있어 AI 인프라 투자를 멈출 수 없기 때문이다. 여기에 'AI 지속학습'이라는 새로운 패러다임이 더해지면서 메모리 반도체 수요는 지금보다 더 팽창할 것이란 전망도 나온다. 반도체 슈퍼사이클도 기존의 전망치보다 긴 2031년까지 이어질 것이란 분석이다.
● 속도 조절은 소음…'죄수의 딜레마' 빠진 빅테크
최근 오픈AI와 앤스로픽 등 주요 AI 기업들 사이에서는 "AI 개발 속도를 늦춰야 한다"는 목소리가 이어졌다. AI의 안전성을 확보해야 한다는 취지다. 이 과정에서 AI 투자가 위축될 수 있다는 우려가 커졌고, 글로벌 반도체주에는 부담으로 작용했다.
하지만 뱅크오브아메리카(BofA)는 이를 '작은 소음'이라고 일축했다. AI 개발 기업들이 전형적인 '죄수의 딜레마' 상황에 놓여 있어서다. AI 개발을 늦추다가는 자칫 AI 시대 주도권을 빼앗기는 결과로 이어질 수 있어 기업들은 스스로 속도조절을 할 수 없다는 게 BofA의 분석이다.
이에 BofA는 2030년대 후반까지 AI 관련 자본지출이 지금보다 3배 이상 늘어나 3조 달러를 넘어설 것으로 내다봤다. 실제 글로벌 빅테크의 반도체 확보전도 뜨겁다. 에지워터 리서치에 따르면 겉으로는 속도 조절을 외치던 앤스로픽마저 2027년 전체 메모리 직접 구매량의 20% 가량을 확보할 예정이다.
이는 엔비디아의 D램 확보 물량과 맞먹는 규모다. 거대한 신규 수요처가 등장하는 셈이다.
● AI의 새로운 뇌 '지속학습'
글로벌 투자은행 씨티는 향후 AI 산업을 이끌 핵심 테마로 '지속학습'을 꼽았다.
씨티 보고서에 따르면 기존 AI 모델은 한 번 학습을 마치면 새로운 정보를 스스로 업데이트하지 못해 추가 학습 시 과거의 기억을 잃어버리는 '파국적 망각 현상'을 겪는다. 예를 들어 개와 고양이를 구분하던 AI에게 자동차와 비행기를 가르치면 앞선 동물 구분 능력을 잃어버리는 식이다.
이를 해결하려면 과거 지식을 유지하는 안정성과 새로운 지식을 배우는 가소성을 모두 갖춘 모델을 구축해야 한다. 이를 위한 기술적 접근법은 크게 4가지로 나뉜다.
첫째는 새로운 지식을 배울 때 과거 작업에 중요했던 가중치가 변하지 않게 하는 '가중치 페널티 부과 방식'이다. 둘째는 예전 데이터를 다시 불러와 복습하는 '데이터 리플레이 기술'이다. 셋째는 기존 기억의 방은 잠가두고 새로운 방을 추가해 분리하는 방식이며, 넷째는 모든 지식을 외부 저장공간에 따로 보관했다가 필요할 때마다 꺼내 쓰는 외부 메모리 저장 기술이다.
● 지능 진화에 올라탄 메모리
지속학습이 본격화되면 AI는 학습→추론→데이터 축적→재학습이 끊임없이 반복되는 구조를 갖게 된다는게 씨티의 분석이다. 기존 학습한 데이터를 저장하고, 불러오고, 새로운 공간을 구축하는 방식이 확산될수록 메모리 수요는 기하급수적으로 늘어날 것이란 관측이다.
진화하는 지능을 구현하기 위해 새로운 정보를 빠르게 익히는 고대역폭메모리(HBM) 수요는 꾸준히 확대된다. 현재 작업과 과거 작업을 빠르게 옮기기 위한 서버용 D램, 엄청난 양의 데이터를 안전하게 보관할 고용량 eSSD 수요도 구조적으로 동반 폭발할 것으로 내다봤다.
씨티는 지속학습 기반의 흐름을 반영해 SK하이닉스의 2027년 영업이익 추정치를 369조 7000억원으로 상향 조정했다. 2028년 영업이익 역시 435조 9000억원으로 대폭 높여 잡았다. 직전 전망치보다 각각 4%, 8% 상향된 수치다. 목표주가는 300만원을 유지했다.
● "안 팔아" 배짱 튕기는 제조사…2031년까지 호황
현재 반도체 시장 주도권은 제조사로 완전히 넘어간 상태다. 에지워터 리서치는 최근의 메모리 거래에 대해 "메모리 3사는 고객사와의 장기공급계약 물량을 일부러 적게 잡고 있다"며 "추가 요구 물량에 비싼 현물가를 부르며 이익을 극대화하고 있다"고 언급했다. 과거 일반 서버 원가에서 40~45%를 차지하던 메모리 가격 비중은 최근 AI 서버 기준 최대 85%까지 치솟았다.
장기적인 메모리 부족 현상도 뚜렷하다는 분석이다. 씨티에 따르면 글로벌 D램 수요는 2027년 30%, 2028년 35%씩 증가할 전망이다. 반면 제조사의 설비 증설 한계로 공급 증가율은 각각 19%, 22%에 그칠 전망이다. 결국 D램 수급 비율은 2027년 -8.7%, 2028년 -9.7%로 벌어지며 공급 부족은 2031년까지 장기화될 것으로 내다봤다. 낸드플래시도 고용량 저장 수요가 폭발하며 수급 비율이 2026년 -0.8%에서 2027년 -6.1%, 2028년 -5.5%로 확대될 전망이다.
에지워터 리서치도 비슷한 전망을 내놨다. 올해 서버용 D램 수요가 65% 이상 폭증하지만 공급 증가는 45%에 그칠 것으로 예상했다. 2027년에도 수요는 70% 이상 늘어나는데, 공급 증가율은 45~50%수준에 머물 것으로 전망했다. 반도체가 부족해지면서 일반 PC와 모바일용으로 쓰일 웨이퍼의 최대 30%가 데이터센터용으로 긴급 전용될 것라고도 덧붙였다.
관련뉴스