유안타증권이 삼성전자의 목표주가를 기존 53만원에서 63만원으로 올렸다. 메모리 가격 상승 폭이 둔화하더라도 인공지능(AI) 수요와 공급 제약으로 반도체 업황 호조가 예상보다 길어질 것이라는 분석이다.
백길현 유안타증권 연구원은 23일 삼성전자에 대한 투자의견 ‘매수’를 유지하며 이같이 밝혔다. 새 목표주가는 지난 22일 종가 27만6,500원보다 128% 높은 수준이다.
유안타증권은 삼성전자의 올해 3분기 연결기준 매출액을 212조1,920억원, 영업이익을 99조8,600억원으로 전망했다. 지난해 같은 기간보다 각각 146.6%, 720.8% 증가한 수치다.
다만 영업이익 전망치는 시장 컨센서스인 111조8,180억원보다 10.7% 낮다. 메모리 사업의 호조에도 디스플레이 감가상각비와 세트 사업의 원가 부담 등이 실적을 일부 상쇄할 것으로 예상했기 때문이다.
반도체를 담당하는 DS부문 영업이익은 100조원으로 추정했다. 이 가운데 메모리 사업이 102조원의 이익을 내는 반면 비메모리 사업은 2조원의 적자를 기록할 것으로 전망했다.
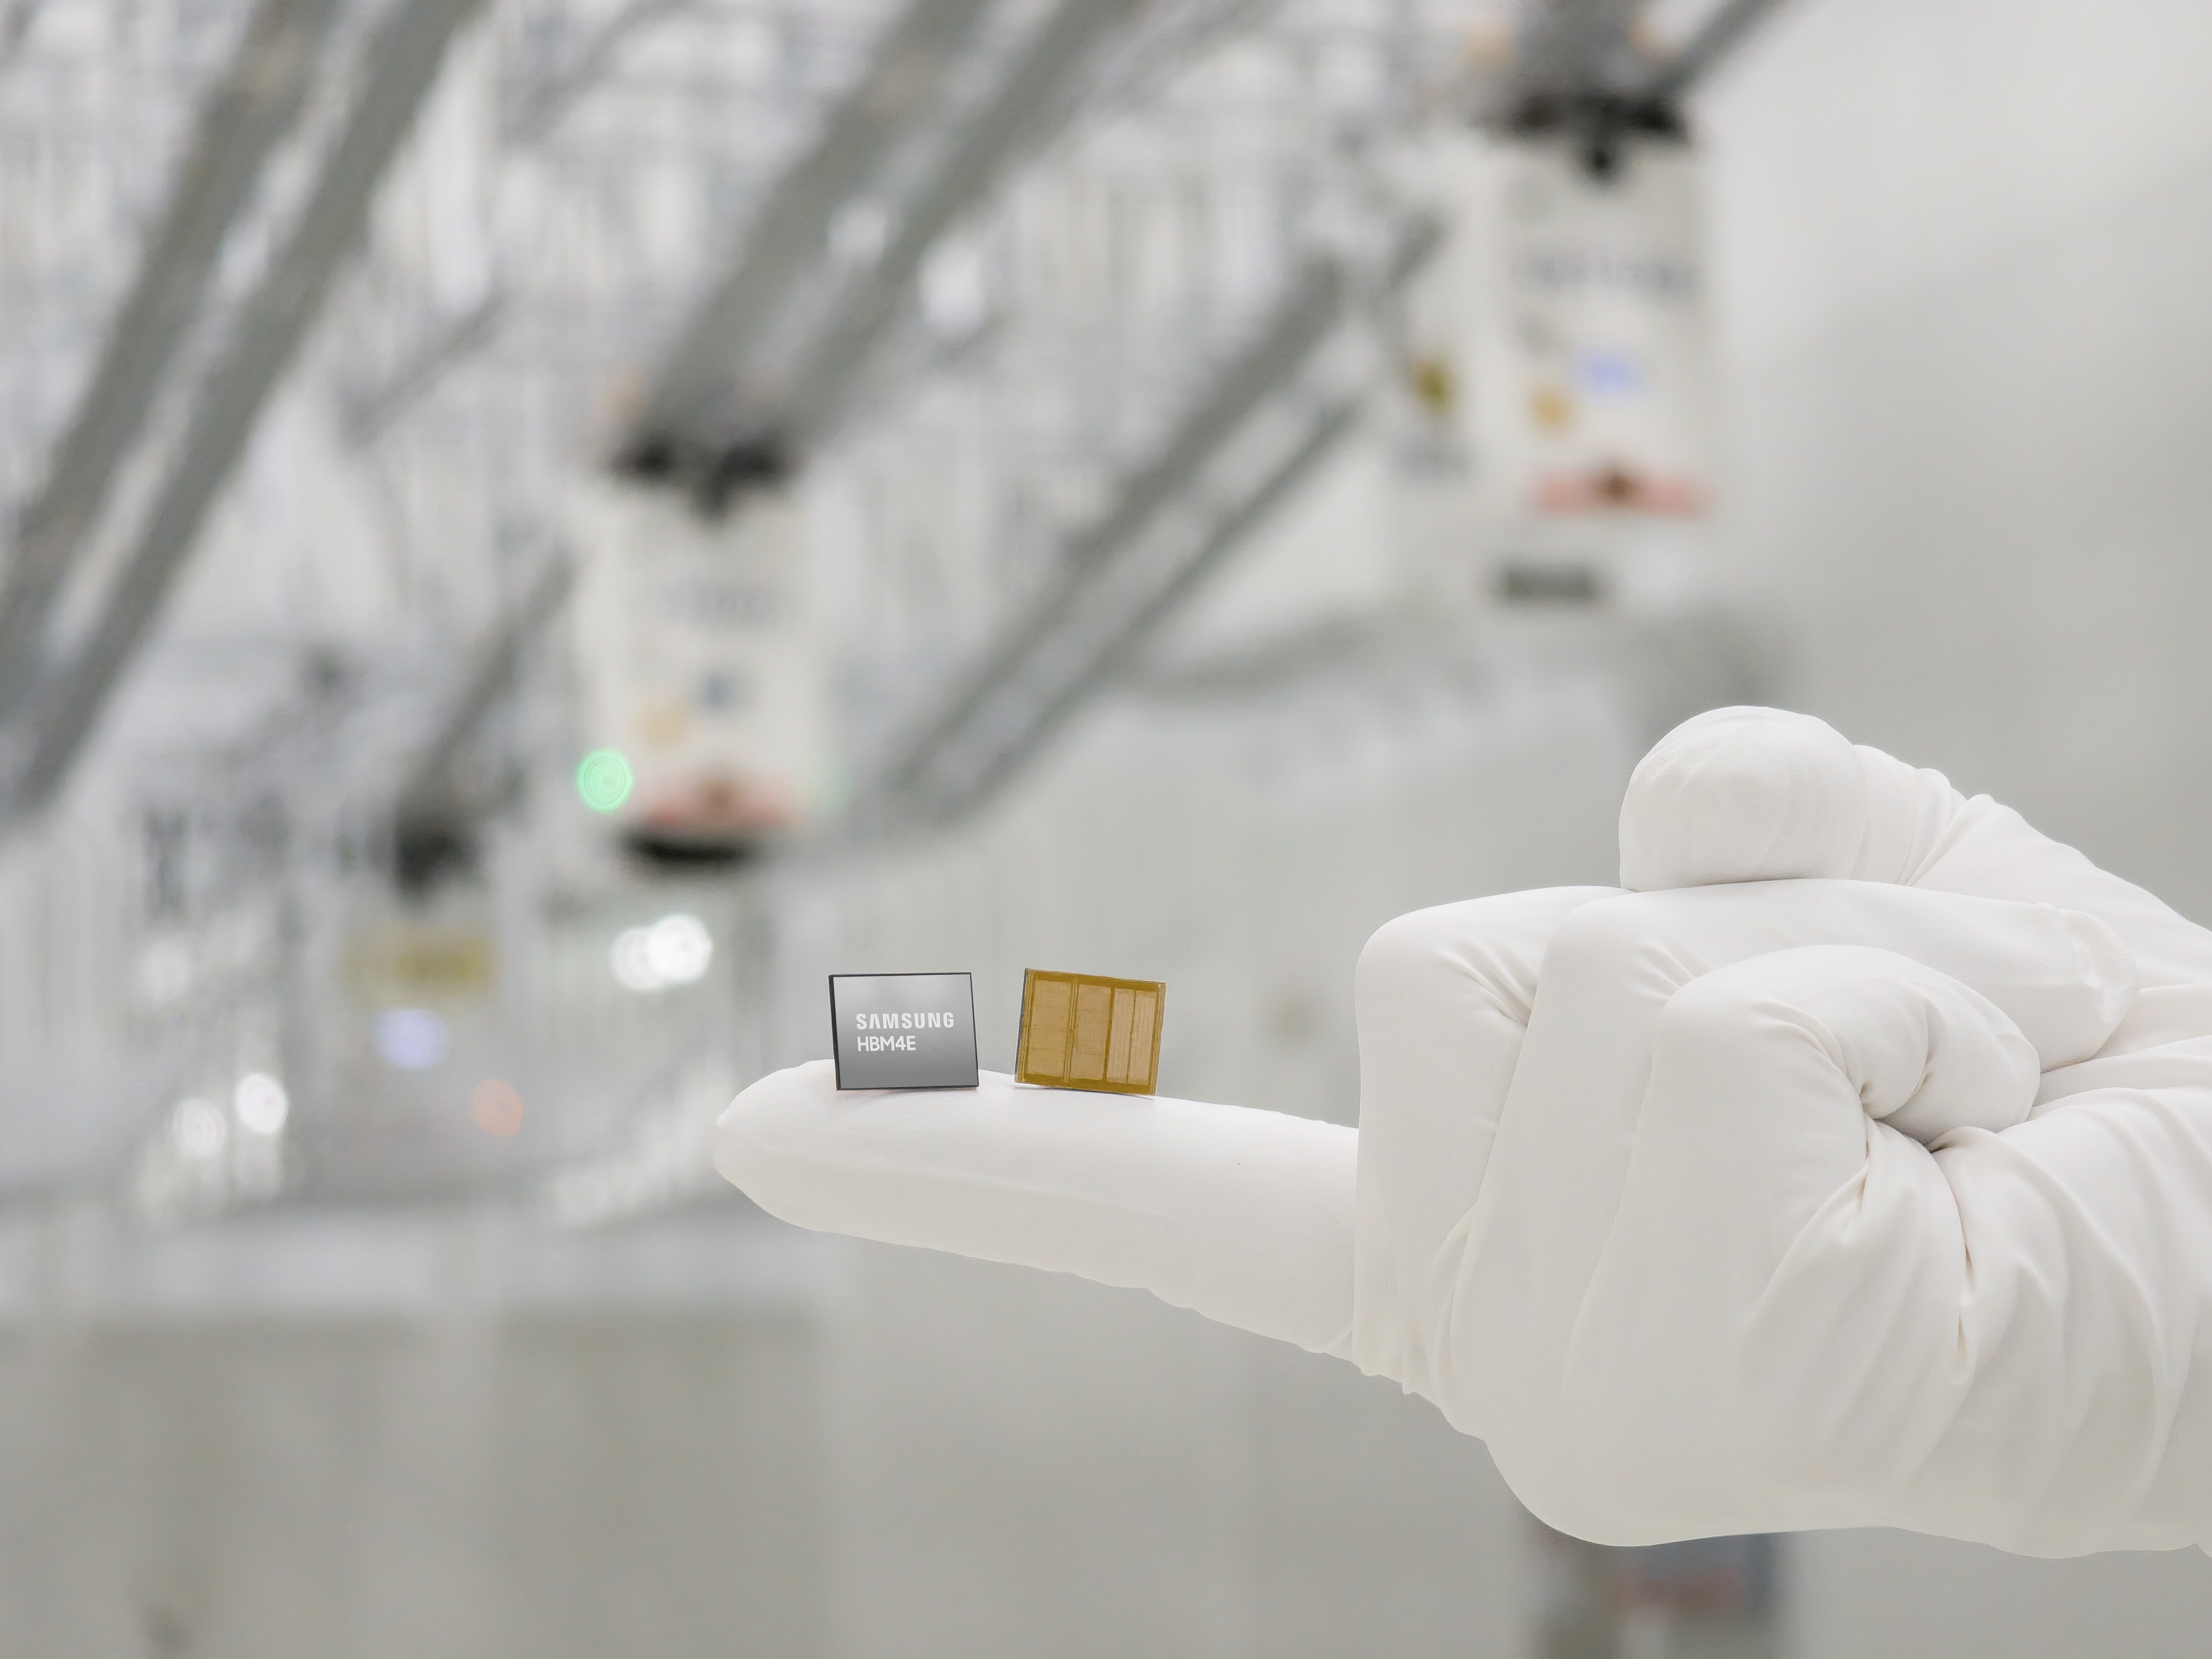
3분기 D램과 낸드의 평균판매가격은 전분기보다 각각 18%, 16% 상승할 것으로 예상했다. HBM4 판매 본격화와 범용 메모리 가격 상승이 실적을 끌어올릴 것이란 분석이다.
파운드리 사업은 적자가 이어지겠지만 선단공정 중심으로 가동률이 높아지면서 특별성과급 충당금 영향을 제외한 적자 규모는 유의미하게 감소한 것으로 파악됐다.
디스플레이 사업의 3분기 영업이익은 1조1,000억원으로 전망됐다. 국내 주요 고객사의 폴더블 스마트폰 판매가 늘었지만 8.6세대 IT용 유기발광다이오드(OLED) 양산에 따른 약 3,000억원의 감가상각비와 북미 고객사의 단가 인하 압박이 수익성에 부담을 줄 것으로 예상됐다.
스마트폰과 가전 등을 담당하는 DX부문은 1조1,000억원의 영업손실을 기록할 것으로 추정됐다. 메모리 반도체를 비롯한 부품 가격 부담이 커진 영향이다. MX와 영상디스플레이·생활가전 사업의 예상 손실은 각각 9,000억원과 2,000억원이다.
유안타증권은 메모리 업황의 정점이 예상보다 늦게 찾아올 가능성에 주목했다. 신규 증설과 HBM 공급 확대에 따라 2028년 업황이 꺾일 수 있다는 우려가 있지만, HBM이 범용 D램 생산능력을 잠식하고 AI 추론 확산으로 고용량 메모리 수요가 증가하고 있어서다.
백 연구원은 “메모리 가격 상승 폭은 다소 둔화하겠지만 2027~2028년에도 타이트한 수급 환경이 이어질 것”이라며 “업황 정점 우려로 주가가 조정받는다면 중장기 관점의 매수 기회”라고 평가했다.
유안타증권은 삼성전자의 올해 연간 매출액을 745조9,870억원, 영업이익을 358조4,850억원으로 전망했다. 내년에는 매출액 1193조5,080억원과 영업이익 590조4,920억원을 기록할 것으로 내다봤다.
메모리 호황이 장기화하면 잉여현금흐름이 과거보다 구조적으로 확대돼 삼성전자가 내년 1월 발표할 2027~2029년 주주환원 정책의 강도도 높아질 수 있다고 예상했다. 목표주가는 2027년 예상 주당순자산가치(BPS)에 목표 주가순자산비율(PBR) 3.5배를 적용해 산출했다.
관련뉴스