"대한항공, 최악의 환경 강력한 방어" 목표가↑
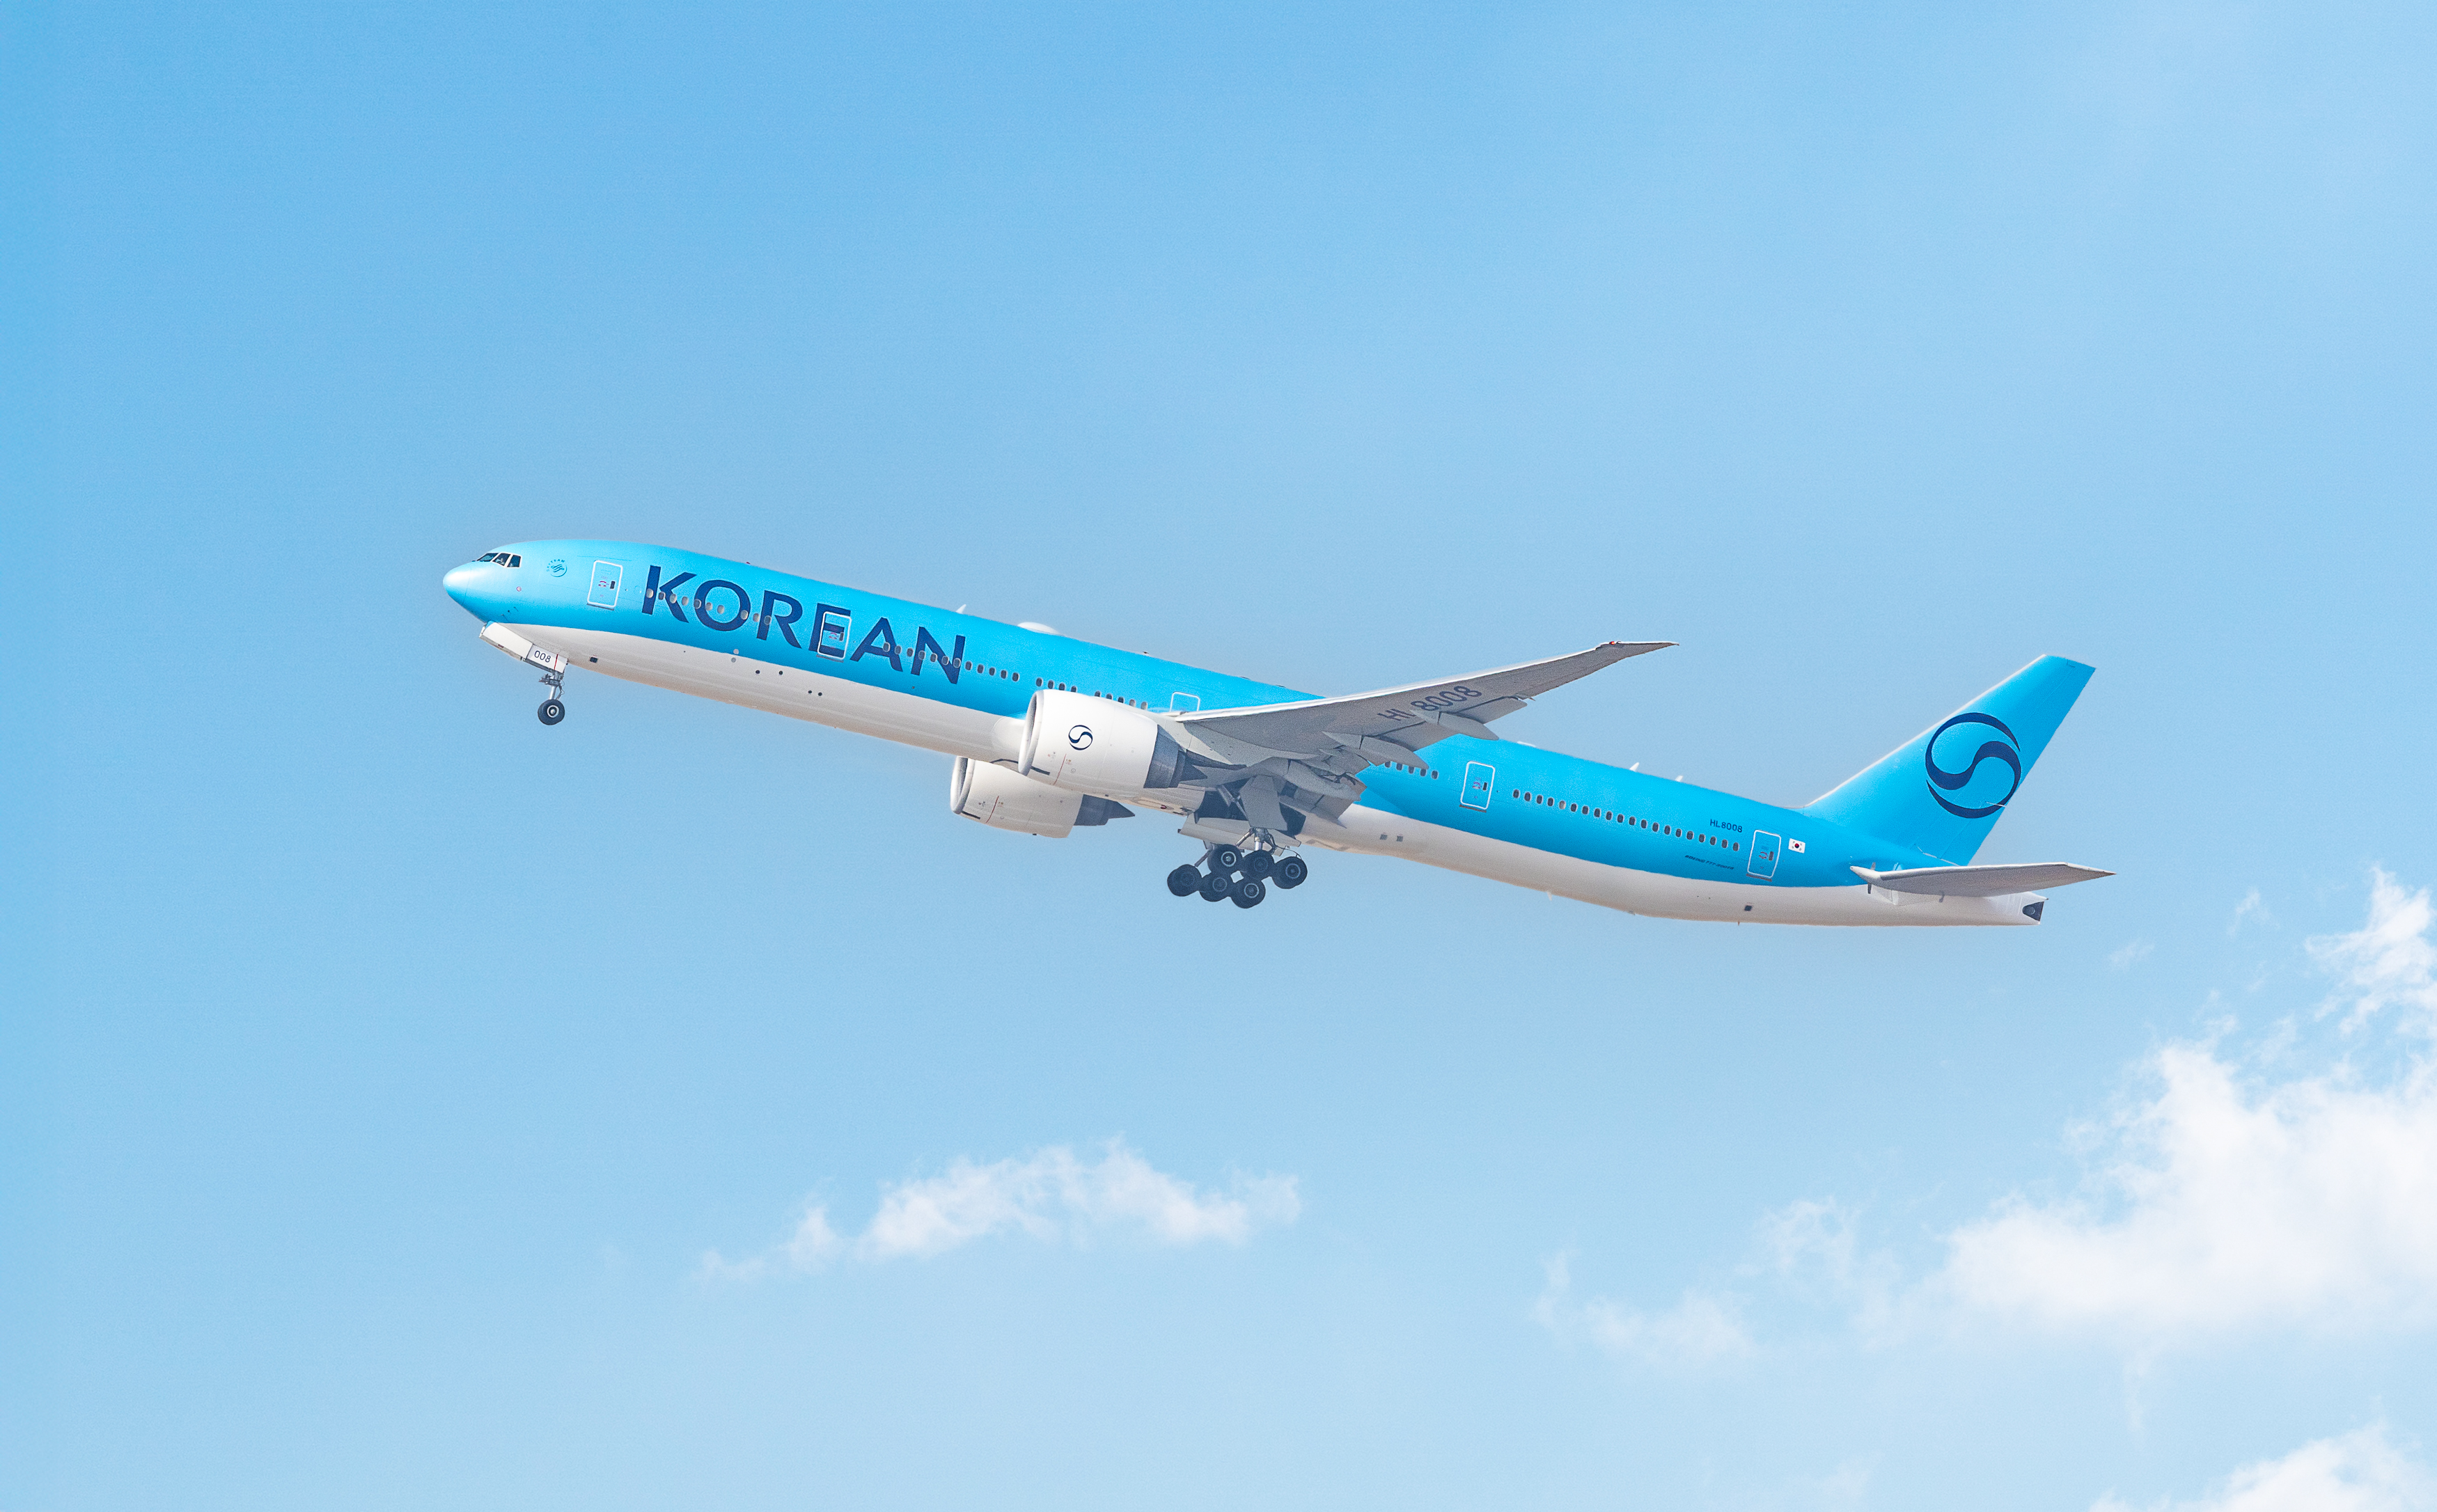
대한항공이 3고(고환율·고유가·고금리) 환경에도 선방 중이라는 증권가 호평 속에 주가 신고가를 경신했다.
23일 대한항공은 장중 3만2,000원을 넘기며 52주 신고가를 새롭게 썼다.
KB증권은 이날 고운임의 안착과 아시아나항공 이익 개선은 필연적이라며 대한항공의 목표주가를 기존보다 5% 올린 4만2,000원으로 제시했다.
강성진 KB증권 연구원은 "올해 고환율, 고유가, 고금리가 결합한 최악의 영업환경에서 대한항공이 강력한 이익 방어 능력을 보이고 있음을 주목해야 한다"고 진단했다.
올해 연결 영업이익은 1조1,000억원으로 전년보다 5%에 감소할 전망이나 내년에는 2조7,000억원으로 급증하며 컨센서스(시장 평균 전망치)를 21.2% 웃돌 것으로 예상했다.
강 연구원은 "외국인의 한국 방문 선호도 상승이 해외 발권 항공권 가격 인상으로 이어지고 있으며, 인공지능(AI) 관련 투자가 화물 수요를 끌어올린 가운데 신규 항공기 제작이 지연되면서 화물 운임도 높게 유지될 것"이라고 분석했다.
올해 3분기부터는 종속기업인 아시아나항공의 영업손익도 개선될 것으로 내다봤다.
강 연구원은 "합병 관련 비용 인식을 마무리하면 아시아나항공의 영업손익은 여객 업황 개선, 합병 후 화물 사업 효율성 상승에 힘입어 개선될 수 있다"고 말했다.
환율과 관련해서는 외국인들의 한국 여행에 대한 선호가 강해지면서 '환율 하락-외국인 비중 증가-평균 운임하락'의 공식이 더 이상 통하지 않는다고 봤다.
강 연구원은 "외국인들의 한국 방문 의향이 강해짐에 따라 대한항공은 외국인 대상 항공권의 가격을 인상할 수 있었던 걸로 보이며, 최근의 고환율 및 이에 따른 내국인 여행 비중 축소(외국인 대상 매출 증가)에도 불구하고 항공권 단가는 유류할증료 변동을 제외하더라도 실질적으로 상승하고 있다"고 분석했다.
그러면서 "대한항공의 이익 창출 능력은 크게 개선된 상황이며 환율, 유가, 금리 등 대외환경이 평균적 수준으로 회귀할 경우 대한항공의 영업이익은 더 상향 조정될 것"이라고 평가했다.
관련뉴스