메리츠증권이 삼성전기의 AI 수혜가 AI 가속기에서 서버용 CPU까지 확장되고 있다며, 목표주가를 220만원으로 상향하고 투자의견 매수를 유지했다.
양승수 메리츠증권 연구원은 23일 보고서를 내고 삼성전기 3분기 매출 3조8,200억원(전년대비 +32.2%), 영업이익 6,571억원(전년대비 +152.4%)으로 전망했다. 영업이익이 시장 컨센서스를 9.3% 웃돌 것으로 예상했다.
유통채널 가격 인상 효과와 AI 중심 고부가 제품 중심의 믹스 개선이 맞물리며, 컴포넌트 사업부 영업이익률이 2022년 1분기 이후 4년 반 만에 20%를 상회할 것이라는 분석이다.
반도체 패키지 기판(ABF) 역시 높은 가동률이 유지되는 가운데 아마존과 엔비디아 등 북미 고객사를 대상으로 한 AI 반도체와 서버용 CPU 기판 공급 확대가 맞물리면서 영업이익률 30%를 웃돌 것으로 전망했다.
BGA 또한 지속적인 판가 인상 효과를 바탕으로 수익성 하방을 방어하며 패키지솔루션 사업부의 높은 이익 체력 유지에 기여할 것으로 예상했다.
양 연구원은 “최근 메타 뮤즈(Muse)의 등장으로 에이전틱 AI가 재차 부각되면서 AI 시스템 내 오케스트레이션 역할을 담당하는 CPU의 중요성도 재평가되고 있다”고 분석했다. 이에 따라 삼성전기의 적층세라믹콘덴서(MLCC)와 ABF가 모두 CPU 수요 확대의 수혜를 받을 가능성이 높다고 봤다.
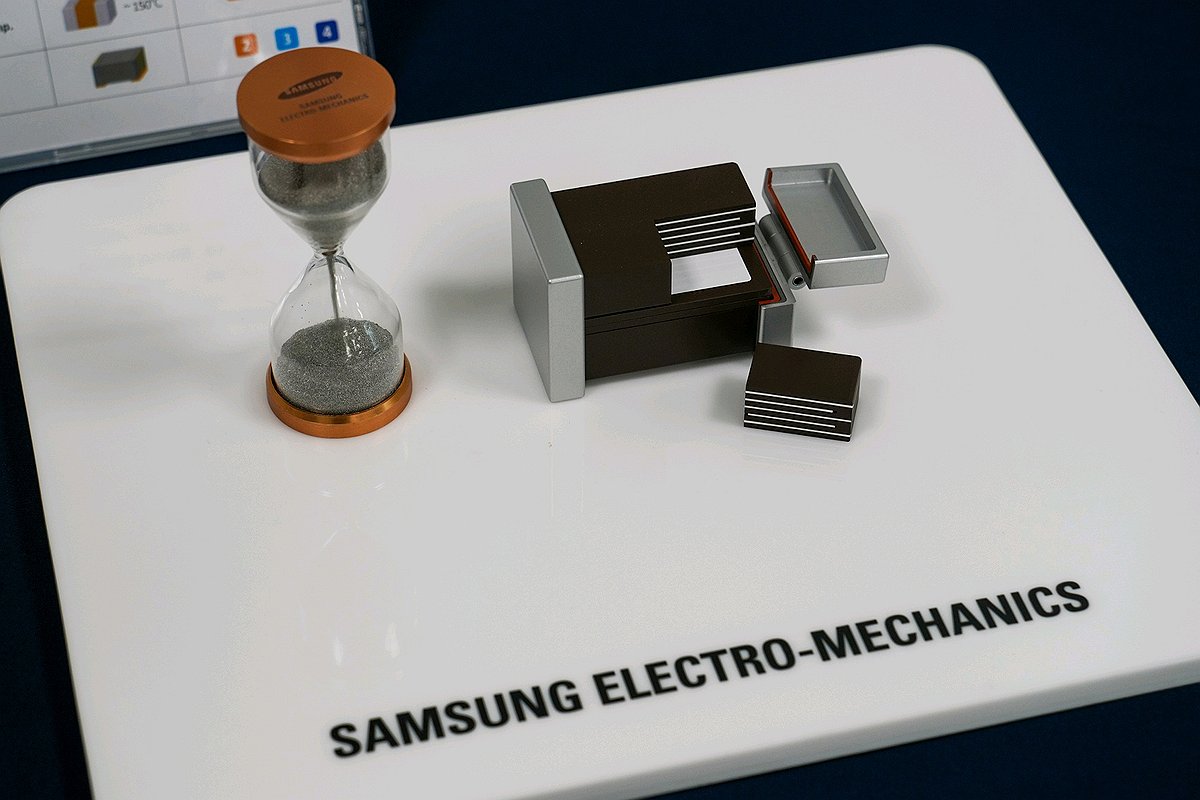
MLCC는 고성능 반도체 주변의 전원 안정화 장치다. 최근 AI 수요 확대와 함께 적용처가 AI 가속기에서 서버용 CPU까지 확장되고 있다. 메리츠증권에 따르면 삼성전기는 이미 북미 CPU 업체와 장기 공급계약을 체결한 것으로 파악된다.
ABF는 고성능 반도체를 메인보드와 연결하는 패키지 기판이다. 주로 서버와 PC용으로 사용되는 CPU에 사용된다. 삼성전기는 다수의 CPU 고객사향 물량을 공급 중이다.
양 연구원은 “최근 환율 환경이 급격히 비우호적으로 전환됐음에도 불구하고 이익 눈높이가 지속적으로 상향 조정되고 있다는 점이 핵심”이라며 “향후에도 가파른 이익 성장의기울기를 바탕으로 투자 매력이 지속 부각될 전망”이라고 덧붙였다.
관련뉴스