"생산성 증가가 장기 금리 상승 촉진" 분석
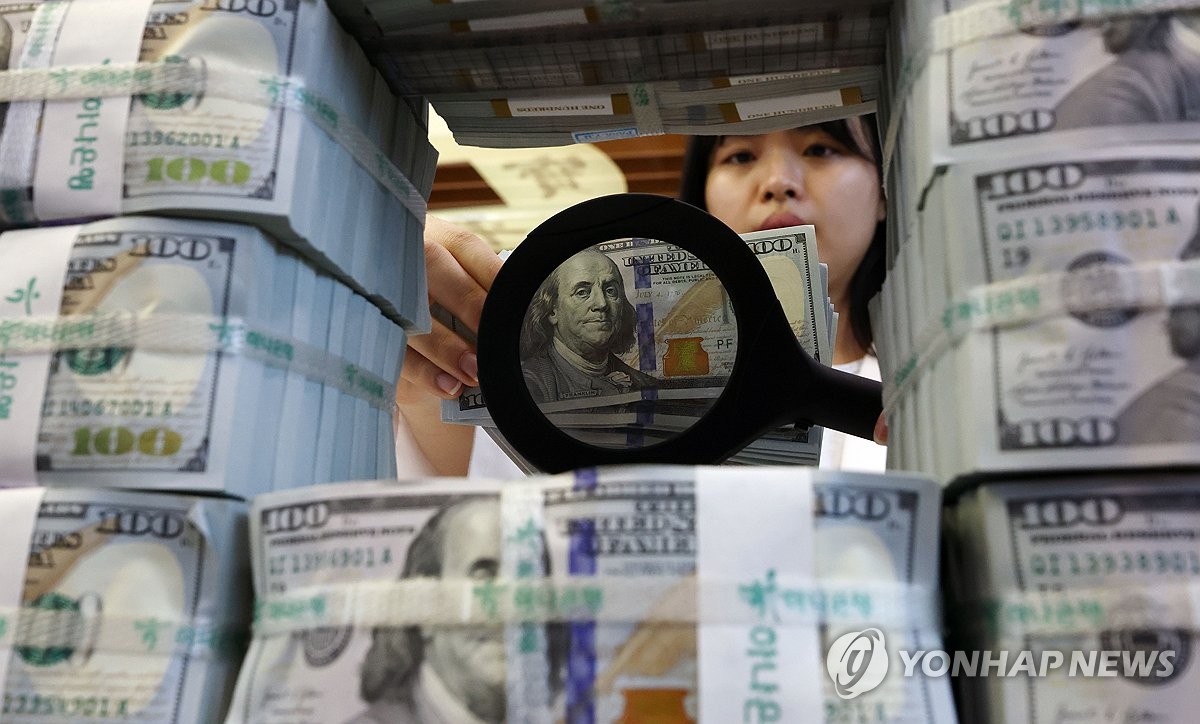
미국 국채 금리가 고공행진을 이어가는 가운데 30년물 금리가 6%까지 오를 수 있다는 분석이 나왔다.
30일 블룸버그통신에 따르면 안슐 프라단 바클레이즈 미국 금리 리서치 책임자는 보고서에서 이달 미 국채 매도세가 이어졌음에도 시장은 "현재 높아진 중립금리가 궁극적으로 구조적인 현상이 아니라 경기순환적인 현상으로 판명될 것이라고 계속 가정하고 있다"고 지적했다.
이런 관점에서 투자자들은 연방준비제도(Fed·연준)가 인플레이션을 잡기 위해 금리를 올리더라도 "그 금리 인상이 영구적으로 지속되지는 않을 것으로 본다"고 설명이다.
프라단이 6% 전망의 근거로 꼽은 것은 '생산성이 더 높은 경제'다. 올해 미국 빅테크들의 자본지출(CAPEX) 규모는 지난 3년간 이들 기업이 쓴 자본지출 합산액에 맞먹을 전망이다.
보고서는 이 투자 결과 생산성 증가율이 지속적으로 가속화된다면 "연준이 정책금리를 현재 선물곡선에 반영된 수준으로 되돌릴 이유가 줄어들 것"이라고 봤다. 그렇게 되면 투자자들은 "정책금리가 최종적으로 도달할 수준에 대한 전망을 상향 조정해야 하며, 이에 따라 장기물 금리가 더 높아질 것"이라고 덧붙였다.
프라단은 "다른 모든 조건이 동일하다면 장기 전망치를 단기 전망치보다 높게 재평가하는 과정이 진행되면서 30년물 금리의 적정가치가 6%까지 오를 것"이라고 말했다. 6%는 2000년 6월 이후 가장 높은 수준이다. 참고로 30년물 금리는 29일 이미 2002년 이후 처음으로 5.61%를 돌파한 상태다.
물론 반대 시나리오도 있다. 자본지출 붐이 식어 경제성장이 둔화하고 연준이 "금리를 높은 수준으로 유지할 이유가 줄어든다면" 국채 금리는 오히려 내려갈 수 있다는 것이다. 이 경우 가장 큰 수혜는 중기물이 볼 것으로 프라단은 내다봤다.
세 번째로 제시된 시나리오는 재정 리스크다. 금리 상승이 이자 비용을 늘려 재정 전망을 악화시키고, 그 결과 투자자들이 국채 보유의 대가로 더 높은 보상을 요구하는 상황이다. 프라단은 이 경우도 앞선 비관적 시나리오와 마찬가지로 "10년물부터 30년물 금리에 가장 큰 상승 압력을 가할 것"이라고 예상했다.
한국경제TV 디지털뉴스부 이휘경 기자
ddehg@hankyungtv.com관련뉴스