3분기 영업이익 2,788억원 전망…시장 기대치 부합
대형 수출 계약 지연 반영…투자의견 '매수' 유지
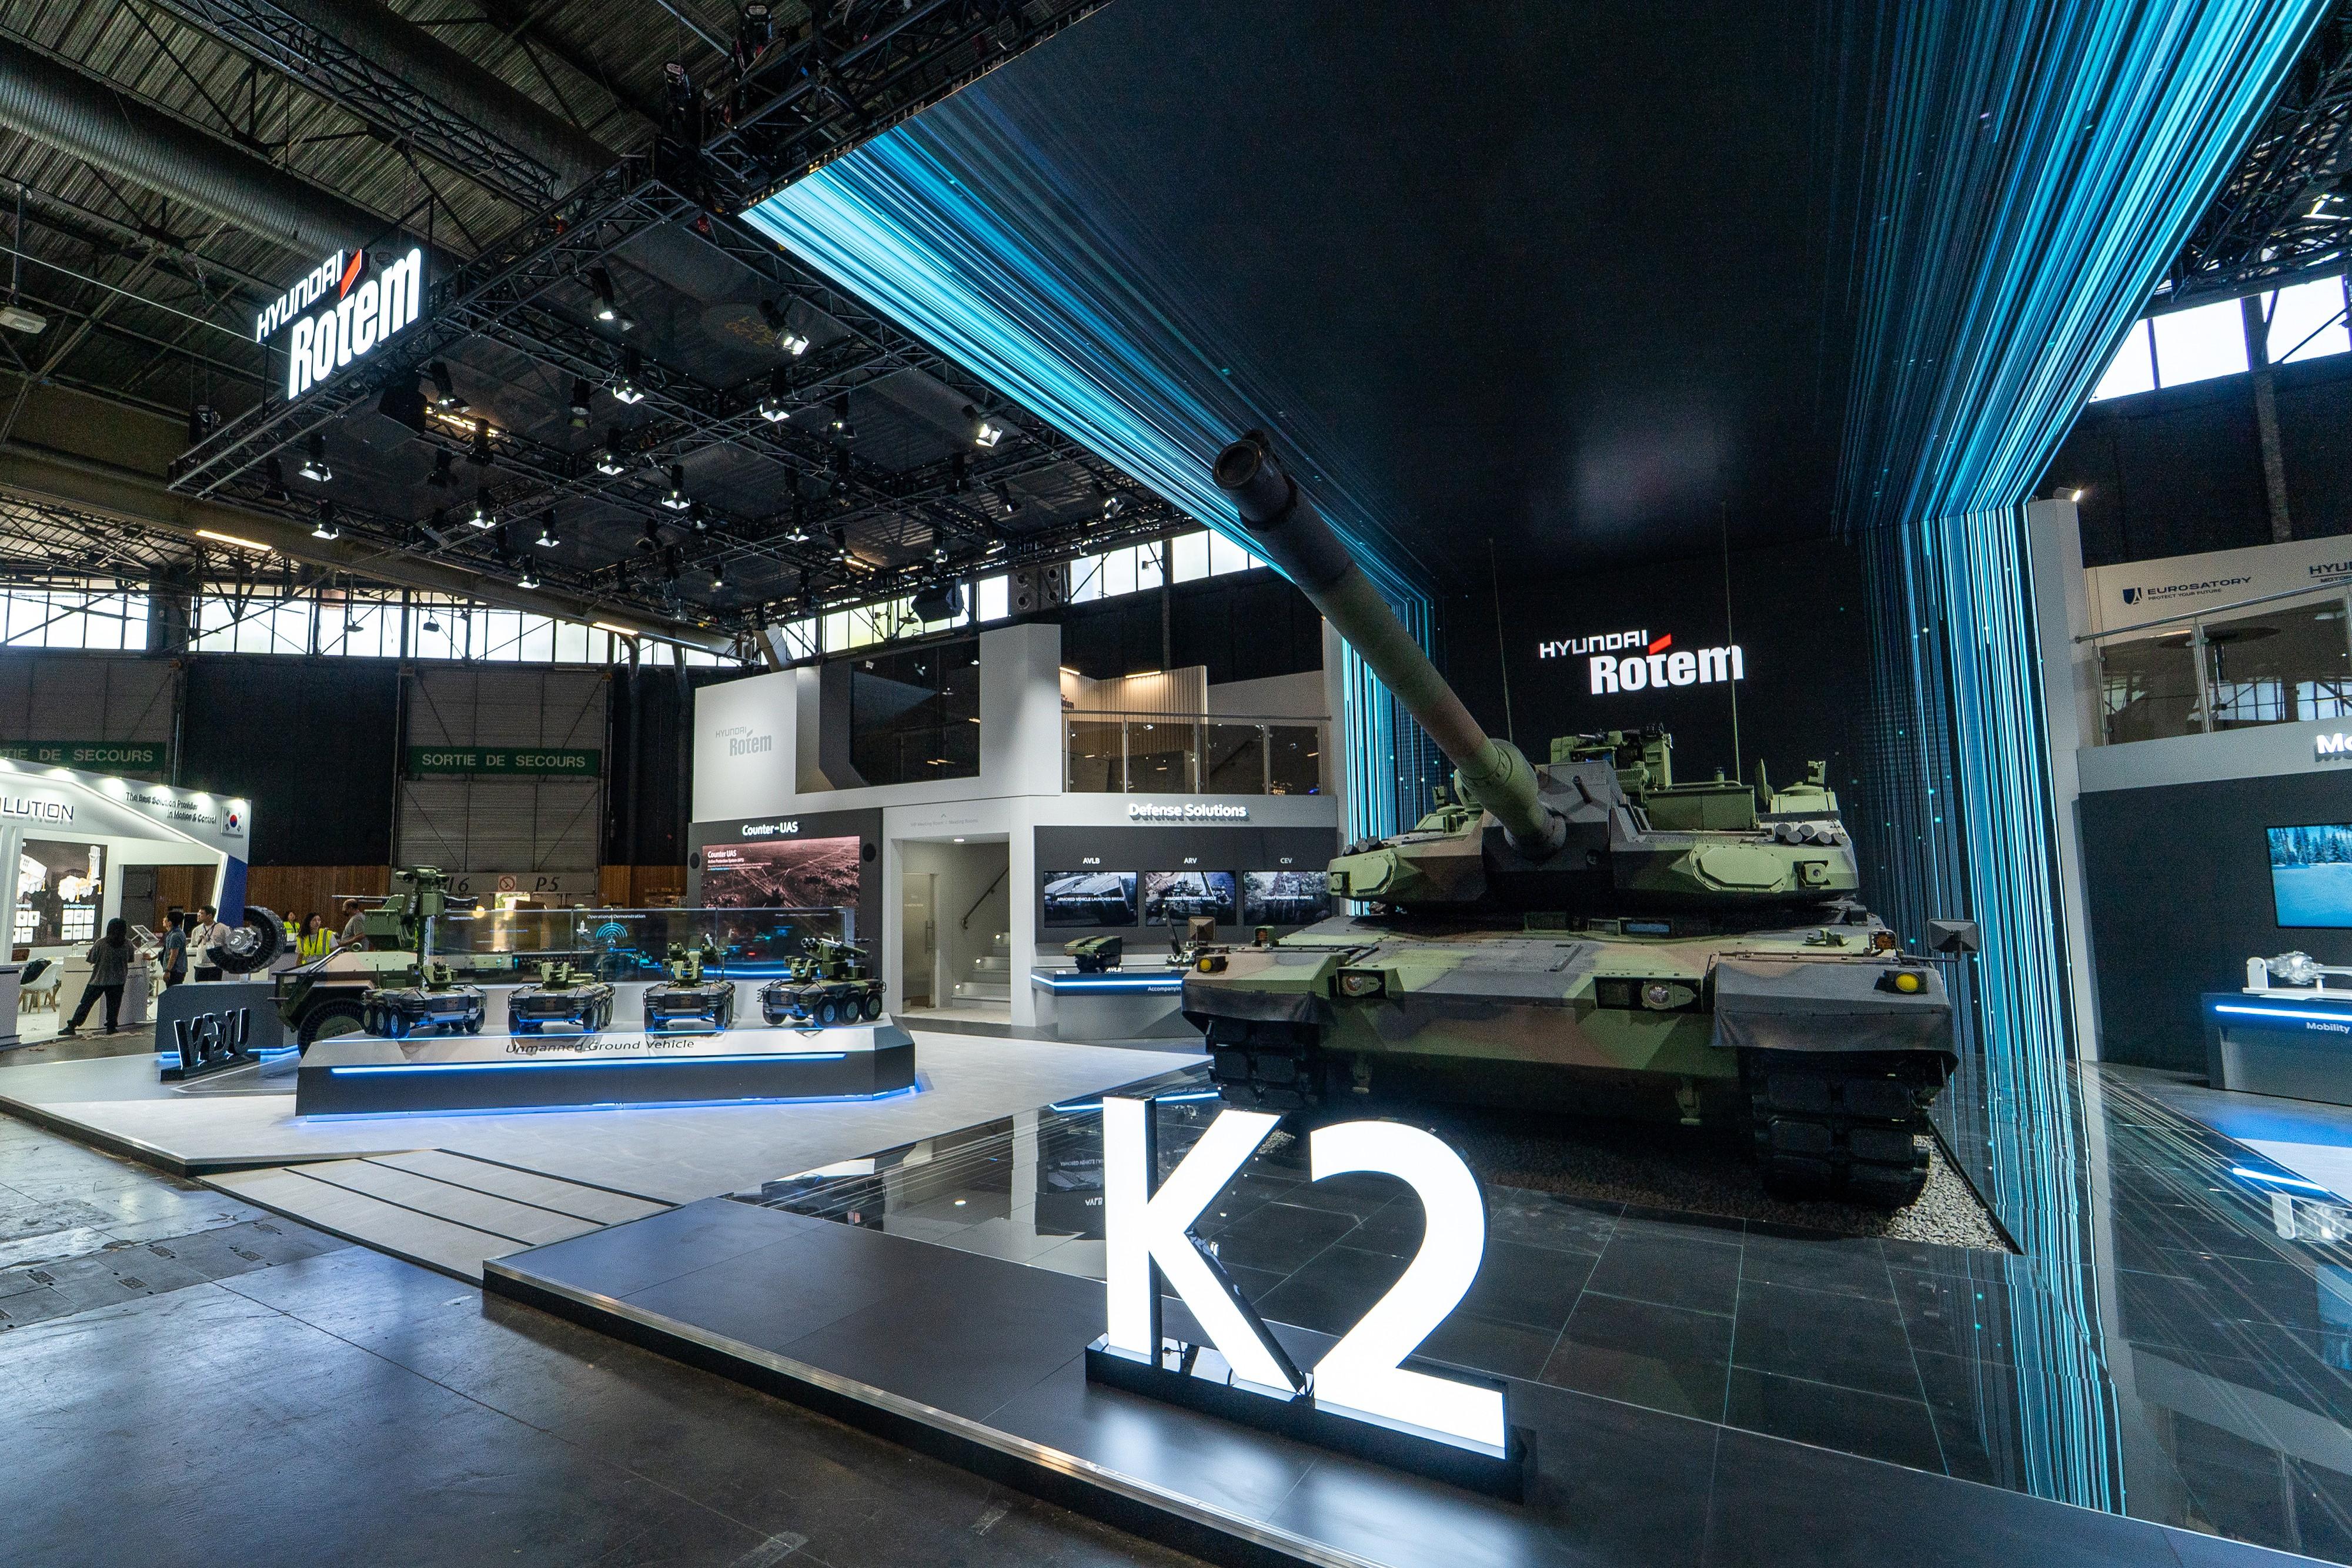
한국투자증권이 현대로템의 목표주가를 기존 27만원에서 19만원으로 29.6% 낮췄다. 대형 수출 계약 지연에 따른 실적 전망치 하향 조정을 반영한 결과다. 투자의견은 '매수'를 유지했다.
장남현 한국투자증권 연구원은 13일 보고서에서 현대로템의 올해 3분기 매출액을 1조7,490억원, 영업이익을 2,788억원으로 전망했다. 지난해 같은 기간보다 각각 8.0%, 0.4% 증가한 수준이다. 영업이익은 시장 예상치인 2,821억원에 대체로 부합할 것으로 내다봤다.
폴란드 K2 전차 2차 실행계약(EC2) 물량의 조기 인도가 실적을 뒷받침할 것으로 예상했다. 지난 8월 EC2 물량 28대가 인도된 데 이어 관련 충당금 환입이 발생하면서 수익성 개선에 기여할 것으로 분석했다.
다만 신규 수주 시점의 불확실성을 반영해 실적 추정치를 낮췄다. 이라크와 페루, 루마니아, 폴란드 3차 계약 등 대형 수출 사업이 추진되고 있지만 계약 체결 시점과 규모가 구체화되지 않았다는 판단이다.
한국투자증권은 올해 현대로템의 매출액을 6조6,460억원, 영업이익을 1조190억원으로 예상했다. 내년 영업이익 전망치는 1조1,020억원으로 제시했다.
장 연구원은 신규 수출 계약 체결 시점에 대한 불확실성을 반영해 단기 실적 눈높이를 낮췄지만, 방산 수출 계약 체결을 통한 실적 및 기업가치 상승 여력은 여전히 크다고 평가했다.
앞서 KB증권도 전날 현대로템의 목표주가를 22만5,000원에서 18만원으로 20% 낮췄다. 다만 수주 지연을 감안해도 최근 주가 낙폭이 과도하다며 투자의견 '매수'를 유지했다.
관련뉴스