에이피알 미국·유럽 수요 견조
주가 조정 과매도 가능성 제기
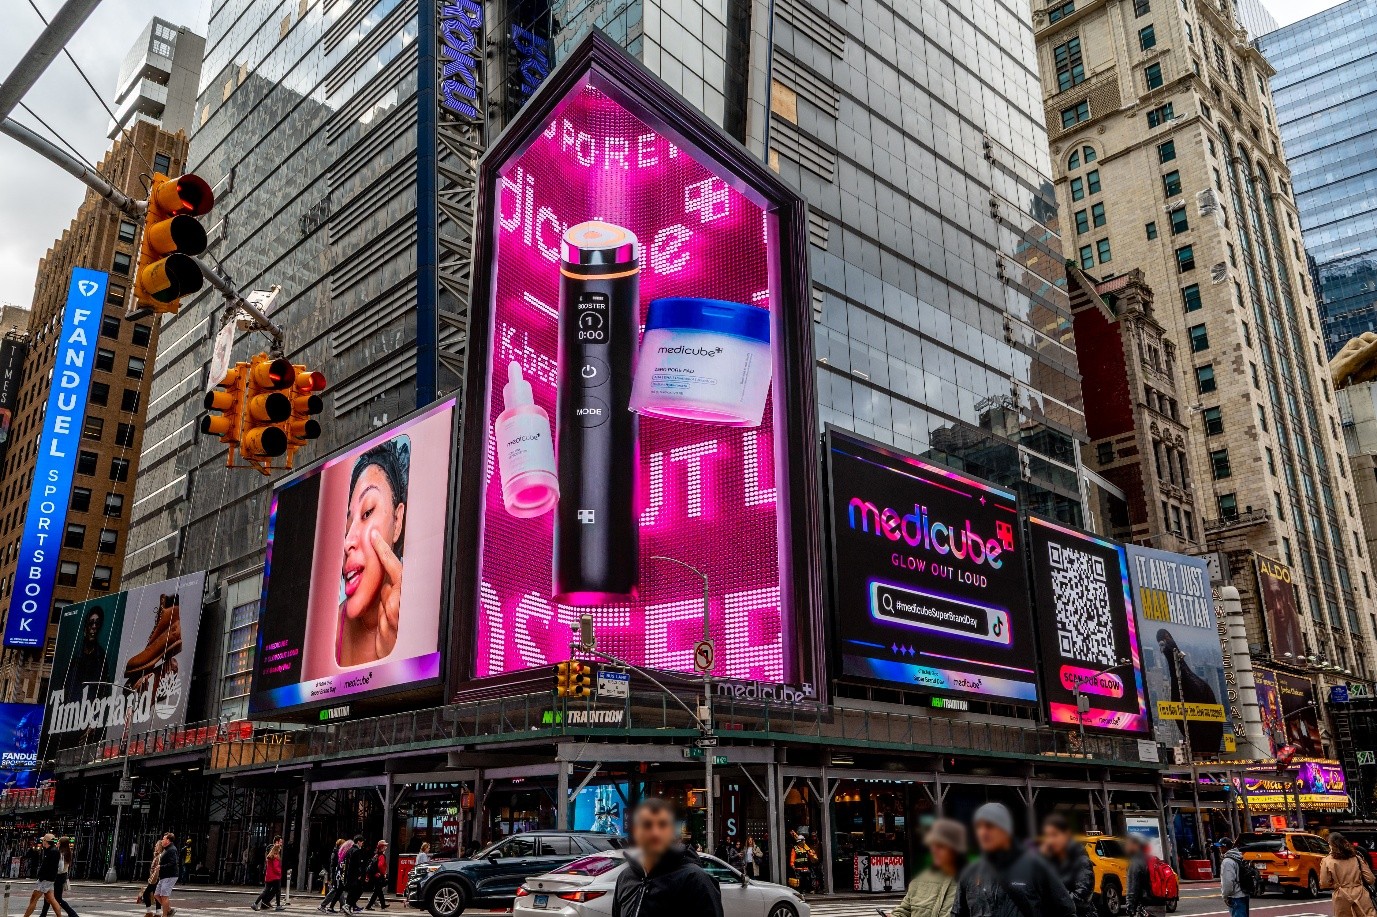
에이피알 주가가 3분기 실적 우려로 급락했지만, 환율과 회계 기준 변경의 영향이 과도하게 반영됐다는 분석이 나왔다.
15일 한국투자증권에 따르면 에이피알 주가는 지난 8일 대비 20.7% 하락했다. 지난 6일에는 19.6% 떨어져 코스피 하락률(5.5%)을 크게 웃돌았다. 지난해 1분기 이후 실적이 시장 기대를 충족하거나 넘어섰던 만큼, 이번에는 전망치가 낮아질 것이란 우려에 주가가 민감하게 반응했다는 설명이다.
김영주 한국투자증권 연구원은 실적 눈높이 조정의 배경으로 환율과 국제회계기준(IFRS18) 조기 도입을 꼽았다. 회사가 새 기준을 적용하면서 시장 예상 영업이익률(25.2%)보다 낮은 수익성이 제시됐지만, 기존 시장 전망치는 원화 강세 이전에 형성돼 단순 비교에는 주의가 필요하다는 분석이다.
원화 강세는 해외 매출을 원화로 환산한 금액과 매출원가에도 영향을 미친다. 김 연구원은 3분기 환율이 2분기와 같았다면 영업이익률이 한국투자증권 추정치보다 0.7~1.0%포인트 높았을 것으로 분석했다. 기존 회계 기준으로 환산하면 영업이익률은 24.3~24.6% 수준이라는 설명이다.
미국 매출 감소 우려도 환율 영향을 구분해야 한다고 강조했다. 시장은 3분기 미국 매출이 전 분기보다 2.6% 줄 것으로 예상하지만, 원화 가치가 크게 달라지지 않았다면 2분기와 비슷한 수준이라는 것이다.
급락 이후 에이피알의 12개월 선행 주가수익비율(PER)은 14배로 낮아져 올해 가장 낮은 수준에서 거래되고 있다. 김 연구원은 “이번 주가 조정은 분명한 과매도”라고 평가했다. 한국투자증권은 미국·유럽 수요가 견조하다며 투자의견 '매수'와 목표주가 52만원을 유지했다.
관련뉴스