AI 칩 구매용 자금 600억 달러 조달
후순위 180억 달러에 10% 금리 책정
앤트로픽과 부도위험 코어위브 차이점은
<앵커>
최근 글로벌 기술주와 국내 반도체주 투매를 불렀던 '앤트로픽 10% 고금리 조달'의 이면을 구체적으로 파헤쳐보겠습니다. 증권부 전효성 기자 나와 있습니다. 전 기자, 앤트로픽이 구글 AI 칩을 확보하려고 총 600억 달러를 빌리는데, 이 중 일부(180억 달러) 금리가 10%였다는 게 발단이죠? 시장은 앤트로픽이 생각보다 힘든 것 아니냐, 파산 위험으로 읽었고요.
<기자>
물론 10% 금리라는게 부담스러운 숫자이긴 합니다. 하지만 10%를 분해해보면 시장이 과도하게 반응했다는 걸 알 수 있습니다. 먼저 전체 조달 금액 600억 달러 중 420억 달러는 선순위로 조달됐고, 문제가 된 건 뒷줄에 서는 180억 달러 규모 '후순위 채권'입니다. 여기에 10% 이자가 책정됐죠.
하지만 10%에는 회사가 망할까 봐 붙은 '부도 프리미엄'이 아닙니다. 계산법을 보겠습니다.
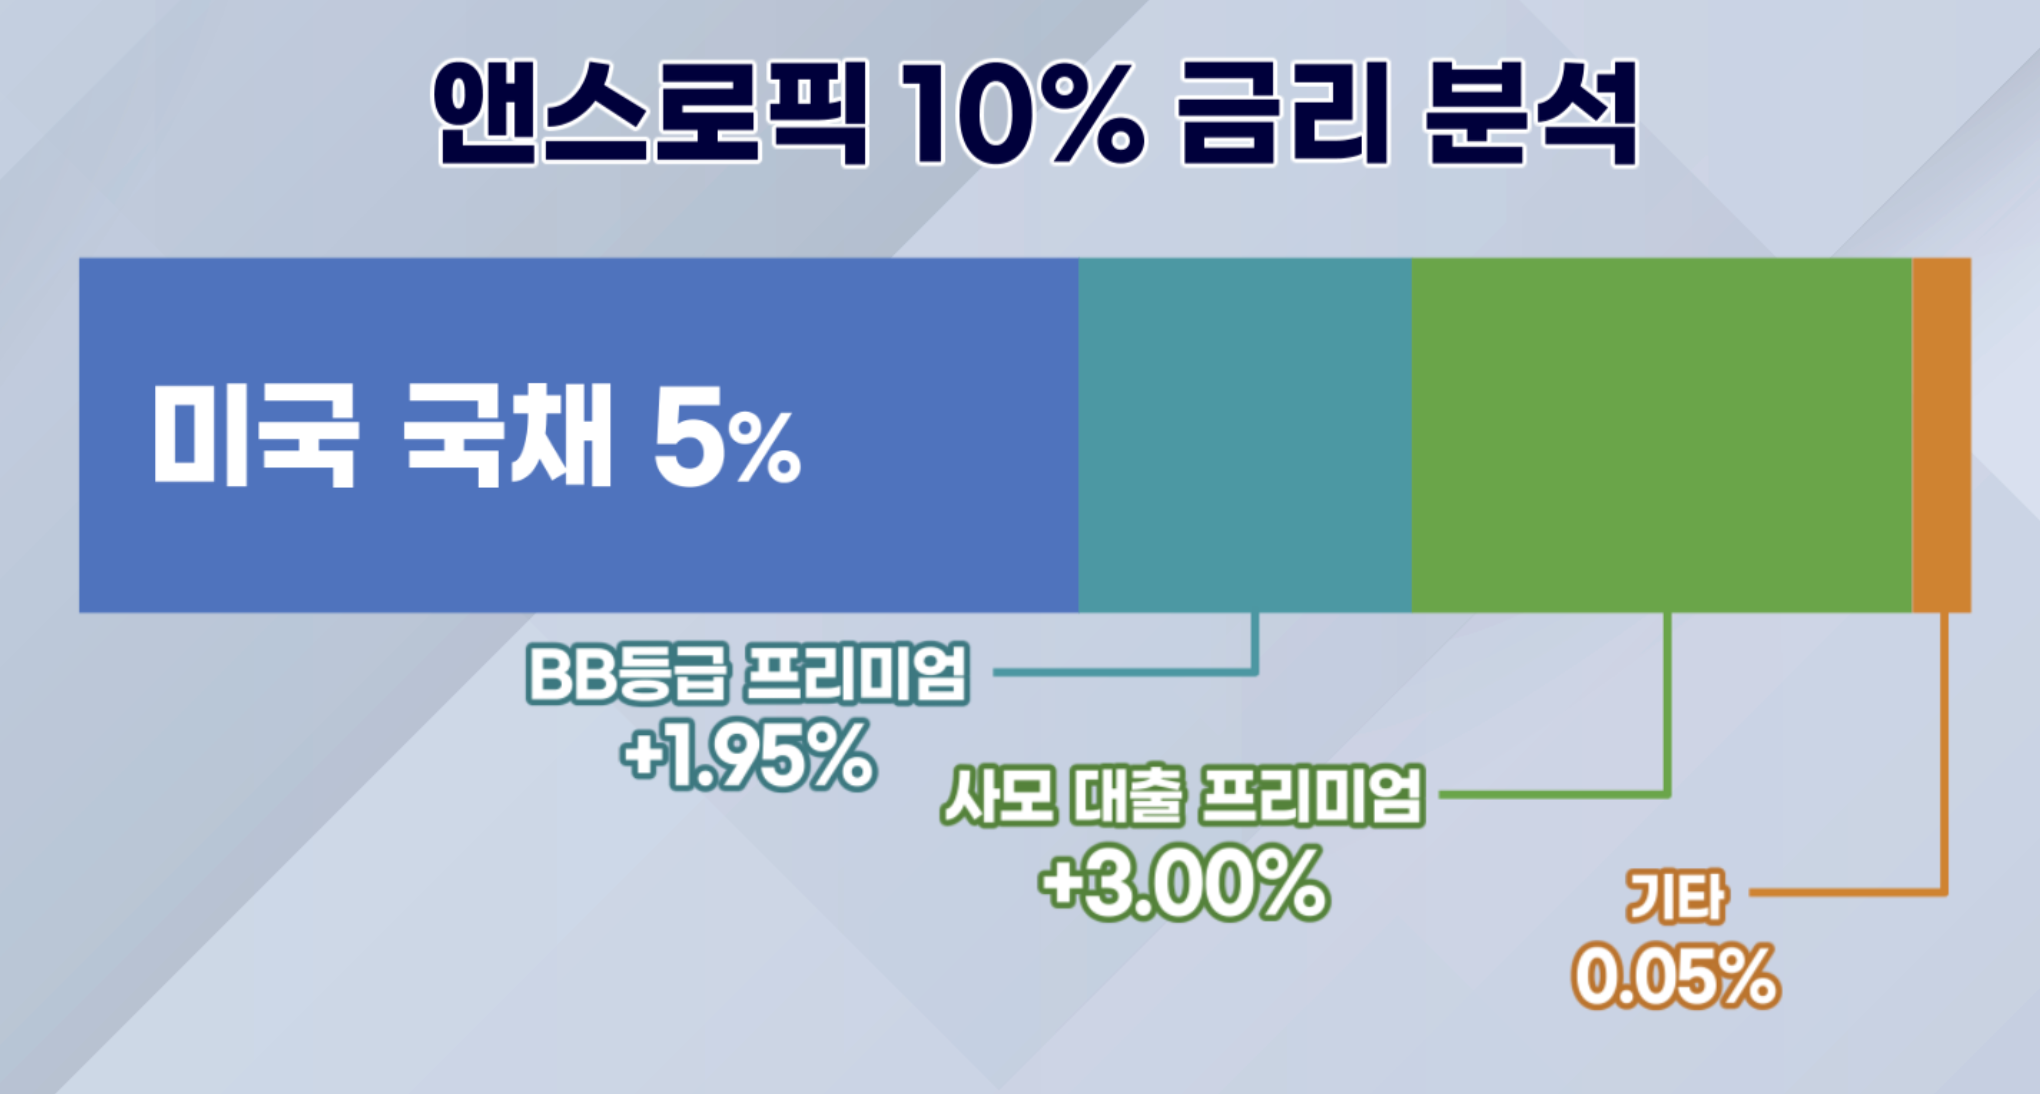
현재 5년물 미국채 금리가 5% 수준이죠. 이건 국채니까 회사채는 위험성이 더 있다고 보고 프리미엄이 붙습니다. 앤트로픽의 채권시장 등급은 BB등급입니다. BB 등급 회사채에 붙는 할증이 195bp입니다. 이 둘을 더하면 7% 수준이 되죠.
여기에 이번 대출은 장외에서 1대1로 맺는 '사모 대출'입니다. 시장에서 쉽게 팔 수 없는 불편함이 있죠. 거래가 어려움에 따라붙는 유동성 프리미엄이 약 300bp(3.00%p)입니다. 6.95%에 3%p를 더하면 9.95%가 나옵니다. 시장 평균 금리에 사모 대출 수수료만 더해도 10%에 육박합니다. 부도 위험을 반영한 값이 아니라는 수학적 증거인 셈입니다.
<앵커>
하지만 블랙스톤 같은 큰 손들이 이렇게 비싼 이자를 부른 건, 결국 앤트로픽을 못 믿어서 깐깐하게 구는 것 아닌가요?
<기자>
오히려 정반대입니다. 비교 대상을 블랙스톤이 굴리는 다른 평범한 사모펀드로 잡아보겠습니다. 블랙스톤의 대표 펀드인 BCRED의 수익률이 9.0~9.1%, BXSL 펀드가 9.4%입니다. 그런데 이 펀드들은 전체 자산의 97%가 가장 안전한 '선순위 담보'로 채워져 있습니다. 투자처도 여러 기업으로 분산이 돼 있고요.
반면 이번 앤트로픽 대출은 떼일 위험이 가장 높은 '후순위'에다가 단일 기업에 180억 달러가 집중된 구조입니다. 그런데도 선순위 펀드보다 이자가 고작 0.6~1.0%p 높은 수준입니다. 구조적 위험성을 감안하면 10%는 비싼 게 아니라 블랙스톤이 마진을 아주 타이트하게 깎아준 가격입니다.
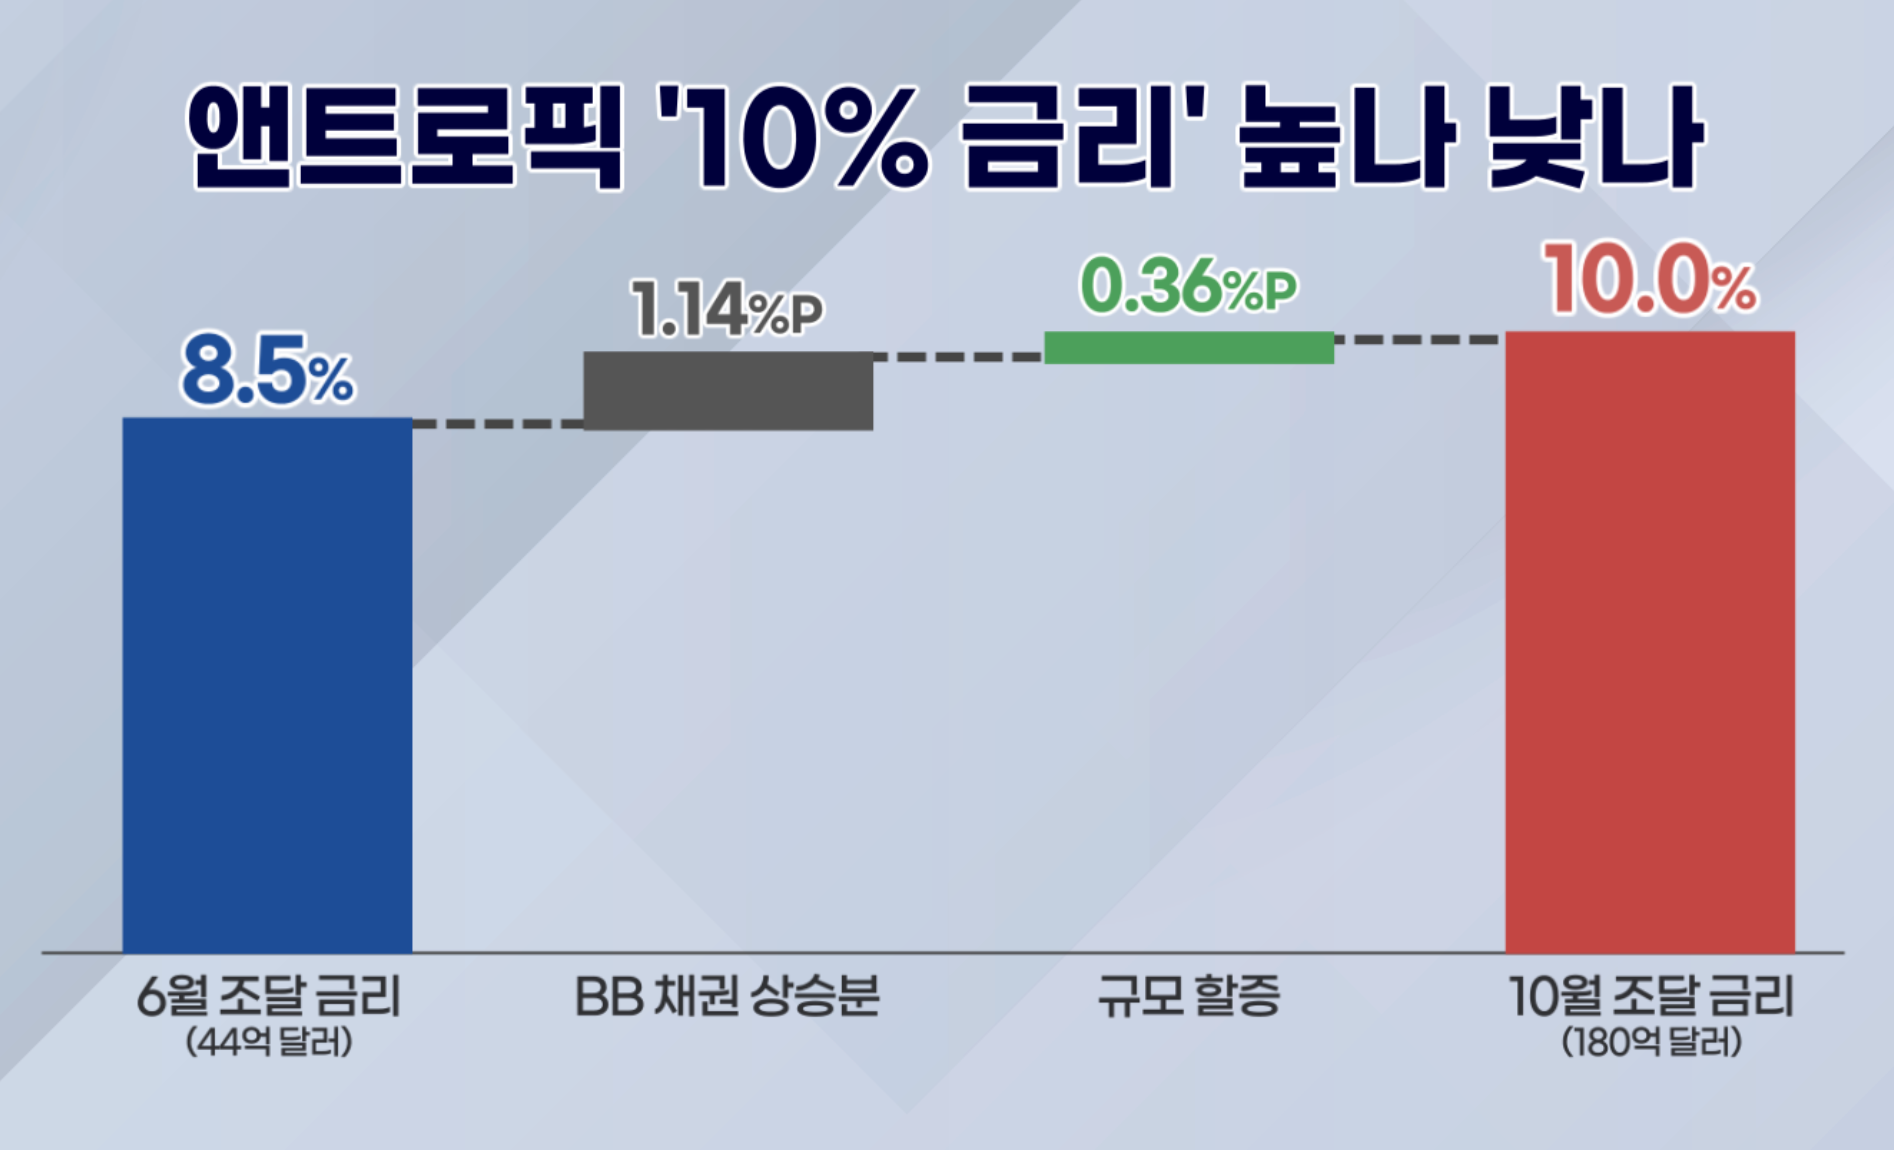
물론 지난 6월에 비슷한 대출(빅 스카이)이 있었을 땐 이자가 8.5%였습니다. 불과 넉 달 만에 10%로 뛴 건데요. 이 중 114bp는 미국 채권 시장(BB 지수)의 벤치마크 금리 자체가 넉달만에 5.81%에서 6.95%로 올랐기 때문입니다. 그럼 순수하게 앤트로픽 탓에 오른 고유 인상분은 36bp에 불과합니다. 조달하려는 채권 물량이 6월 44억 달러에서 이번에 180억 달러로 무려 4.3배나 폭증했습니다. 시장에 갑자기 4배가 넘는 엄청난 물량을 쏟아내면서 투자자들을 모으기 위해 '대량 주문에 따른 웃돈'으로 0.36%p를 더 얹어준 것으로 해석이 가능한 거죠.
<기자>
그럼 도대체 왜 코스피 반도체주까지 폭락하며 시장이 발작을 한 겁니까?
<기자>
진짜 부도 위기에 처한 다른 회사의 데이터와 섞이면서 혼동이 왔기 때문입니다. 코어위브라는 AI 클라우드 회사가 진짜 뇌관이었습니다. 이 회사의 파산 위험을 뜻하는 5년물 CDS 프리미엄이 최근 1194bp(약 12%)까지 치솟았습니다. 시장이 이 회사가 5년 내 부도날 확률을 무려 64%로 본 겁니다. 시중에 도는 회사채 유효수익률도 15~16%에 달했습니다.
반면 앤트로픽은 3분기 매출만 168억 달러(전분기 대비 45% 성장)에 달하고 영업 흑자를 내는 기업입니다. 코어위브의 '진짜 파산 공포'와 앤트로픽의 '정상적 구조화 대출'을 시장이 도매급으로 묶어버리면서 투매가 나온 겁니다.
<앵커>
앤트로픽의 자금조달 구조를 들여다보면 10% 금리 자체는 정상 범위에 있다는 뜻이군요. 그렇다면 우리가 진짜 경계해야 할 이면의 리스크는 어디에 숨어 있습니까?
<기자>
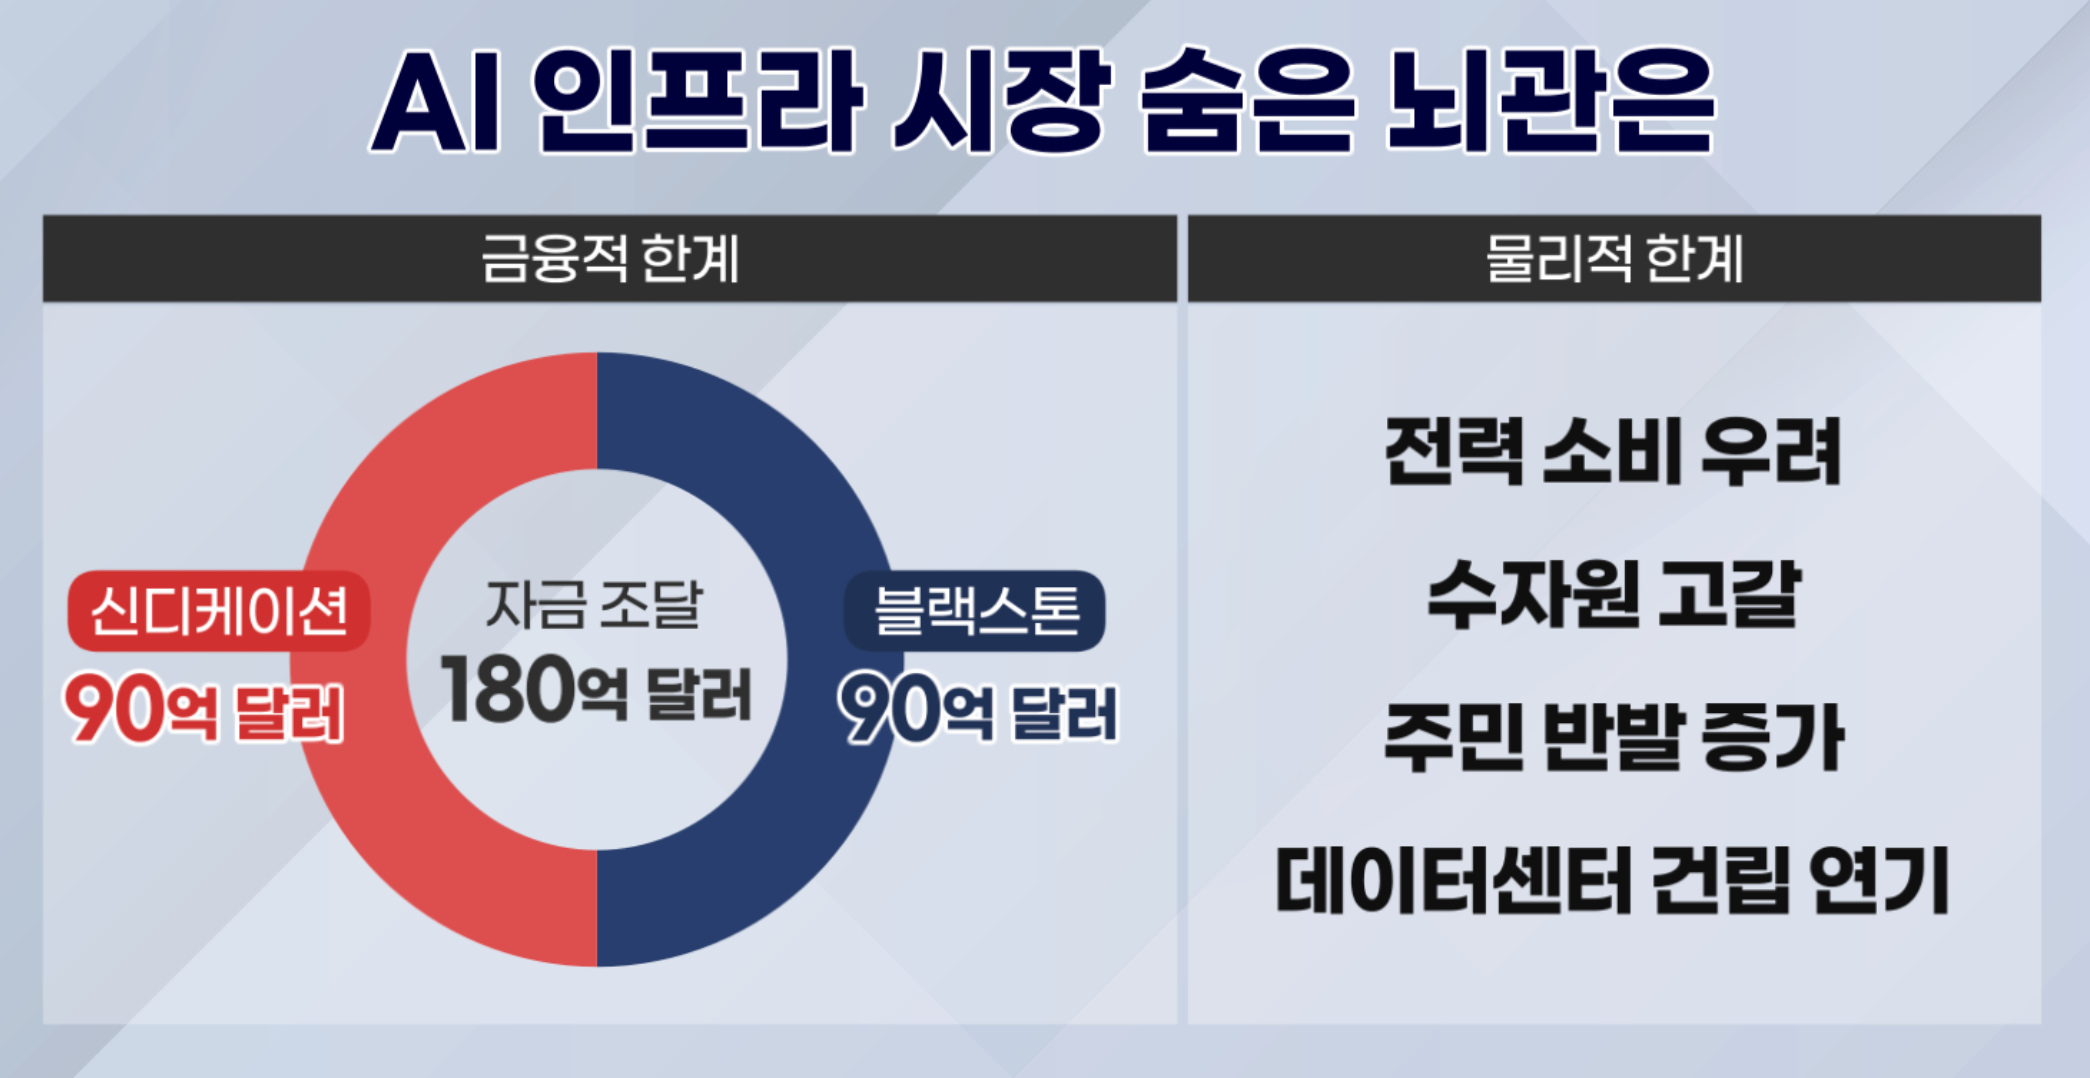
크게 두 가지, 금융적 뇌관과 물리적 뇌관이 있습니다. 금융 리스크는 블랙스톤의 신디케이션(공동구매 모집) 성패입니다. 180억 달러 중 블랙스톤이 자기 돈을 내는 건 절반인 90억 달러뿐입니다. 나머지 90억 달러는 다른 투자자들에게 팔아야 합니다. 그런데 최근 미국 사모신용 시장에서 환매(돈을 빼겠다는) 요청이 역대급으로 늘고 있습니다. 블랙스톤이 이 90억 달러를 시장에서 다 소화하지 못하면 자금 조달에 차질이 생깁니다.
두번째는 물리적 한계인 전력과 수자원 부족입니다. 파이낸셜타임스가 보도에 따르면 올해 미국 내 대형 데이터센터 프로젝트 최소 47곳이 지연되거나 백지화된 상황입니다. 전력 부족에 더해 지역 사회와의 마찰 때문인데요. 막대한 전력 소비로 인한 지역 정전 우려, 냉각 시스템 가동에 따른 수자원 고갈, 비상 발전기가 내뿜는 극심한 소음 공해가 주민 반발의 핵심 원인으로 꼽힙니다. 투자은행 번스타인은 현재 계획된 데이터센터 중 35%만이 끝까지 완공될 수 있다고 전망했습니다.
마이크로소프트조차 영국 데이터센터 기업 '엔스케일'과의 임차 계약을 취소했습니다. 부지 전력망 문제로 2030년대 이전에는 전력 공급이 불가능해졌기 때문입니다. 진짜 AI 붐을 막아서는 건 돈(금리)이 아니라 전기와 인프라라는 분석이 나오는 이유입니다.
최근 글로벌 기술주와 국내 반도체주 투매를 불렀던 '앤트로픽 10% 고금리 조달'의 이면을 구체적으로 파헤쳐보겠습니다. 증권부 전효성 기자 나와 있습니다. 전 기자, 앤트로픽이 구글 AI 칩을 확보하려고 총 600억 달러를 빌리는데, 이 중 일부(180억 달러) 금리가 10%였다는 게 발단이죠? 시장은 앤트로픽이 생각보다 힘든 것 아니냐, 파산 위험으로 읽었고요.
<기자>
물론 10% 금리라는게 부담스러운 숫자이긴 합니다. 하지만 10%를 분해해보면 시장이 과도하게 반응했다는 걸 알 수 있습니다. 먼저 전체 조달 금액 600억 달러 중 420억 달러는 선순위로 조달됐고, 문제가 된 건 뒷줄에 서는 180억 달러 규모 '후순위 채권'입니다. 여기에 10% 이자가 책정됐죠.
하지만 10%에는 회사가 망할까 봐 붙은 '부도 프리미엄'이 아닙니다. 계산법을 보겠습니다.
현재 5년물 미국채 금리가 5% 수준이죠. 이건 국채니까 회사채는 위험성이 더 있다고 보고 프리미엄이 붙습니다. 앤트로픽의 채권시장 등급은 BB등급입니다. BB 등급 회사채에 붙는 할증이 195bp입니다. 이 둘을 더하면 7% 수준이 되죠.
여기에 이번 대출은 장외에서 1대1로 맺는 '사모 대출'입니다. 시장에서 쉽게 팔 수 없는 불편함이 있죠. 거래가 어려움에 따라붙는 유동성 프리미엄이 약 300bp(3.00%p)입니다. 6.95%에 3%p를 더하면 9.95%가 나옵니다. 시장 평균 금리에 사모 대출 수수료만 더해도 10%에 육박합니다. 부도 위험을 반영한 값이 아니라는 수학적 증거인 셈입니다.
<앵커>
하지만 블랙스톤 같은 큰 손들이 이렇게 비싼 이자를 부른 건, 결국 앤트로픽을 못 믿어서 깐깐하게 구는 것 아닌가요?
<기자>
오히려 정반대입니다. 비교 대상을 블랙스톤이 굴리는 다른 평범한 사모펀드로 잡아보겠습니다. 블랙스톤의 대표 펀드인 BCRED의 수익률이 9.0~9.1%, BXSL 펀드가 9.4%입니다. 그런데 이 펀드들은 전체 자산의 97%가 가장 안전한 '선순위 담보'로 채워져 있습니다. 투자처도 여러 기업으로 분산이 돼 있고요.
반면 이번 앤트로픽 대출은 떼일 위험이 가장 높은 '후순위'에다가 단일 기업에 180억 달러가 집중된 구조입니다. 그런데도 선순위 펀드보다 이자가 고작 0.6~1.0%p 높은 수준입니다. 구조적 위험성을 감안하면 10%는 비싼 게 아니라 블랙스톤이 마진을 아주 타이트하게 깎아준 가격입니다.
물론 지난 6월에 비슷한 대출(빅 스카이)이 있었을 땐 이자가 8.5%였습니다. 불과 넉 달 만에 10%로 뛴 건데요. 이 중 114bp는 미국 채권 시장(BB 지수)의 벤치마크 금리 자체가 넉달만에 5.81%에서 6.95%로 올랐기 때문입니다. 그럼 순수하게 앤트로픽 탓에 오른 고유 인상분은 36bp에 불과합니다. 조달하려는 채권 물량이 6월 44억 달러에서 이번에 180억 달러로 무려 4.3배나 폭증했습니다. 시장에 갑자기 4배가 넘는 엄청난 물량을 쏟아내면서 투자자들을 모으기 위해 '대량 주문에 따른 웃돈'으로 0.36%p를 더 얹어준 것으로 해석이 가능한 거죠.
<기자>
그럼 도대체 왜 코스피 반도체주까지 폭락하며 시장이 발작을 한 겁니까?
<기자>
진짜 부도 위기에 처한 다른 회사의 데이터와 섞이면서 혼동이 왔기 때문입니다. 코어위브라는 AI 클라우드 회사가 진짜 뇌관이었습니다. 이 회사의 파산 위험을 뜻하는 5년물 CDS 프리미엄이 최근 1194bp(약 12%)까지 치솟았습니다. 시장이 이 회사가 5년 내 부도날 확률을 무려 64%로 본 겁니다. 시중에 도는 회사채 유효수익률도 15~16%에 달했습니다.
반면 앤트로픽은 3분기 매출만 168억 달러(전분기 대비 45% 성장)에 달하고 영업 흑자를 내는 기업입니다. 코어위브의 '진짜 파산 공포'와 앤트로픽의 '정상적 구조화 대출'을 시장이 도매급으로 묶어버리면서 투매가 나온 겁니다.
<앵커>
앤트로픽의 자금조달 구조를 들여다보면 10% 금리 자체는 정상 범위에 있다는 뜻이군요. 그렇다면 우리가 진짜 경계해야 할 이면의 리스크는 어디에 숨어 있습니까?
<기자>
크게 두 가지, 금융적 뇌관과 물리적 뇌관이 있습니다. 금융 리스크는 블랙스톤의 신디케이션(공동구매 모집) 성패입니다. 180억 달러 중 블랙스톤이 자기 돈을 내는 건 절반인 90억 달러뿐입니다. 나머지 90억 달러는 다른 투자자들에게 팔아야 합니다. 그런데 최근 미국 사모신용 시장에서 환매(돈을 빼겠다는) 요청이 역대급으로 늘고 있습니다. 블랙스톤이 이 90억 달러를 시장에서 다 소화하지 못하면 자금 조달에 차질이 생깁니다.
두번째는 물리적 한계인 전력과 수자원 부족입니다. 파이낸셜타임스가 보도에 따르면 올해 미국 내 대형 데이터센터 프로젝트 최소 47곳이 지연되거나 백지화된 상황입니다. 전력 부족에 더해 지역 사회와의 마찰 때문인데요. 막대한 전력 소비로 인한 지역 정전 우려, 냉각 시스템 가동에 따른 수자원 고갈, 비상 발전기가 내뿜는 극심한 소음 공해가 주민 반발의 핵심 원인으로 꼽힙니다. 투자은행 번스타인은 현재 계획된 데이터센터 중 35%만이 끝까지 완공될 수 있다고 전망했습니다.
마이크로소프트조차 영국 데이터센터 기업 '엔스케일'과의 임차 계약을 취소했습니다. 부지 전력망 문제로 2030년대 이전에는 전력 공급이 불가능해졌기 때문입니다. 진짜 AI 붐을 막아서는 건 돈(금리)이 아니라 전기와 인프라라는 분석이 나오는 이유입니다.
관련뉴스