
3분기 사상 최대 실적 속에서 확인되는 HBM4, 파운드리, AI 패키지 기판의 반등 신호
한때 ‘국민주’의 상징이었던 삼성전자. HBM 경쟁에서 SK하이닉스에 밀리고 파운드리 사업까지 부진에 빠지면서 한동안 시장의 외면을 받았다.
하지만 최근 분위기가 달라지고 있다. 삼성전자는 2026년 3분기 연결 기준 매출 195.3조 원, 영업이익 107.4조 원으로 역대 최대 실적을 발표했다.
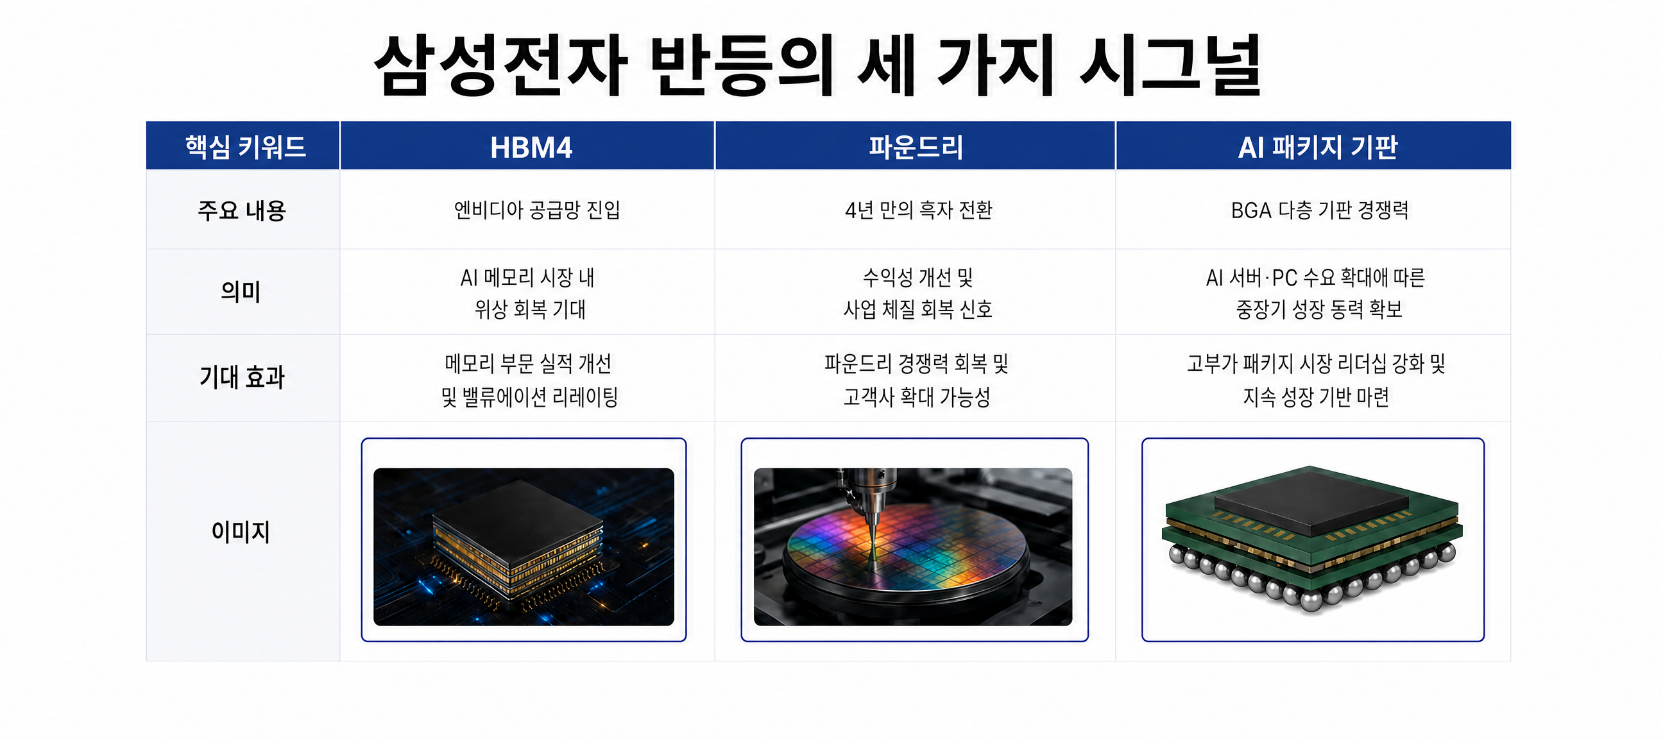
HBM4, 파운드리, AI 패키지 기판이라는 세 가지 변화가 이 반등을 이끌 새로운 동력으로 주목받고 있다.
3분기 실적이 보여준 것
삼성전자 3분기 영업이익은 107.4조 원으로 전년 같은 기간보다 783% 늘었고, 전 분기 대비로도 20% 증가했다. 이 중 반도체(DS) 부문 영업이익은 106.5조 원으로 전체 이익의 대부분을 차지했다. 메모리 매출은 140.7조 원으로 전 분기 대비 16% 늘었다. 반면 DX 부문은 0.8조 원의 영업손실로 2분기 연속 적자를 기록했다.
첫 번째 시그널, HBM4
첫 번째 시그널은 HBM4다. 회사는 3분기에 HBM4 판매를 대폭 확대했다고 밝혔고, 내년 HBM4E 양산 계획도 제시했다. 삼성전자가 차세대 고대역폭메모리 시장에서 엔비디아 공급망에 안착한다면 의미는 작지 않다. SK하이닉스에 빼앗겼던 주도권을 되찾고, AI 반도체 핵심 공급사로 입지를 회복할 수 있기 때문이다. 관건은 HBM4에 이어 차세대 제품에서도 경쟁력을 입증할 수 있느냐다.
두 번째 시그널, 파운드리의 반전 가능성
두 번째는 파운드리의 반전 가능성이다. 파운드리 실적은 HBM 베이스 다이 매출 증가와 첨단 공정 판매 확대로 크게 개선됐다는 것이 회사의 설명이다. 다만 구체적인 매출과 손익 수치는 공개되지 않았다. 수년간 적자에 시달렸던 파운드리 사업이 안정적인 흑자 구조로 이어진다면 삼성전자의 기업가치에도 새로운 평가가 가능해진다. TSMC에 집중된 글로벌 반도체 생산 구조 속에서 삼성전자가 대안으로 자리 잡을 수 있을지가 핵심이다. 결국 기술력만큼 중요한 것은 실제 고객 확보와 안정적인 수주다.
세 번째 히든카드, AI 패키지 기판
세 번째 히든카드는 AI 패키지 기판이다. AI 시장의 무게중심이 학습에서 추론으로 이동하면서 구글 TPU, 아마존 트레이니움 같은 맞춤형 AI 반도체가 주목받고 있다. 이들 칩의 성능을 뒷받침하는 고성능 패키지 기판 수요도 커질 수밖에 없다. 삼성의 관련 기술이 실제 대형 고객사 수주로 이어진다면 새로운 성장 축이 될 가능성이 있다.
주가는 수주와 실적으로 증명돼야
실적은 좋아졌지만 기대만으로 주가가 움직이는 시대는 아니다. 3분기 실적의 대부분이 메모리, 그 중에서도 반도체 호황에 기댄 만큼 가격 흐름이 바뀌면 이익도 빠르게 바뀔 수 있다. 회사는 내년에도 메모리 공급 부족이 올해보다 심화될 것으로 내다봤다. 그럼에도 HBM 점유율 회복, 파운드리 신규 고객 확보, 패키지 기판의 실질적인 수주가 확인돼야 재평가의 근거가 된다. 기술 경쟁력이 숫자로 증명되는 순간이 삼성전자 재평가의 진짜 출발점이다.
삼성전자는 반도체 왕좌를 되찾을 수 있을까.
HBM4부터 파운드리의 수익성, AI 시대의 새로운 기판 시장까지. 삼성전자의 반등 가능성을 가늠할 세 가지 시그널과 투자자가 주목해야 할 핵심 변수를 머니팜 한국경제TV에서 자세히 살펴봤다.
※ 본 기사는 AI를 활용해 작성됐습니다.
박두나 PD rockmind@hankyungtv.com
한때 ‘국민주’의 상징이었던 삼성전자. HBM 경쟁에서 SK하이닉스에 밀리고 파운드리 사업까지 부진에 빠지면서 한동안 시장의 외면을 받았다.
하지만 최근 분위기가 달라지고 있다. 삼성전자는 2026년 3분기 연결 기준 매출 195.3조 원, 영업이익 107.4조 원으로 역대 최대 실적을 발표했다.
HBM4, 파운드리, AI 패키지 기판이라는 세 가지 변화가 이 반등을 이끌 새로운 동력으로 주목받고 있다.
3분기 실적이 보여준 것
삼성전자 3분기 영업이익은 107.4조 원으로 전년 같은 기간보다 783% 늘었고, 전 분기 대비로도 20% 증가했다. 이 중 반도체(DS) 부문 영업이익은 106.5조 원으로 전체 이익의 대부분을 차지했다. 메모리 매출은 140.7조 원으로 전 분기 대비 16% 늘었다. 반면 DX 부문은 0.8조 원의 영업손실로 2분기 연속 적자를 기록했다.
첫 번째 시그널, HBM4
첫 번째 시그널은 HBM4다. 회사는 3분기에 HBM4 판매를 대폭 확대했다고 밝혔고, 내년 HBM4E 양산 계획도 제시했다. 삼성전자가 차세대 고대역폭메모리 시장에서 엔비디아 공급망에 안착한다면 의미는 작지 않다. SK하이닉스에 빼앗겼던 주도권을 되찾고, AI 반도체 핵심 공급사로 입지를 회복할 수 있기 때문이다. 관건은 HBM4에 이어 차세대 제품에서도 경쟁력을 입증할 수 있느냐다.
두 번째 시그널, 파운드리의 반전 가능성
두 번째는 파운드리의 반전 가능성이다. 파운드리 실적은 HBM 베이스 다이 매출 증가와 첨단 공정 판매 확대로 크게 개선됐다는 것이 회사의 설명이다. 다만 구체적인 매출과 손익 수치는 공개되지 않았다. 수년간 적자에 시달렸던 파운드리 사업이 안정적인 흑자 구조로 이어진다면 삼성전자의 기업가치에도 새로운 평가가 가능해진다. TSMC에 집중된 글로벌 반도체 생산 구조 속에서 삼성전자가 대안으로 자리 잡을 수 있을지가 핵심이다. 결국 기술력만큼 중요한 것은 실제 고객 확보와 안정적인 수주다.
세 번째 히든카드, AI 패키지 기판
세 번째 히든카드는 AI 패키지 기판이다. AI 시장의 무게중심이 학습에서 추론으로 이동하면서 구글 TPU, 아마존 트레이니움 같은 맞춤형 AI 반도체가 주목받고 있다. 이들 칩의 성능을 뒷받침하는 고성능 패키지 기판 수요도 커질 수밖에 없다. 삼성의 관련 기술이 실제 대형 고객사 수주로 이어진다면 새로운 성장 축이 될 가능성이 있다.
주가는 수주와 실적으로 증명돼야
실적은 좋아졌지만 기대만으로 주가가 움직이는 시대는 아니다. 3분기 실적의 대부분이 메모리, 그 중에서도 반도체 호황에 기댄 만큼 가격 흐름이 바뀌면 이익도 빠르게 바뀔 수 있다. 회사는 내년에도 메모리 공급 부족이 올해보다 심화될 것으로 내다봤다. 그럼에도 HBM 점유율 회복, 파운드리 신규 고객 확보, 패키지 기판의 실질적인 수주가 확인돼야 재평가의 근거가 된다. 기술 경쟁력이 숫자로 증명되는 순간이 삼성전자 재평가의 진짜 출발점이다.
삼성전자는 반도체 왕좌를 되찾을 수 있을까.
HBM4부터 파운드리의 수익성, AI 시대의 새로운 기판 시장까지. 삼성전자의 반등 가능성을 가늠할 세 가지 시그널과 투자자가 주목해야 할 핵심 변수를 머니팜 한국경제TV에서 자세히 살펴봤다.
※ 본 기사는 AI를 활용해 작성됐습니다.
박두나 PD rockmind@hankyungtv.com
한국경제TV 제작1부 박두나 PD
rockmind@hankyungtv.com관련뉴스