유진증권 "항공운송업, 여객·화물 수요 견조…비중확대 유지"
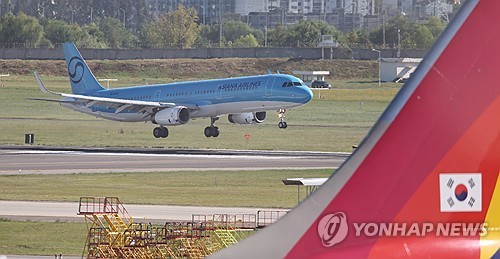
(서울=연합뉴스) 김유향 기자 = 유진투자증권은 항공운송업에 대해 국제선 여객 수요가 견조한 가운데 화물 운송 업황도 호조를 이어가고 있다며 12일 업종 투자의견 '오버웨이트'(비중확대)를 유지했다.
이날 양승윤 연구원은 "유류할증료 상승에도 추석 연휴 효과로 9월 국제선 여객 수요는 견조했다"며 "올해 3분기 국제선 여객은 2천636만명으로 분기 사상 최고치를 경신했다"고 설명했다.
올해 추석 연휴는 나흘로 비교적 짧았음에도, 단거리 여행 수요가 반영된 것이다.
아울러 이번 3분기에는 AI(인공지능) 및 반도체 관련 수요에 기반한 높은 화물 운임도 이어졌다고 짚었다. 양 연구원은 "반도체 호황에 따른 고부가가치 화물 수요가 견조하다"며 "4분기 성수기를 앞두고 물동량이 확대됐다"고 설명했다.
다만 양 연구원은 "이달은 성수기 효과가 종료되며 국제선 여객 수요는 전월보다 둔화할 수 있다"며 "다만 개천절과 한글날 두 차례의 연휴로 단거리 노선 수요는 견조할 것"이라고 전망했다. 화물의 경우, "연말 성수기 진입 등으로 긍정적인 업황이 지속될 전망"이라고 말했다.
그는 "최근 중국의 석유제품 수출 제한으로 아시아 지역 항공유 수급이 더욱 타이트해진 점을 감안하면 11월에도 높은 유류할증료 수준이 유지될 가능성이 있다"고 짚었다.
이날 양 연구원은 대한항공[003490]을 항공업종 내 최선호주로 유지하면서 목표주가 3만5천원과 투자의견 '매수' 또한 유지했다.
특히 "이제는 단기 실적 개선을 넘어, 오는 12월 17일 예정된 아시아나항공과의 합병 시너지가 실적에 반영되는 과정에 주목할 시점"이라고 강조했다. 그는 이번 합병을 통한 구조적 수익성 개선이 기업가치 재평가로 이어질 것을 기대했다.
또, "유류할증료를 통한 비용 전가와 환율 하락에 따른 비용 부담 완화로 수익성 개선을 기대한다"고 봤다.
대한항공의 현 주가는 전장 종가 기준 3만700원이다.
willow@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스