신한증권 "현대건설, 원전 수주 불확실성"…목표주가 하향
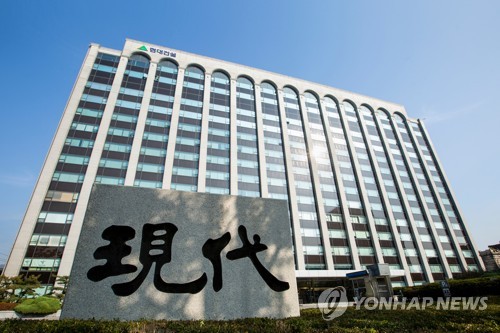
(서울=연합뉴스) 고은지 기자 = 신한투자증권은 15일 현대건설[000720]에 대해 "미국 금리 상승, 미 중간선거에 따른 원전 수주 불확실성, 국내 현장 잡음으로 단기 내 주가 회복이 어려울 수 있다"며 목표주가를 기존 17만원에서 14만원으로 하향 조정했다.
다만, 내년 원전 기반 주가 재평가 기대는 여전히 유효하다고 보고 투자의견은 '매수'를 유지했다. 전날 종가는 9만8천800원이다.
김선미 연구위원·김도연 연구원은 이날 보고서에서 "현대건설 주가는 주가가 전고점 대비 26% 하락했다"며 "특히 원전 중심의 중장기 성장 가능성이 밸류에이션(평가가치)의 핵심이었던 만큼 현재의 매크로(거시경제) 상황이 지속되는 한 빠른 주가 회복이 어려울 수 있다"고 짚었다.
올해 3분기 예상 연결 기준 매출액은 6조4천억원, 영업이익은 2천145억원으로, 영업이익 기준 컨센서스(시장 평균 전망치)에 부합할 것으로 예상했다.
김 연구위원 등은 "해외 현장 기자재 반입 지연에 따른 매출액 둔화에도 공종별 수주잔고가 개선되면서 영업이익은 방어됐다"며 "해외 현장 공정 지연은 향후 만회가 가능할 것"이라고 판단했다.
그러나 "시장이 우려했던 국내 플랜트 현장 추가 원가 반영은 제한적"이라면서 "국내외 저수익 현장이 마무리되는 내년부터는 이익 정상화를 기대한다"고 덧붙였다.
아울러 "올해 3분기 누적 신규 수주는 29조원으로 연간 목표에 근접하고 내년부터는 기존 사업부 기반 외형도 성장 재개가 가능할 것"이라고 평가했다.
이어 "실적 추정치 변경은 미미하지만, 원전 수주 지연과 시황 불확실성을 고려해 타깃 멀티플(목표 평가배수)을 하향했다"며 목표주가를 내린 이유를 설명했다.
이들 연구원은 "실적 안정적 회복, 원전 없이도 연간 목표를 초과 달성할 수 있는 추가 매수, 관계사 수주 업사이드(증가)를 고려하면 주가 하방은 제한적"이라면서 "조정 시 긴 호흡의 매수를 추천한다"고 말했다.
eun@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스