대신증권 "백화점 3사, 성장 둔화에도 이익 개선 전망"
밸류에이션 조정 등에 목표 주가는 일제히 하향
(서울=연합뉴스) 강수지 기자 = 대신증권[003540]은 15일 백화점 3사의 3분기 매출 성장세가 상반기보다 둔화했지만, 영업이익은 모두 전년 동기보다 늘어날 것으로 전망했다.
다만 최근 밸류에이션 조정 등의 이유로 3사의 목표주가를 모두 낮췄다.
대신증권 유정현 연구원은 이날 보고서에서 "명품 가격 인상이 없고 환율이 하락하면서 백화점 매출 성장률이 둔화했지만, 내국인 패션 소비와 외국인 수요는 여전히 양호하다"고 분석했다.
그는 백화점 업계의 높아진 이익 체력이 기업 가치에 충분히 반영되지 않았다며, 4분기 소비 성수기를 앞두고 투자 매력이 다시 부각될 가능성이 있다고 진단했다.
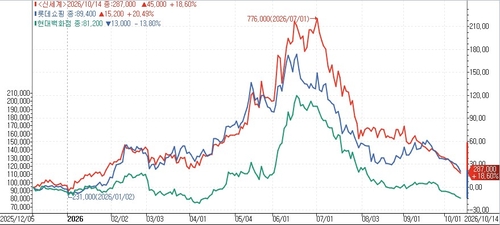
현대백화점[069960]의 3분기 백화점 기존점 매출은 약 9∼10% 증가한 것으로 파악됐다. 면세점 실적 개선에도 지누스[013890]의 적자가 부담으로 남아, 영업이익은 17% 늘어난 848억원으로 예상된다. 목표주가는 22만원에서 17만원으로 하향했다. 이는 전일 종가 8만1천300원 대비 109%가량 상승 여력을 의미한다.
신세계[004170]는 백화점 기존점 매출이 16% 늘고 면세점 손익도 개선되면서 영업이익이 70% 증가한 1천704억원으로 전망된다. 목표주가는 100만원에서 72만원으로 하향했다. 전일 종가 28만8천원 대비 150% 상승 여력이다.
롯데쇼핑[023530]은 백화점 기존점 매출이 약 10%, 대형마트 약 20% 증가한 것으로 파악됐다. 다만 컬처웍스의 콘텐츠 손실이 부담이다. 영업이익은 33% 늘어난 1천739억원으로 예상된다. 목표주가는 20만원에서 17만5천원으로 낮췄다. 전일 종가 8만9천800원 대비 95% 상승 여력이다.
skang@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
밸류에이션 조정 등에 목표 주가는 일제히 하향
(서울=연합뉴스) 강수지 기자 = 대신증권[003540]은 15일 백화점 3사의 3분기 매출 성장세가 상반기보다 둔화했지만, 영업이익은 모두 전년 동기보다 늘어날 것으로 전망했다.
다만 최근 밸류에이션 조정 등의 이유로 3사의 목표주가를 모두 낮췄다.
대신증권 유정현 연구원은 이날 보고서에서 "명품 가격 인상이 없고 환율이 하락하면서 백화점 매출 성장률이 둔화했지만, 내국인 패션 소비와 외국인 수요는 여전히 양호하다"고 분석했다.
그는 백화점 업계의 높아진 이익 체력이 기업 가치에 충분히 반영되지 않았다며, 4분기 소비 성수기를 앞두고 투자 매력이 다시 부각될 가능성이 있다고 진단했다.
현대백화점[069960]의 3분기 백화점 기존점 매출은 약 9∼10% 증가한 것으로 파악됐다. 면세점 실적 개선에도 지누스[013890]의 적자가 부담으로 남아, 영업이익은 17% 늘어난 848억원으로 예상된다. 목표주가는 22만원에서 17만원으로 하향했다. 이는 전일 종가 8만1천300원 대비 109%가량 상승 여력을 의미한다.
신세계[004170]는 백화점 기존점 매출이 16% 늘고 면세점 손익도 개선되면서 영업이익이 70% 증가한 1천704억원으로 전망된다. 목표주가는 100만원에서 72만원으로 하향했다. 전일 종가 28만8천원 대비 150% 상승 여력이다.
롯데쇼핑[023530]은 백화점 기존점 매출이 약 10%, 대형마트 약 20% 증가한 것으로 파악됐다. 다만 컬처웍스의 콘텐츠 손실이 부담이다. 영업이익은 33% 늘어난 1천739억원으로 예상된다. 목표주가는 20만원에서 17만5천원으로 낮췄다. 전일 종가 8만9천800원 대비 95% 상승 여력이다.
skang@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스