"연금저축보험 상품 가입시 안내받은 연금, 수령액은 다를수도"
금융감독원 소비자 유의사항 안내
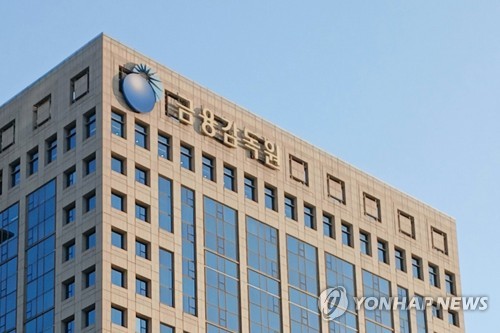
(서울=연합뉴스) 김지연 기자 = 연금저축보험 상품에 따라 가입 전 가입설계서를 통해 안내받은 연금은 예상 연금으로, 확정이 아니며 실제 수령액은 달라질 수 있다.
금융감독원은 21일 연금저축 관련 소비자 오인이나 이해 부족에 따른 분쟁민원이 계속 제기되고 있다며 유의사항을 이같이 안내했다.
금리연동형 연금저축보험의 경우 가입 이후 적용이율 변동에 따라 연금 금액이 달라질 수 있다.
가입설계서에 안내된 연금은 대부분 가입 당시 적용이율을 기준으로 가정해 산정한 예상 금액으로, 적용이율 하락 시 실제 받는 연금은 예상 연금보다 적을 수 있다.
금감원은 "연금저축보험 가입을 고려하고 있다면 금리연동형 상품여부, 적용이율, 최저보장이율 등에 대한 설명을 충분히 듣고 가입할 필요가 있다"고 전했다.
유배당 연금저축보험을 가입한 경우 배당금은 보험회사의 경영성과 등에 따라 달라질 수 있어 가입설계서에 기재된 예상 배당금과 실제 배당금은 다를 수 있다.
또 연금저축계좌의 적립금을 중도인출(해지)할 경우 손해가 발생할 수 있다.
해지시 기타소득세(16.5%)가 적용돼 납입금 대비 해지환급금이 과소할 수 있다.
부득이한 인출인 경우에만 연금소득세(3.3%∼5.5%)가 부과된다. 이를 인정받기 위해서는 6개월 이내에 자료를 제출해야 한다.

연금 수령 중에도 지급받는 연금이 달라질 수 있다는 점을 유의해야 한다.
연금 수령 시 운용수익 증감에 따라 수령 연금이 달라질 수 있으며, 적립금 종류별로 인출순서와 과세 기준이 다르게 적용돼 원천징수 세액에 따라 수령 연금이 달라질 수 있다.
연금저축계좌 계좌이체 신청 시 계좌이체가 제한될 수 있다.
계좌이체가 제한되는 사유에 해당하면 이체가 제한될 수 있어 사전에 금융회사에 계좌이체 가능여부를 확인해야 한다.

kite@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
금융감독원 소비자 유의사항 안내
(서울=연합뉴스) 김지연 기자 = 연금저축보험 상품에 따라 가입 전 가입설계서를 통해 안내받은 연금은 예상 연금으로, 확정이 아니며 실제 수령액은 달라질 수 있다.
금융감독원은 21일 연금저축 관련 소비자 오인이나 이해 부족에 따른 분쟁민원이 계속 제기되고 있다며 유의사항을 이같이 안내했다.
금리연동형 연금저축보험의 경우 가입 이후 적용이율 변동에 따라 연금 금액이 달라질 수 있다.
가입설계서에 안내된 연금은 대부분 가입 당시 적용이율을 기준으로 가정해 산정한 예상 금액으로, 적용이율 하락 시 실제 받는 연금은 예상 연금보다 적을 수 있다.
금감원은 "연금저축보험 가입을 고려하고 있다면 금리연동형 상품여부, 적용이율, 최저보장이율 등에 대한 설명을 충분히 듣고 가입할 필요가 있다"고 전했다.
유배당 연금저축보험을 가입한 경우 배당금은 보험회사의 경영성과 등에 따라 달라질 수 있어 가입설계서에 기재된 예상 배당금과 실제 배당금은 다를 수 있다.
또 연금저축계좌의 적립금을 중도인출(해지)할 경우 손해가 발생할 수 있다.
해지시 기타소득세(16.5%)가 적용돼 납입금 대비 해지환급금이 과소할 수 있다.
부득이한 인출인 경우에만 연금소득세(3.3%∼5.5%)가 부과된다. 이를 인정받기 위해서는 6개월 이내에 자료를 제출해야 한다.
연금 수령 중에도 지급받는 연금이 달라질 수 있다는 점을 유의해야 한다.
연금 수령 시 운용수익 증감에 따라 수령 연금이 달라질 수 있으며, 적립금 종류별로 인출순서와 과세 기준이 다르게 적용돼 원천징수 세액에 따라 수령 연금이 달라질 수 있다.
연금저축계좌 계좌이체 신청 시 계좌이체가 제한될 수 있다.
계좌이체가 제한되는 사유에 해당하면 이체가 제한될 수 있어 사전에 금융회사에 계좌이체 가능여부를 확인해야 한다.
kite@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스