
[특징주] '6년만의 분기매출 감소' 현대차, 3%대 약세 마감(종합)
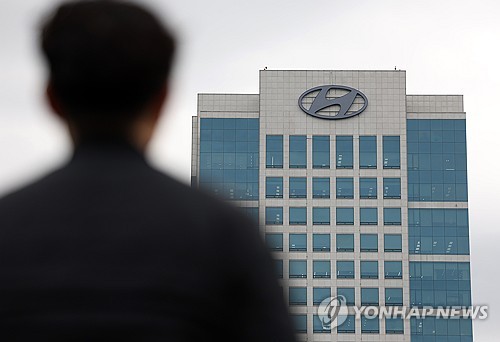
(서울=연합뉴스) 김유향 기자 = 현대차[005380] 주가가 30일 3% 넘게 하락한 채로 마감했다.
이날 유가증권시장에서 현대차는 전날보다 3.59% 내린 28만2천원으로 거래를 마쳤다.
지난 6월 1일 기록한 전고점(78만3천원)에서 5개월 만에 약 64% 추락한 수준이다.
주가는 이날 2.91% 하락 출발해 장중 한때 5.64% 내린 27만6천원까지 밀리기도 했다.
이는 현대차의 3분기 매출이 파업에 따른 생산 차질과 글로벌 수요 감소 등 여파로 줄어든 영향으로 풀이된다.
현대차의 3분기 영업이익은 2조6천770억원으로 시장 전망치 약 2조4천400억원을 10%가량 웃돌았다. 그러나 글로벌 도매 판매는 전년 동기보다 11.3% 감소한 92만1천대였다.
매출은 45조1천102억원으로 작년 동기 대비 3.4% 감소했다. 현대차의 분기 매출이 전년 동기 대비 감소한 것은 코로나19 사태 이후 6년여만에 처음이다.
이에 증권가에서는 현대차에 대한 목표주가를 낮춰잡는 흐름이 나타났다.
신한투자증권 박광래 연구원은 "올해 연간 영업이익률 가이던스(회사측 정망치)가 기존 6.3∼7.3%에서 5.5∼6.5%로 하향 조정됐다"며 "내년 이익 회복이 실제로 확인되기 전까지 주가 상승 과정에서 변동성이 클 것"이라고 내다봤다. 그러면서 목표가를 기존 63만원에서 55만원으로 하향했다.
키움증권 신윤철 연구원은 현대차가 영업이익률 가이던스를 하향한 것을 실망 요인으로 평가하지 않았다. 다만 주주환원 정책 변화에 초점을 뒀다.
신 연구원은 "실적발표 컨퍼런스콜 Q&A에서 현대차는 주당 1만원의 최소 배당금을 유지할 계획인 반면 관세와 파업 등 경영환경 악화로 인한 기존 주주환원 정책 재검토 가능성을 언급했다"며 "사업계획 대비 순이익이 축소될 경우 배당지급액은 유지, 자기주식 매입액은 축소될 가능성이 발생했다"고 짚었다.
그러면서 "자기주식 매입에 대한 투자자 민감도가 높아진 시장 환경에서 주주환원 정책 관련 불확실성 발생은 투자심리에 영향을 줄 것"이라고 분석했다. 목표가는 기존 60만원에서 50만원으로 하향했다.
반면, 유안타증권은 비용 절감 체제의 지속을 반영해 내년 자동차 사업 부문 이익 예상치를 높이고 목표주가를 41만원에서 44만원으로 올렸다. 타사 대비 여전히 가장 낮은 수준의 목표주가다.
willow@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스