
삼성증권 "HMM, 3분기 실적 운임 강세로 급증…당분간 호실적"
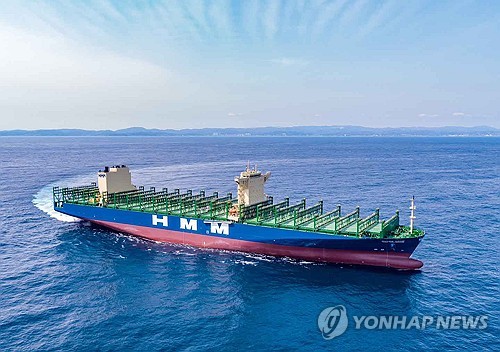
(서울=연합뉴스) 김태종 기자 = 삼성증권은 13일 국내 최대 컨테이너선사 HMM[011200]에 대해 "3분기 실적이 운임 강세 효과로 급증했다"며 당분간 호실적이 이어질 것으로 전망한다"고 밝혔다.
HMM은 연결 기준 올해 3분기 영업이익이 1조3천947억원으로 지난해 같은 기간보다 370% 증가했다고 12일 공시했다. 이는 2024년 3분기 이후 최대치로, 매출은 4조1천271억원으로 52% 증가했다.
김영호 연구원은 이날 보고서에서 "해상 운임 강세에 힘입어 주요 사업 부문 전반에 걸쳐 영업 레버리지가 나타나며 수익성이 대폭 개선됐다"고 평가했다.
이어 "여전히 주요 해상 운임이 강세를 보이고 있으며, 물동량 또한 견조한 상황"이라며 "최근 유가 또한 하락세를 보이고 있어 당분간 호실적이 이어질 것으로 전망한다"고 내다봤다.
또 "체질 개선을 위한 비컨테이너선 투자를 진행 중이며, 최근 발레(Vale)사와 4조7천억원 규모의 초장기 계약을 체결하는 등 중장기 사업 포트폴리오 다변화가 기대되는 상황"이라고 설명했다
그러면서 "주요 얼라이언스들이 수에즈운하 운항 재개를 준비 중이며, 전체 선복량의 45%까지 차오른 신조 발주 잔고로 과잉 공급에 대한 우려가 있는 것은 사실이지만, 견조한 운임과 유가 하락에 따른 영업레버리지가 본격화되는 구간"이라고 짚었다.
김 연구원은 다만, HMM에 대한 투자의견과 목표주가를 '매수'와 2만8천원을 각각 유지했다. 전장 종가는 2만700원이다.
taejong75@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
(서울=연합뉴스) 김태종 기자 = 삼성증권은 13일 국내 최대 컨테이너선사 HMM[011200]에 대해 "3분기 실적이 운임 강세 효과로 급증했다"며 당분간 호실적이 이어질 것으로 전망한다"고 밝혔다.
HMM은 연결 기준 올해 3분기 영업이익이 1조3천947억원으로 지난해 같은 기간보다 370% 증가했다고 12일 공시했다. 이는 2024년 3분기 이후 최대치로, 매출은 4조1천271억원으로 52% 증가했다.
김영호 연구원은 이날 보고서에서 "해상 운임 강세에 힘입어 주요 사업 부문 전반에 걸쳐 영업 레버리지가 나타나며 수익성이 대폭 개선됐다"고 평가했다.
이어 "여전히 주요 해상 운임이 강세를 보이고 있으며, 물동량 또한 견조한 상황"이라며 "최근 유가 또한 하락세를 보이고 있어 당분간 호실적이 이어질 것으로 전망한다"고 내다봤다.
또 "체질 개선을 위한 비컨테이너선 투자를 진행 중이며, 최근 발레(Vale)사와 4조7천억원 규모의 초장기 계약을 체결하는 등 중장기 사업 포트폴리오 다변화가 기대되는 상황"이라고 설명했다
그러면서 "주요 얼라이언스들이 수에즈운하 운항 재개를 준비 중이며, 전체 선복량의 45%까지 차오른 신조 발주 잔고로 과잉 공급에 대한 우려가 있는 것은 사실이지만, 견조한 운임과 유가 하락에 따른 영업레버리지가 본격화되는 구간"이라고 짚었다.
김 연구원은 다만, HMM에 대한 투자의견과 목표주가를 '매수'와 2만8천원을 각각 유지했다. 전장 종가는 2만700원이다.
taejong75@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스