
하이닉스 ADR, SMH에 21일부터 편입
5.2조원 규모 패시브 자금 유입 기대
40% 육박하는 괴리율 해소는 숙제

SK하이닉스 ADR이 글로벌 대표 반도체 ETF인 '반에크 반도체(SMH)'에 편입되면서 대규모 패시브 자금 유입이 본격화된다. 이같은 기대감이 선반영되며 ADR이 보통주보다 비싸게 거래되는 괴리율도 커지고 있다. 시장의 시선은 막대한 패시브 자금 유입 효과와 괴리율 정상화 시점으로 모이고 있다.
● 4.75% 비중 확보…5조원 매수세
18일 증권업계에 따르면 SK하이닉스 ADR은 'SMH'가 추종하는 지수인 'MVIS US Listed Semiconductor 25 Index'에 신규 편입됐다. 스카이웍스 솔루션즈는 지수에서 편출됐다.
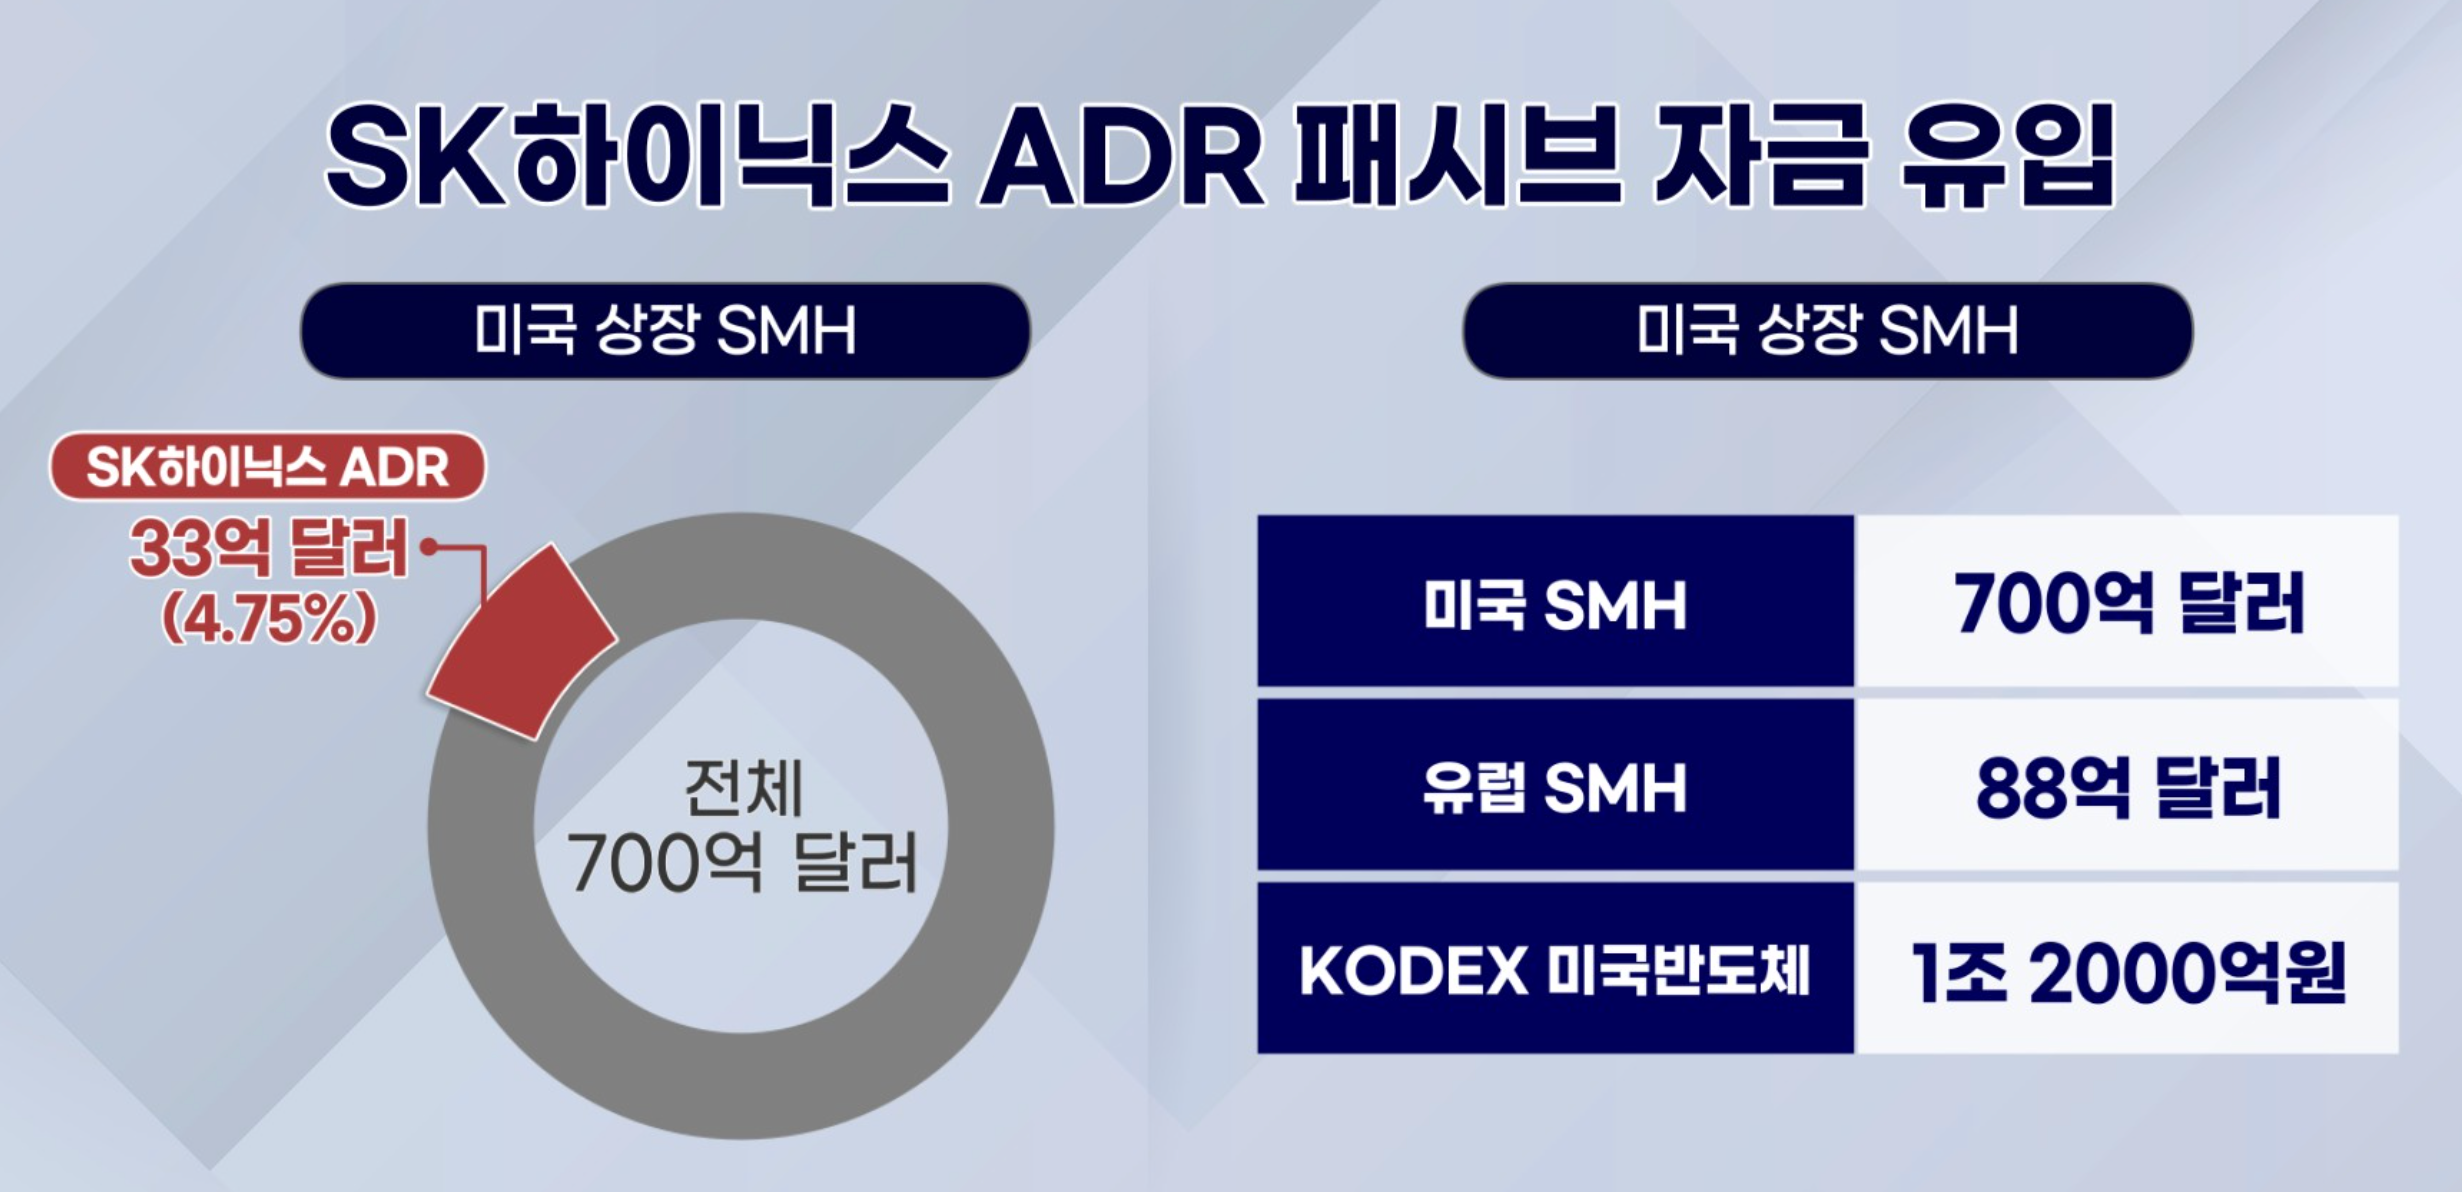
18일 미국 증시 종가 기준으로 SMH에 편입된다. 21일 개장부터 포트폴리오에 반영된다. SK하이닉스 ADR은 4.75%의 비중을 차지하게 된다. 파급력은 막강하다. SMH는 순자산총액이 700억 달러에 달한다. 4.75%의 비중을 계산해보면 33억 2000만 달러(4.6조원)의 자금 유입이 예상된다.
동일 지수를 추종하는 국내 상장 상품인 'KODEX 미국반도체'(시총 1.2조원)와 유럽에 상장된 '반에크 반도체 UCITS ETF'(시총 88억 달러) 등도 4.75%의 비중을 담아야 한다. 이들 펀드에서 유입되는 매수 자금만 6000억원에 달한다.
글로벌 패시브 ETF에서 5조 2000억원의 매수세가 유입되는 셈이다. 현재 SK하이닉스 ADR의 시가총액은 333억달러(46조원) 수준이다. ETF 편입 이벤트로 ADR 시가총액의 11.3%에 달하는 자금이 들어오는 구조다.
● 본주 대비 40% 비싼 ADR
SMH 편입 기대감에 최근 SK하이닉스 ADR에는 강한 매수세가 몰렸다. 패시브 자금 유입에 대한 기대감이 선반영되며 ADR과 보통주의 불균형은 극단으로 치달았다.
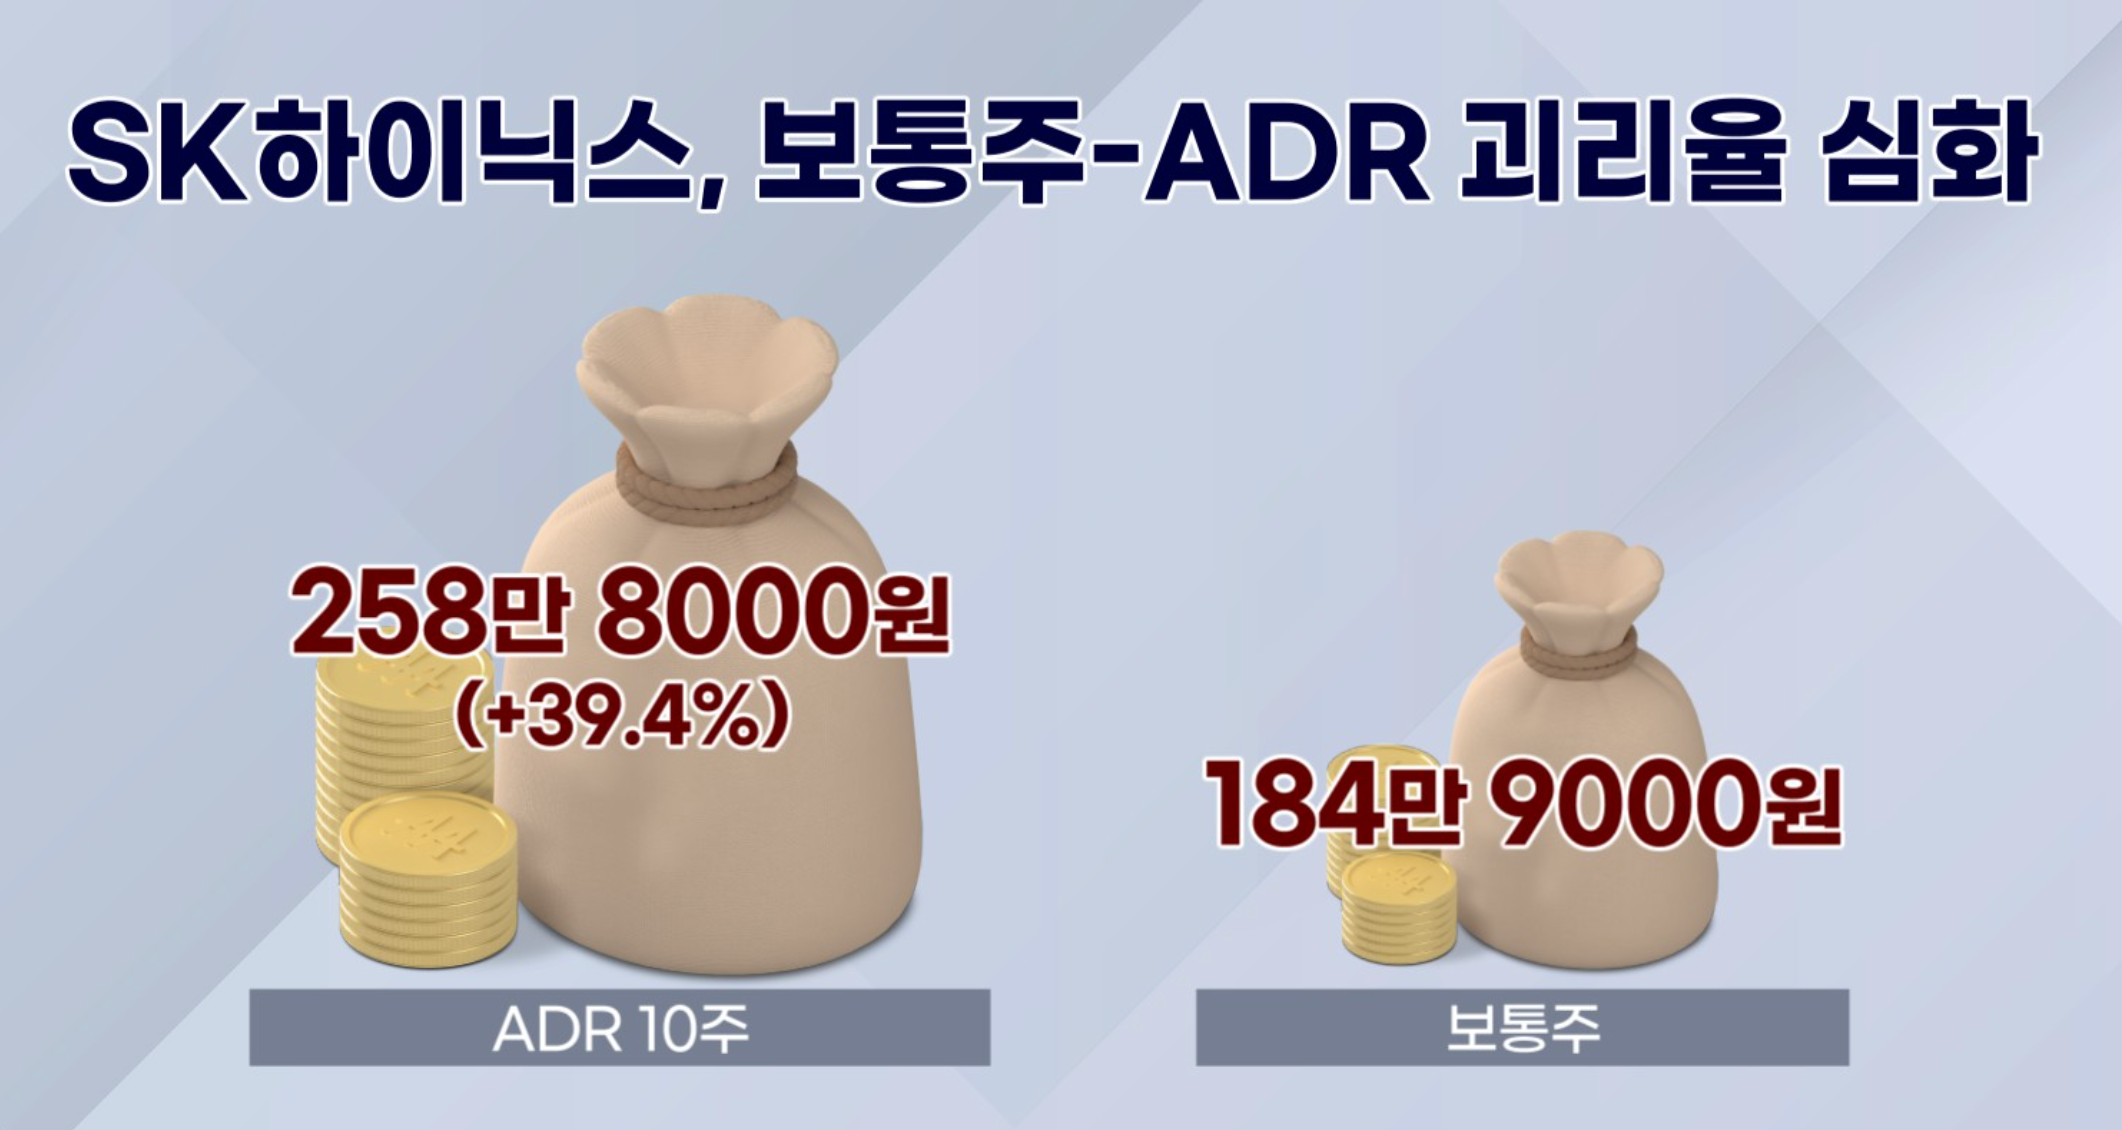
18일 기준 SK하이닉스 ADR 주가는 187달러(25만 8800원)였다. ADR 10주=보통주 1주이므로 보통주로 환산하면 258만 8000원이다. 반면 국내 증시에서 SK하이닉스 종가는 184만 9000원이었다. ADR이 본주보다 39.4% 비싸게 거래된 것이다.
정상적인 상황이라면 저렴한 국내 보통주를 매수 → 미국 예탁은행에 맡기고 ADR 발행 → 미국 시장에 매도하는 차익거래가 가동돼 주가가 모여야 한다.
그러나 현재 차익거래는 불가능한 상태다. SK하이닉스는 미국에 유통할 수 있는 ADR 물량을 '보통주의 2.5%'로 제한했다. 상장 이후 ADR 매수세가 몰리며 이미 2.5% 비중은 가득찬 상태다. 서류상 ADR 수탁 한도는 보통주의 25%로 지금보다 10배 넉넉히 잡혀 있지만, 이는 향후 ADR 발행·해지가 반복될 때마다 신고해야 하는 행정 절차를 간소화하기 위한 서류상 최대치다.
SK하이닉스가 ADR 유통 한도(2.5%)를 늘리지 않는 이상 ADR 추가 발행은 어렵다. ADR에 40% 웃돈이 붙은 상황에서 ADR을 값싼 보통주로 교환할 투자자는 없다. 이런 상황에서 5조 2000억원의 신규 패시브 자금이 유입된다는 소식은 좁은 ADR에 갇혀 괴리율을 키우고 있는 셈이다.
● 40% 괴리율 언제 어떻게 좁혀지나
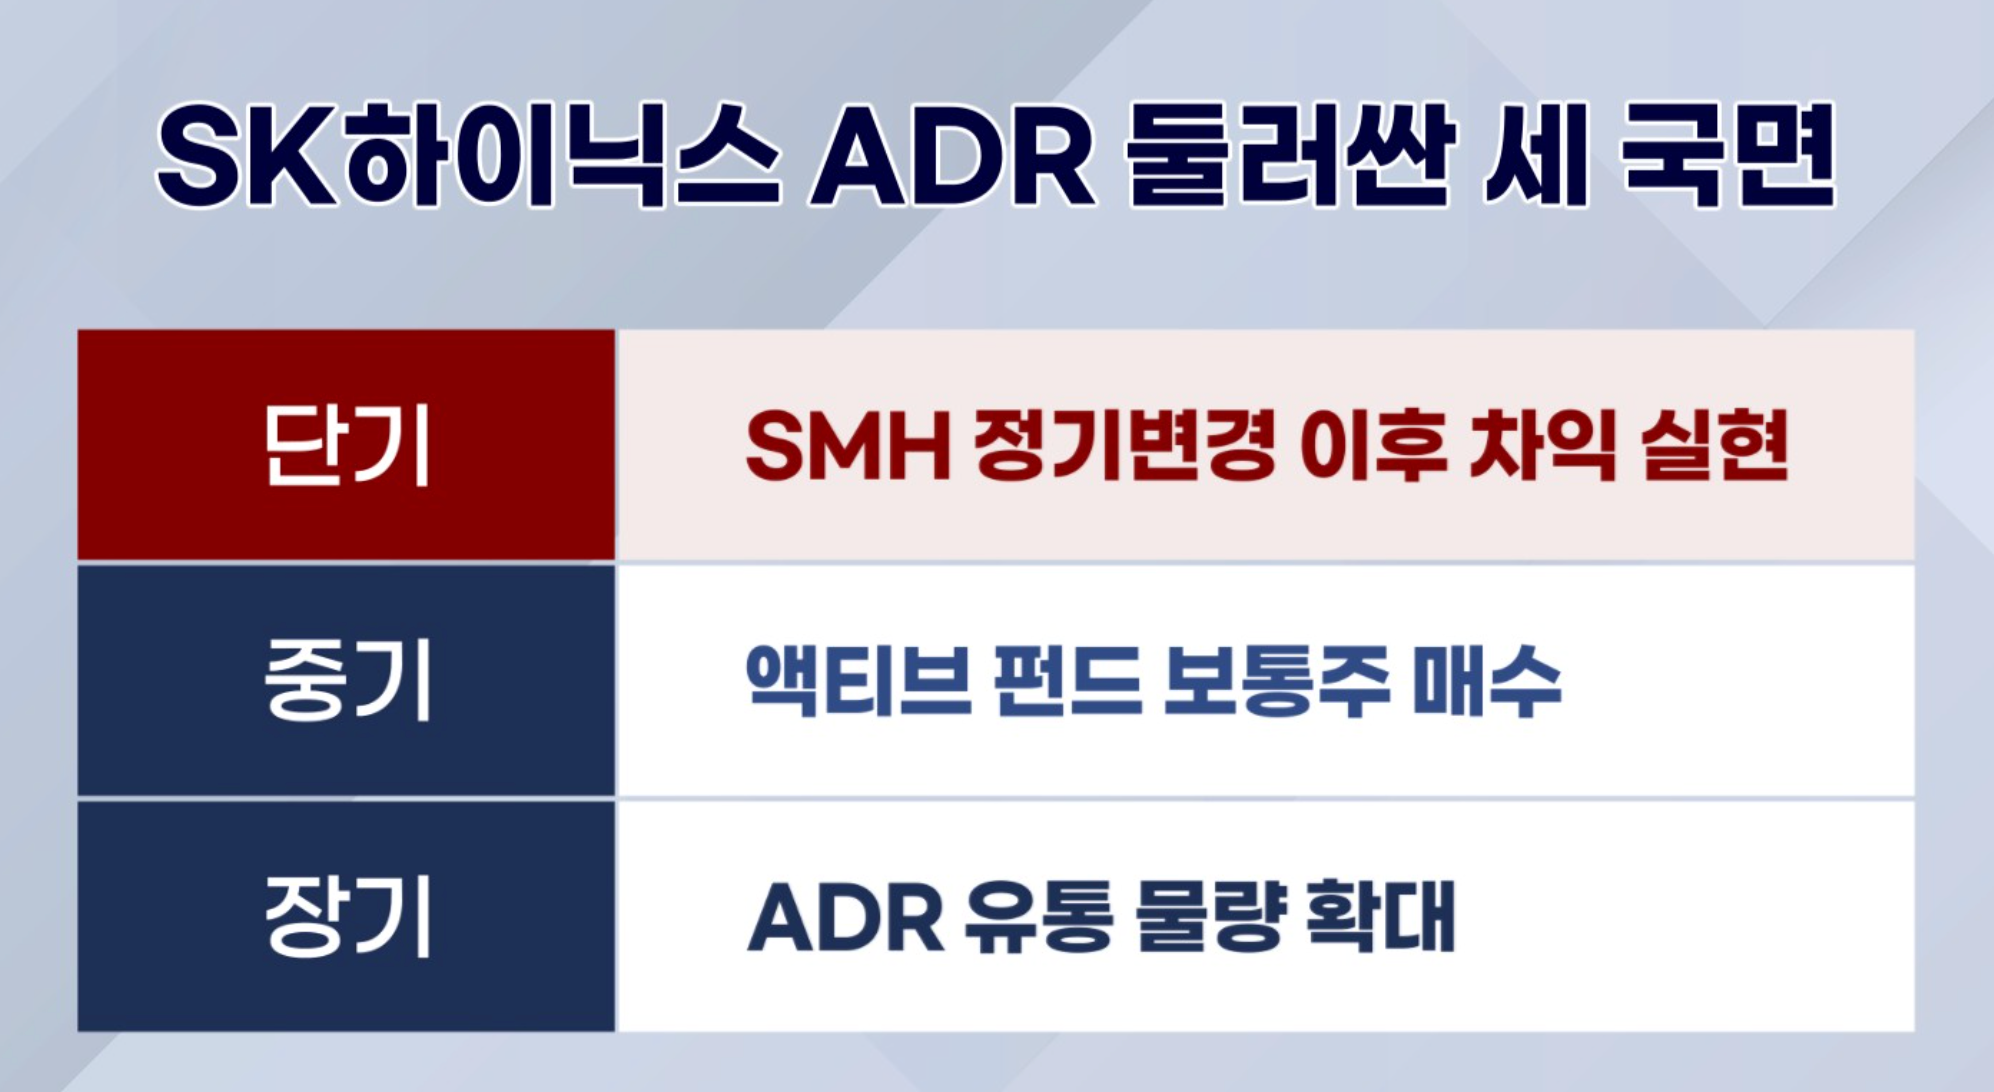
전문가들은 40%에 육박하는 괴리율이 세 가지 경로를 거치며 점진적으로 축소될 것으로 전망한다.
첫 번째는 21일 SMH 정기변경 직후 차익실현이다. 정기변경이 마무리되면 단기 패시브 매수세는 진정된다. 40% 웃돈이 붙은 것을 확인한 기존 ADR 투자자들이 차익실현에 나설 가능성이 있다. 고평가된 ADR을 공매도하고 저렴한 보통주를 매수하는 페어트레이딩이 나올 수도 있다. 결과적으로 ADR 차익 매물이 나오며 괴리율이 줄어드는 구조다.
두 번째 경로는 글로벌 액티브 자금의 보통주 매수다. SK하이닉스 펀더멘털을 보고 투자하는 롱온리 펀드 입장에서 웃돈을 주고 ADR을 매수할 이유가 없다. 롱온리 펀드가 어차피 SK하이닉스에 투자하는 것이라면 ADR보다 40% 저렴한 한국 보통주를 사들이는 수요가 늘어날 거란 관측이다. 국내 보통주 주가가 상승해 괴리율을 좁히는 흐름이 나타날 수 있다.
세 번째는 SK하이닉스 ADR의 유통 한도(현재 2.5%) 상향이다. 이는 TSMC와 궤를 같이한다. 1997년 TSMC ADR이 미국에 상장할 때 ADR 비중은 보통주의 2.8%에 불과했다. 당시에도 보통주→ADR 전환이 막힌 상태에서 기술주 투자 붐이 겹치자 TSMC ADR 프리미엄이 110%까지 폭등하는 현상을 겪었다.
TSMC는 ADR 2000년 6월 ADR 유통 한도를 늘렸다. 이후 10년에 걸쳐 단계적으로 한도를 상향한 결과 현재는 전체의 20% 이상을 ADR로 유통하고 있다. 최근 5년 ADR 프리미엄도 12%수준에 안착했다. SK하이닉스도 괴리율을 줄이기 위해 장기적으로 2.5% 한도를 상향할 수밖에 없을 것이라는 관측이 지배적이다.
● SMH 다음은 12월 나스닥100
SMH 편입 이후 SK하이닉스 ADR의 수급 모멘텀은 무엇일까. 유력한 이벤트는 12월 나스닥100 지수 정기 변경이다. 현재 SK하이닉스 ADR 시가총액(333억달러)은 나스닥 94~95위권이다. 현재 순위가 11월 말까지 유지될 경우 12월 정기 변경에서 지수 편입이 유력하다.
나스닥100을 추종하는 글로벌 패시브 자금 규모는 6000억 달러에 달한다. 95위권의 지수 내 비중은 0.15%안팎이다. 10억 달러 내외(1조 4000억원)의 패시브 자금이 12월 추가로 유입된다는 계산이 나온다.
반면, 필라델피아반도체지수(SOX) 편입은 내년 9월로 넘어가게 됐다. SOX는 연 1회(9월) 정기 변경을 한다. 7월 상장한 SK하이닉스 ADR은 상장 후 3개월이 지나지 않아 올해 정기 변경에 포함되지 않았다. 아울러 SOX 규정상 ADR이 전체에서 차지할 수 있는 비중은 10%로 제한돼 있다. TSMC ADR, ASML ADR이 이미 높은 비중을 차지하고 있다. 향후 SOX 지수에 편입되더라도 SMH나 나스닥100만큼의 폭발적인 자금 유입을 기대하기는 한계가 있다는 평가다.
관련뉴스