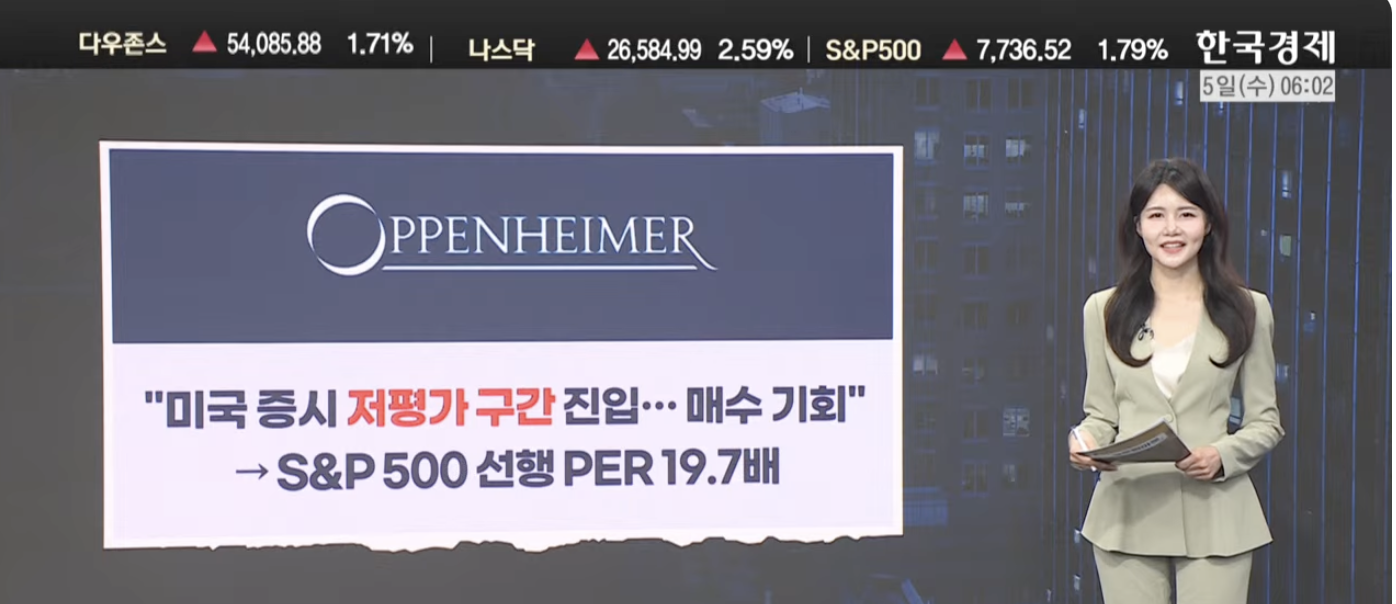
최근 글로벌 증시를 둘러싼 변동성과 매도세 속에서도 월가에서는 시장을 긍정적으로 바라보는 신호들이 포착되고 있습니다. 먹구름 뒤에 밝은 햇살이 숨어있다는 진단이 나옵니다. 최근 주가가 조정을 받으면서 S&P 500의 12개월 선행 주가수익비율(PER)은 19.7배까지 떨어졌습니다. 이는 지난 5년 평균치보다 약 2.5%나 저렴해진 수준으로, 미국 주요 기업들의 주식에 이른바 '세일 스티커'가 붙은 셈입니다.
달라진 것은 가격뿐만이 아닙니다. 기업들의 펀더멘털, 즉 실적이 아주 든든하게 받쳐주고 있습니다. 이번 실적 발표 시즌을 살펴보면 S&P 500에 속한 전 업종의 이익이 작년보다 늘어났습니다. 특히 그중 3개 업종은 이익 증가율이 무려 세 자릿수를 기록하는 기염을 토했습니다. 월가 전문가들은 이처럼 매력적인 밸류에이션 상태와 강력한 실적 모멘텀을 오히려 매수 기회로 활용할 것을 권고하고 있습니다.
<h2 data-path-to-node="5">주가 조정으로 S&P 500 밸류에이션 매력 상승</h2>그렇다면 현재 월가의 장바구니에는 어떤 종목들이 담겨있을까요? 가장 먼저 도이치방크는 인공지능(AI) 소프트웨어 기업 팔란티어를 향해 강한 '러브콜'을 보냈습니다.
도이치방크는 팔란티어의 이번 2분기 성적표를 확인한 뒤 "그냥 잘한 수준이 아니라 정말 경이롭고 독보적인 성적"이라며 감탄을 금치 못했습니다. 그동안 월가에서 팔란티어를 바라볼 때 가장 큰 걸림돌은 고밸류에이션에 대한 우려였습니다. 하지만 팔란티어가 시장 예상을 뛰어넘는 실적을 증명하고 올해 연간 가이던스까지 크게 상향 조정하자 가격에 대한 의구심은 빠르게 해소되는 모습입니다. 이에 따라 도이치방크는 기존 '보유'였던 투자의견을 '매수'로 상향 조정했습니다.
<h2 data-path-to-node="9">도이치방크, 실적 모멘텀 확인된 팔란티어 '매수' 상향</h2>AI 인프라 시장의 성장세 속에서 파이퍼 샌들러는 AI 클라우드 기업 코어위브에 주목했습니다. 파이퍼 샌들러는 코어위브에 대해 투자의견 '비중 확대'를 제시했습니다.
현재 전 세계 AI 시장의 가장 큰 화두이자 당면 과제는 바로 전력 공급 문제입니다. 코어위브는 바로 이 전력난 문제를 겪고 있는 빅테크 고객들을 집중적으로 공략하는 전략을 취하고 있습니다. 경쟁 기업들이 전력 부족과 부품 수급 차질로 발을 동동 구르고 있을 때, 코어위브는 하이퍼스케일급 AI 인프라를 신속하게 제공할 수 있는 특화된 경쟁력을 갖추고 있습니다. 파이퍼 샌들러는 이러한 차별화된 능력을 바탕으로 코어위브가 시장 수요를 독점해 나갈 것이라고 자신했습니다.
<h2 data-path-to-node="13">파이퍼 샌들러, AI 인프라 특화 기업 코어위브 '비중 확대'</h2>국내 투자자들에게도 반가운 소식이 전해졌습니다. 뱅크오브아메리카(BoA)는 고대역폭메모리(HBM) 시장의 선도 기업인 SK하이닉스 ADR에 대해 극찬을 아끼지 않았습니다.
뱅크오브아메리카는 SK하이닉스 ADR에 대해 투자의견 '매수'를 유지하며, 현재 주가 수준이 매우 저렴하다고 평가했습니다. 목표주가는 본주 가격보다 무려 20%나 높은 프리미엄을 반영한 250달러로 제시했습니다. 이처럼 높은 평가를 내린 이유는 경쟁사인 마이크론의 2027~2028년 선행 PER과 비교했을 때, SK하이닉스가 훨씬 더 뛰어난 성과를 내고 있음에도 불구하고 주가가 억울하게 눌려있다는 판단 때문입니다. 뱅크오브아메리카는 "마이크론보다 하이닉스가 더 높은 가치를 인정받아야 마땅하다"며 밸류에이션 재평가의 필요성을 강조했습니다.
<h2 data-path-to-node="17">BoA, HBM 선도 기업 SK하이닉스 목표가 250달러 제시</h2>그렇다면 비교 대상이 된 마이크론의 투자 매력이 떨어진 것일까요? 그것은 아닙니다. 뱅크오브아메리카는 마이크론에 대해서도 역시 긍정적인 시각을 유지하며 투자의견 '매수'를 제시했습니다. 마이크론은 향후 반도체 업황에 최악의 상황이 오더라도, 향후 벌어들일 이익 체력이 과거 최고점 시기와는 비교가 안 될 정도로 높다는 점이 강점으로 꼽힙니다. 특히 전체 물량의 50~70% 이상을 장기 공급 계약(LTA)으로 묶어두었기 때문에, 향후 메모리 반도체 가격이 흔들리더라도 실적을 든든하게 방어할 수 있는 기초체력을 확보했습니다. 월가는 장기적인 성장성이 확실한 만큼 마이크론의 현재 주가 역시 여전히 매수하기에 매력적인 구간이라고 분석했습니다.
돌이켜보면 시장이 흔들릴 때마다 투자자들의 고민과 불확실성도 함께 커지기 마련입니다. 하지만 오늘 월가의 시각은 오히려 지금이 좋은 기업을 할인된 가격에 담을 수 있는 적기라는 점을 시사하고 있습니다. 이번 변동성이 단순한 위기로 끝날지, 아니면 포트폴리오를 재정비할 기회로 기록될지는 결국 앞으로 기업들이 보여줄 실적 펀더멘털이 증명할 것입니다.
박지원 외신 캐스터
관련뉴스