불과 3개월 전 한국 증시에 대한 투자의견을 낮췄던 세계 최대 자산운용사 블랙록이 한국을 비롯한 신흥시장 주식에 대해 "비중을 늘릴 만하다"는 의견을 다시 내놨다고 16일 한경닷컴이 보도했다.
7~8월 국내 증시에서 '빚투'가 크게 줄자 위험이 줄었다고 본 것이다.
블랙록 투자연구소(BII)는 14일(현지시간) 낸 주간 보고서에서 신흥시장 주식 투자의견을 '중립'에서 '비중확대'로 올렸다. 관망을 뜻하는 '중립'보다 한 단계 높은 의견인 '비중확대'는 사도 좋다는 뜻을 의미한다.
"인공지능(AI) 시대에 꼭 필요한 자원을 쥔 데다 실적도 탄탄해 신흥국 주식이 더 나은 수익을 낼 것"이라고 웨이 리 BII 글로벌 최고투자전략가 등이 전망했다.
AI 산업이 빠르게 성장하며 반도체와 전력, 데이터센터 등 자원의 수요가 공급을 앞지르는 'AI 희소성' 현상이 나타날 것이라고 블랙록은 내다봤다.
특히 한국과 대만이 반도체·메모리를 만드는 핵심 국가이고, 삼성전자와 SK하이닉스의 실적이 탄탄하다는 점을 블랙록은 높이 평가했다. 브라질 등 중남미에 대해서는 AI 데이터센터에 필요한 원자재의 공급처로 지목했다.
앞서 블랙록은 6월 30일 투자의견을 낮추면서 한국 증시가 AI·반도체 종목에 지나치게 쏠렸고 빚투가 늘어 위험하다고 지적했다.
그러나 7~8월 동안 '빚투'가 상당 부분 사라진 것이 판단을 바꾼 배경으로 보인다. 블랙록은 "이후 한국 증시가 실제로 손실을 겪었고 여름철 디레버리징이 레버리지 우려를 완화했다"고 밝혔다.
국내 증시에서 6~7월 주가가 급락해 거래를 멈추는 '서킷브레이커'가 여러 차례 발동되는 등 크게 출렁였다. 빚내서 산 주식 규모(신용융자 잔고)도 6월 24일 38조6000억원으로 정점을 찍었지만 한 달여 만에 15.4% 줄었다.
신흥국 기업의 주가는 이익 증가에 비해 상대적으로 싸다는 점도 매력으로 꼽혔다. 블랙록에 따르면 신흥시장 주요 기업의 향후 1년 이익은 34.2% 늘어 미국(20.3%)을 크게 웃돌 것으로 전망된다. 그런데도 주가는 이익 대비 약 10배 수준이다. 미국(19.9배)의 절반 수준이다.
그러나 블랙록은 "AI 실적이 기대에 못 미치거나 빚투 우려가 다시 커지면 투자 판단을 재검토할 수 있다"고 밝혔다.
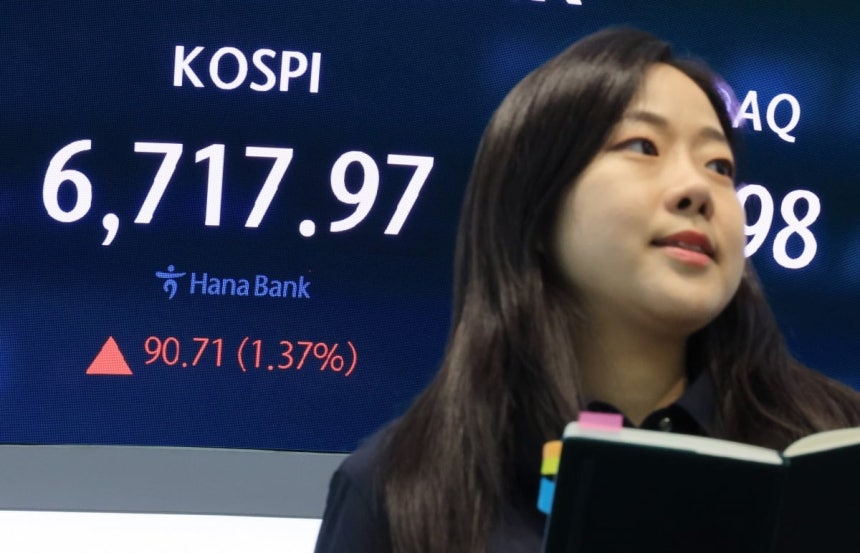
(사진=연합뉴스)
한국경제TV 디지털뉴스부 박근아 기자
twilight1093@hankyungtv.com관련뉴스