두산그룹 지주사인 두산의 최근 주가 반등세가 뚜렷한 가운데, 상승 여력이 현 주가 대비 90% 수준까지 더 남았다는 긍정적 전망이 나왔다.
19일 한국거래소에 따르면, 두산은 지난 18일 2.99% 오른 144만7,000원에 마감했다.
현 주가는 지난 7월 30일 90만원까지 밀린 이후 약 60% 반등한 수준이다.
한 때 '황제주' 타이틀마저 반납해야만 했지만, 두달여 간 꾸준히 회복의 기간을 보낸 결과다.
증권가에서는 하반기 광모듈 매출의 빠른 증가와 증설 모멘텀 등을 기반으로 200만원대 이상의 목표주가를 제시하고 있다.
김수현 DS투자증권 연구원은 18일 두산의 목표주가를 기존 240만원에서 275만원으로 상향 조정했다.
김 연구원은 먼저 "상반기 광트랜시버향 CCL 매출액은 약 800억원으로 전년 대비 10배 이상 증가 했으며 최근 폭발적인 수요 증가로 하반기는 상반기 대비 약 3배 증가한 2,200억원의 매출이 기대된다"고 분석했다.
지난 17일 내놓은 대규모의 증설 결정도 대형 모멘텀이라는 평가다.
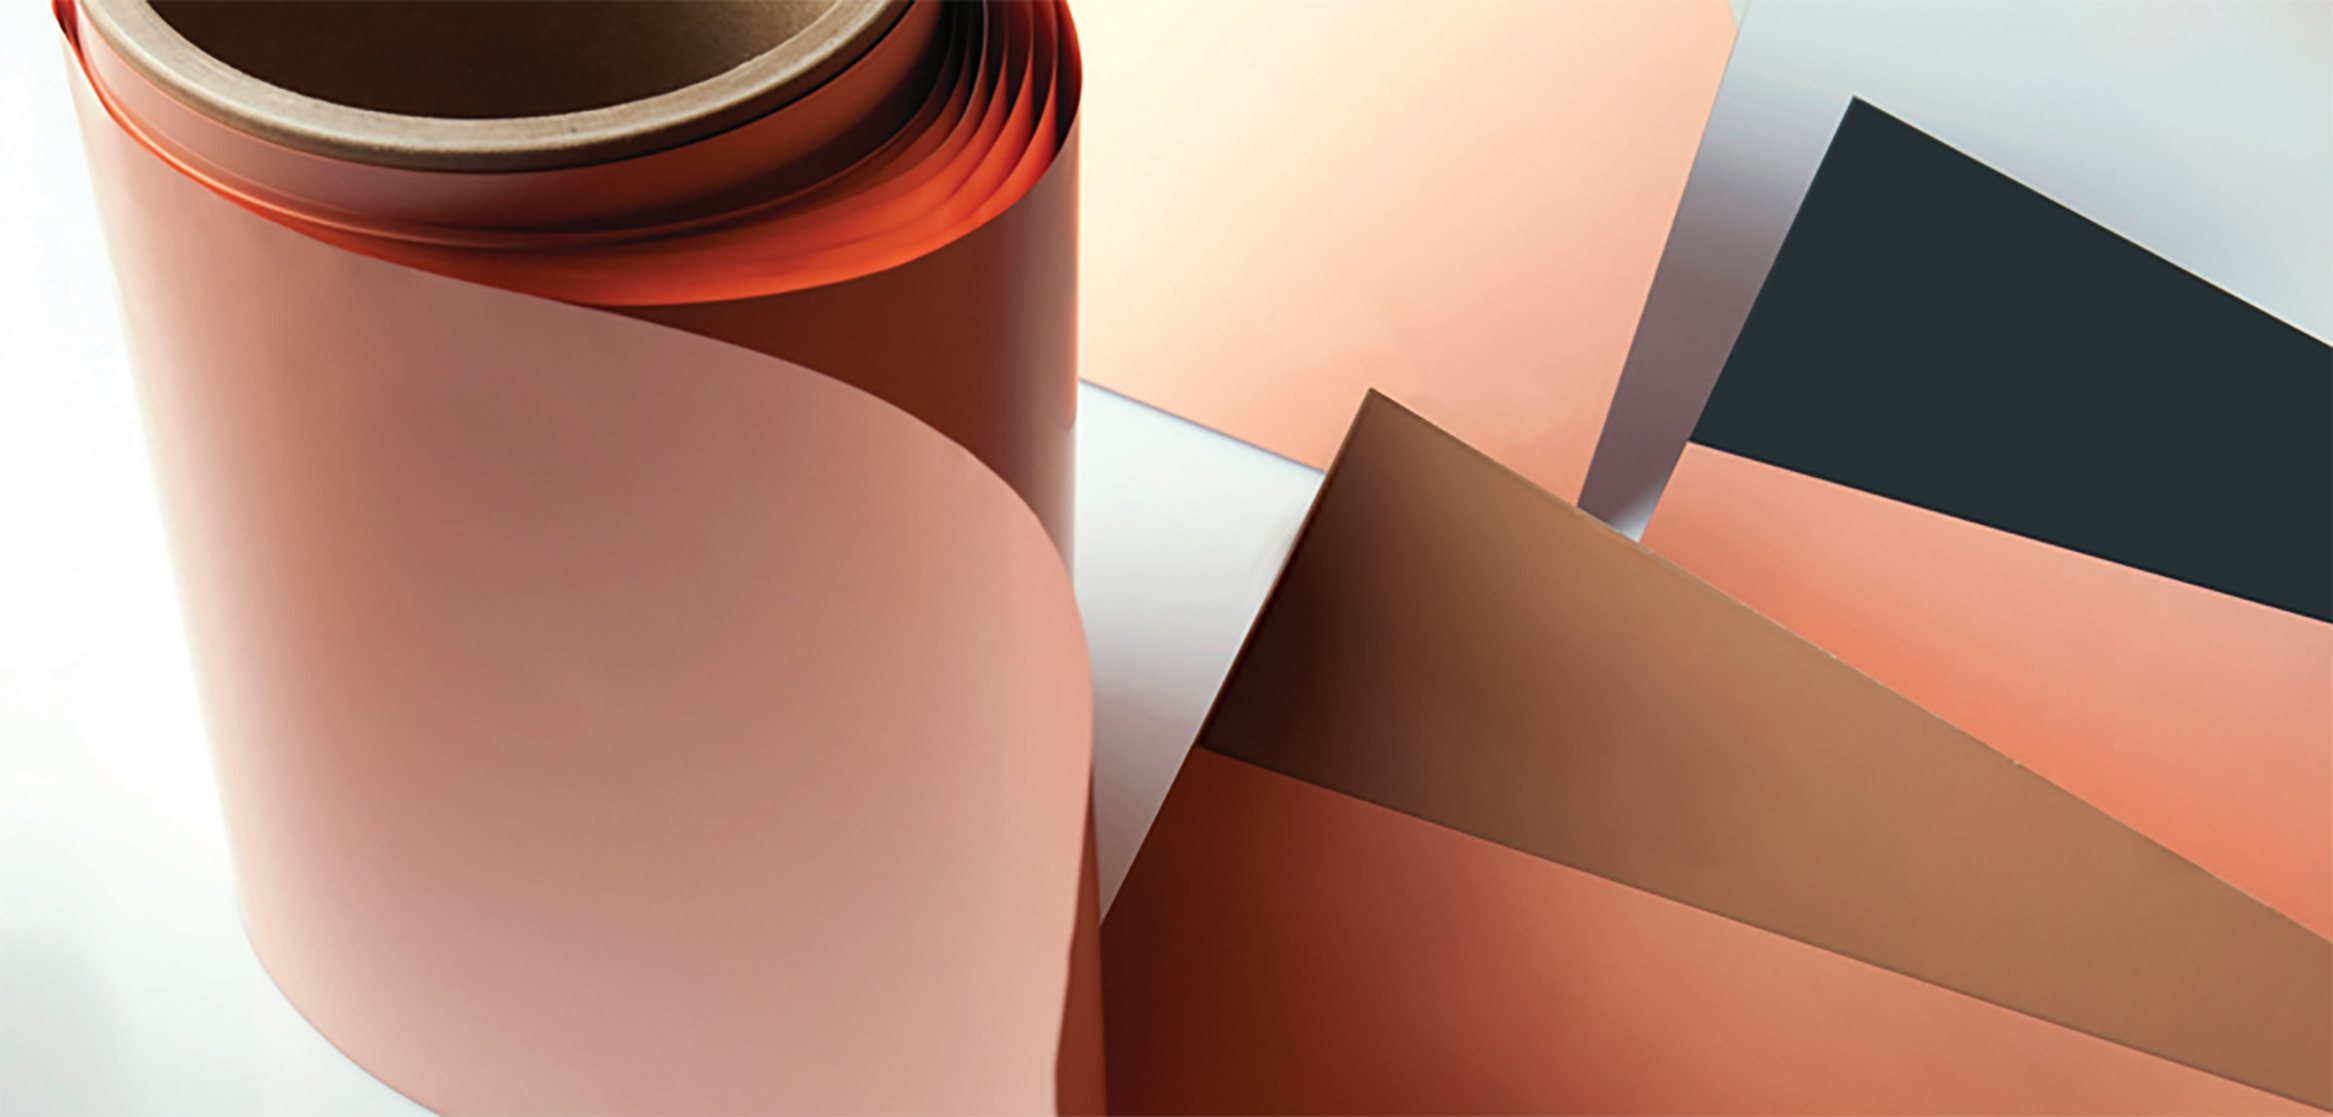
두산은 국내와 중국에서 9,700억원 규모의 동박적층판(CCL) 설비 투자에 나선다고 밝혔다. 이는 두산이 해온 자체 사업의 단일 설비투자액 가운데 역대 최대 규모다.
투자는 2028년까지 3년에 걸쳐 단계적으로 한다. 신규 라인은 2028년 하반기 첫 가동에 들어갈 예정이다.
주주 친화적 행보도 긍정적으로 평가받았다.
김 연구원은 "시가 약 3조원 규모의 자사주 전량 소각 결정으로 주가 부양 노력과 주주 친화 노력을 지속하고 있다"며 "시장에서는 공정거래법상 지주회사 중 주주환원과 기업가치 제고에 가장 적극적인 회사라는 평가"라고 말했다.
관련뉴스