
AI 에이전트 흥행 성공한 메타
법적인 분쟁도 해소되며 리스크 줄어
늘어나는 감가상각비, 장기부채는 과제
메타플랫폼스의 개인용 AI 에이전트 '뮤즈' 등장은 AI 수익화를 바라보는 시장의 패러다임을 송두리째 바꿔놓았다. "천문학적인 인프라에 돈을 얼마나 쓸 것인가" "어떤 기업에게 AI를 판매해 투자금을 회수할 것인가"라는 근본적인 질문을 완전히 뒤집어 놨기 때문이다. 메타는 평범한 개인을 위한 맞춤형 AI로도 수익을 창출할 수 있다는 가능성을 제시한 셈이다.
● 평범한 이용자를 위한 일상의 AI
메타의 뮤즈는 개인의 일상생활에서 필요하는 업무를 대신 수행하는 대리 실행형 AI다. 기존의 대화 내용을 참고해 타인에게 이메일을 보내고, 항공사로부터 결항된 항공권을 환불받는 등 구체적인 이용 사례도 여럿 등장했다. 드라마 '김비서가 왜그럴까'에서 맹활약했던 김비서의 역할이 AI에게 맡겨진 셈이다.
앱스토어 1위에 오르며 성공 가능성도 증명됐다. 특히 메타의 경쟁력은 36억명에 달하는 SNS 이용자를 통한 '배포력'에 있음이 재차 확인됐다.
회사 실적 측면에서도 AI 활용도가 돋보인다. 광고 노출 전량을 거대언어모델로 분석해 클릭률을 8.3% 높이고 전환율을 15.7% 개선한 점이 대표적이다. 아울러 메타가 구축한 막대한 규모의 AI 서버를 다른 기업들에게 웃돈을 받고 빌려주거나 되팔 수 있는 기업용 판매 옵션까지 마련해뒀다. 다차원적인 투자금 회수와 수익화 모델을 완성해 가고 있다는 평가다.
● 법적 분쟁 해소와 신제품 기대감
뮤즈의 등장에 힘입어 주가는 강한 랠리를 펼치고 있다. 21일 메타 주가는 전 거래일 대비 11.43% 오른 741달러에 거래를 마쳤다. 웰스파고는 메타의 목표주가를 640달러에서 796달러로 높여잡았다.
AI 외에도 메타를 둘러싼 법률적 위험이 제거된 점도 긍정적이다. 메타는 29개주가 제기한 청소년 피해 소송과 관련해 최대 180억 달러(10년분납)에 합의했다. 최대 1조 4000억 달러에 달하던 천문학적 배상 리스크를 털어냈다.
여기에 23일부터 열리는 연례 개발자 행사 '메타커넥트'에서 증강현실 글래스와 차세대 AI 모델이 공개될 것이라는 기대감까지 겹쳐 상승 모멘텀이 극대화된 상태다.
● "자사주 매입 0달러"…재무전략 대선회
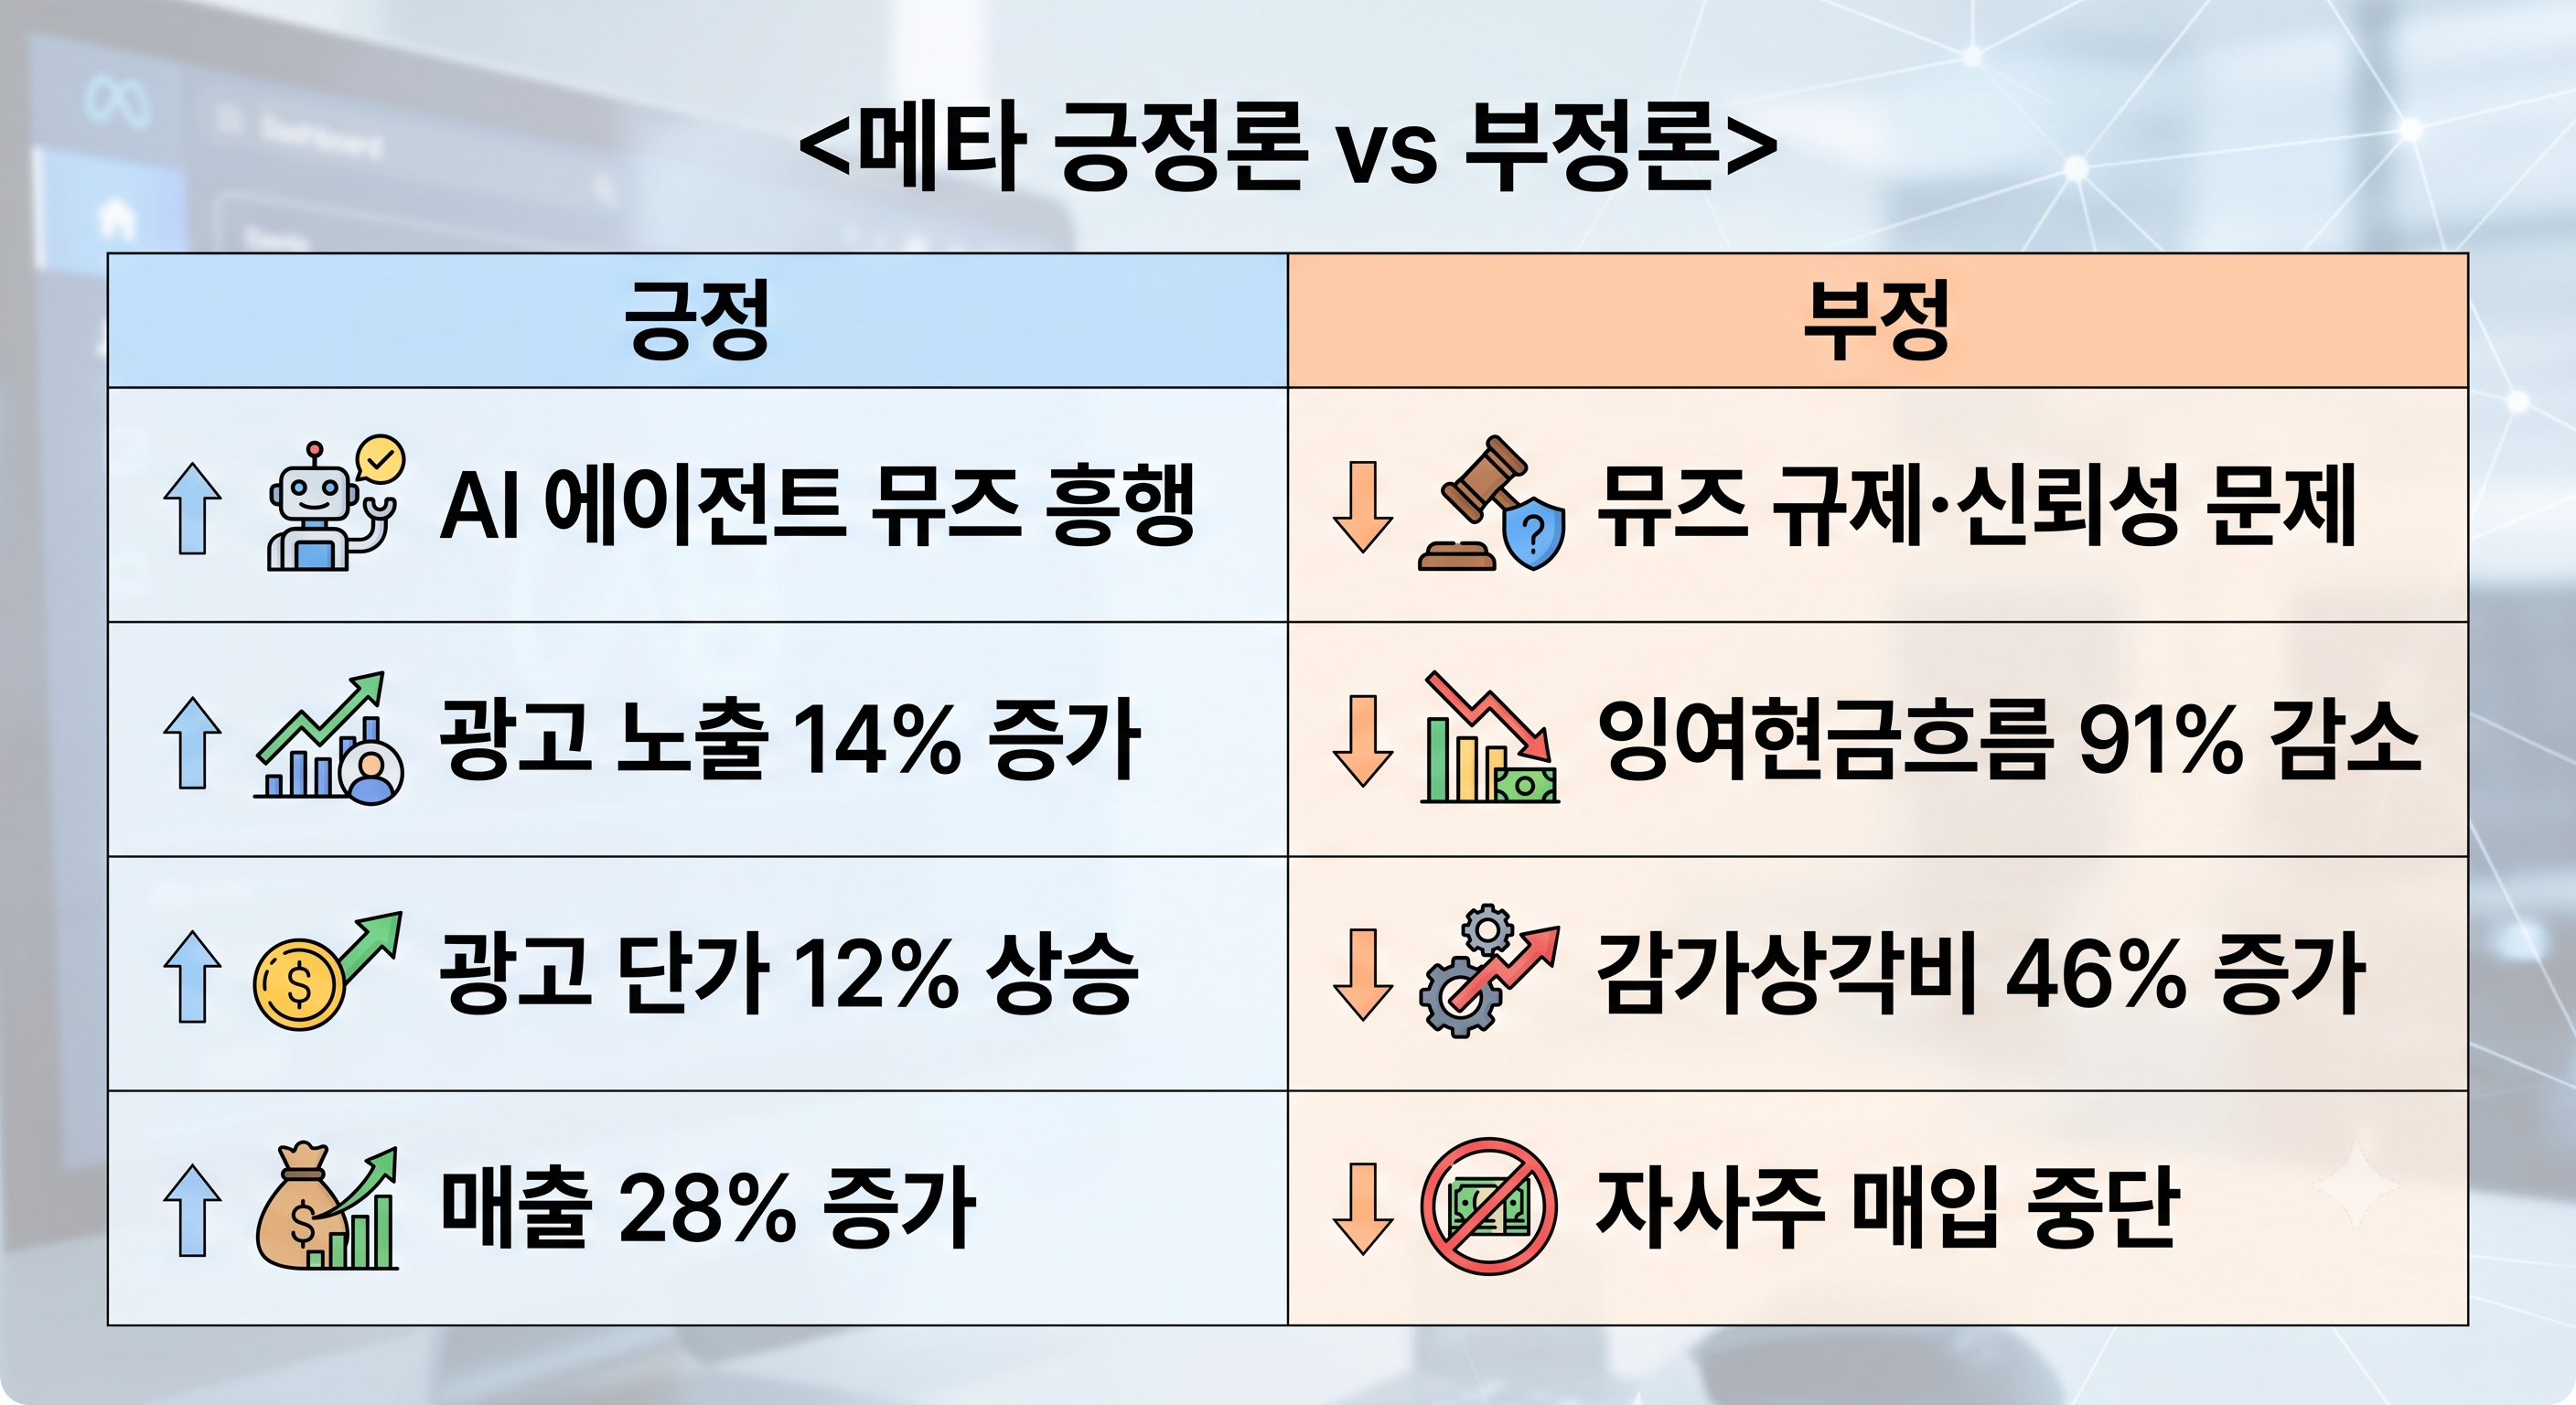
화려한 주가 이면에는 막대한 투자로 인한 재무 전략의 뚜렷한 변화도 감지된다. 메타는 광고 노출 14% 증가, 단가 12% 상승 등에 힘입어 매출액(608억 달러)이 1년 전보다 28% 늘었다.
반면 AI 설비 투자에 301억 달러를 쏟아부은 탓에 잉여현금흐름은 전년 대비 91% 급감한 7억 8000만 달러에 그쳤다. 주당순이익 역시 13% 감소한 6.18달러로 부진했다.
이에 따라 메타의 자본 배분 전략도 '부채 중심'으로 급선회했다. 주주환원의 핵심이던 자사주 매입을 전면 중단했다. 대신 장기부채는 249억 달러 늘었다. 동시에 올해 설비투자 예상치를 1300억~1450억 달러로 상향 조정하며 대규모 투자를 멈추지 않겠다는 방침을 명확히 했다.
● 남은 과제는 유료 전환율 검증과 이익률 방어
향후 주가의 가장 중요한 관건은 다가오는 10월 28일 3분기 실적 발표에서 뮤즈의 폭발적인 다운로드 수치가 실제 유료 구독 지표로 증명되는지 여부다.
또한 뮤즈가 사용자의 이메일, 건강, 결제 정보 등 민감한 개인정보에 접근하는 만큼 향후 보안 사고가 발생하거나 유럽처럼 규제의 벽에 부딪힐 리스크가 존재한다. 실제 아마존의 경우 구매 주도권을 확보하기 위해 뮤즈와의 제휴를 이미 거부한 상황이다.
재무적으로는 설비투자 급증의 직격탄으로 감가상각비가 늘어나고 있는 부분이 리스크로 꼽힌다. 2분기 메타의 감가상각비는 63억 6000만 달러로 집계됐다. 전년 동기(43억 달러)대비 46% 폭증한 상황이다. 구조적인 이익률 압박을 방어해야 하는 과제가 여전히 남아있다.
관련뉴스