
'수익화 비행' 첫발
<앵커>
스페이스X가 개발 중인 차세대 대형 우주선 '스타십'이 한국시간으로 오늘 밤 사상 첫 궤도 비행에 나섭니다.
이번 비행은 단순 기술 시험을 넘어 실제 상용 위성을 정규 궤도에 올려놓는 첫 수익화 비행으로 평가받고 있습니다.
그동안 주가 부진을 겪었던 스페이스X의 첫 궤도 비행을 계기로, 국내 우주항공주들도 반등에 성공할 수 있을지 관심이 쏠립니다.
증권부 조예별 기자와 자세히 알아보겠습니다. 조 기자, 오늘 밤 진행되는 스타십 14차 비행은 이전 비행들과 비교해 어떤 점에서 차이가 있습니까?
<기자>
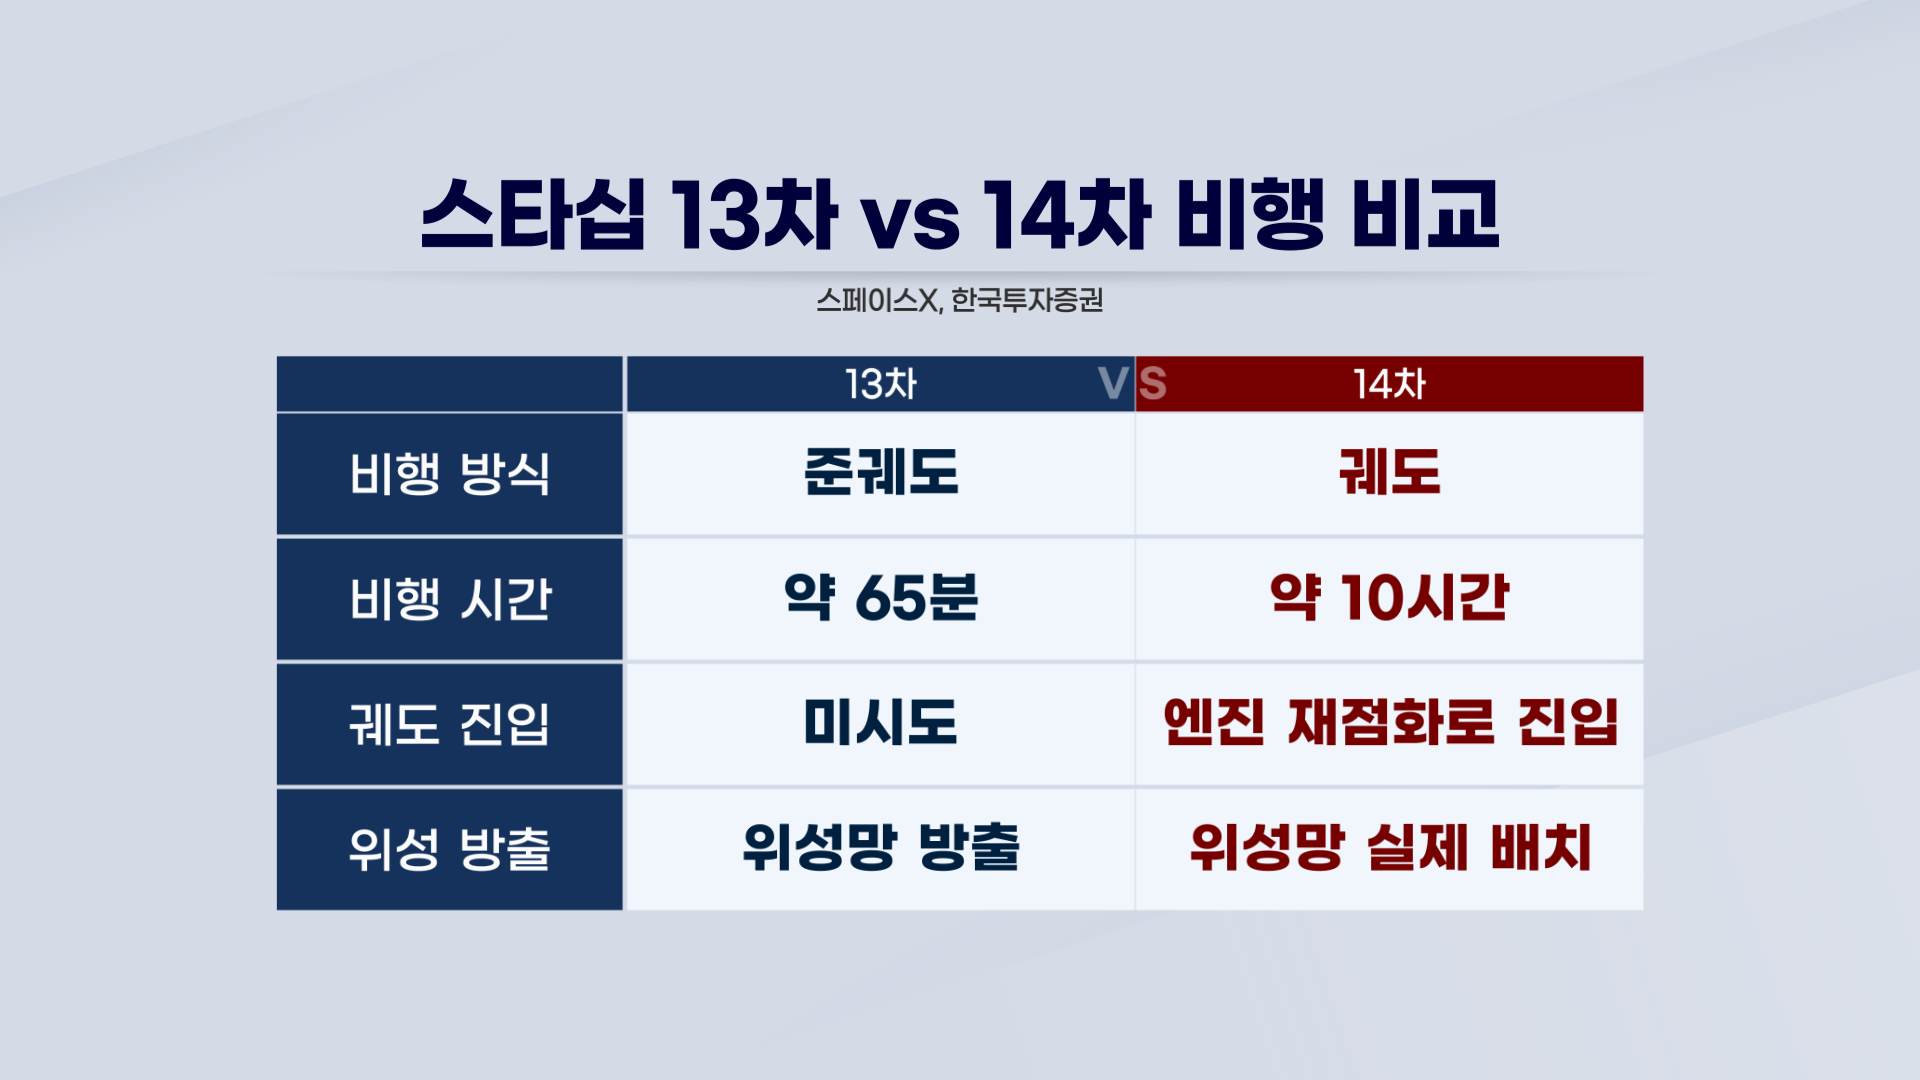
이번 14차 비행의 핵심은 '기술 시험'에서 '실제 수익화' 단계로 전환되는 첫 비행이라는 점입니다. 한국시간으로 오늘 오후 9시 15분부터 10시 30분 사이 스타십의 14차 시험비행이 예정되어 있는데요.
지난 13차 비행까지는 약 1시간 동안 우주 공간을 잠시 경유해 복귀하는 준궤도 비행에 그쳤습니다. 13차 비행에서 방출됐던 위성 20기 역시 궤도에 정착하지 못하고 20분 만에 대기권에서 소멸되는 단순 시험에 불과했습니다.
반면, 이번 14차 비행은 차세대 V3 스타링크 위성 26기를 실제 정규 운용 궤도에 직접 배치하고 잔류시키는 실전 임무입니다.
스타십은 고도 275km에서 지구를 6바퀴 공전하며 위성 배치를 마친 뒤 칠레 서쪽 태평양 해상에 착륙할 예정인데요. 이번 비행에 성공한다면 스페이스X의 핵심 수익원인 글로벌 통신 인프라망 확장에 기여할 수 있게 됩니다.
<앵커>
스타십이 위성을 궤도에 정상적으로 올려놓아야 스페이스X 수익에 직결되는 구조인 건데, 이번 비행 성공 여부가 스페이스X 실적에는 어떤 영향을 미치게 됩니까?
<기자>
증권가에서는 비용 소모에 그쳤던 스타십 프로젝트가 본격적인 수익화 사업으로 체질을 바꿀 수 있을 것으로 기대하고 있습니다.
박광남 한국투자증권 연구원은 "그동안 로켓 개발 발사에 투입된 막대한 자금이 장부에 비용으로만 반영됐다면, 이번 비행을 기점으로 궤도에 안착한 위성들이 통신 서비스를 개시하며 실제 매출과 현금을 창출하기 시작할 것"이라고 분석했습니다.
스페이스X의 올해 상반기 부문별 실적을 보면, 위성 통신 사업의 영업이익은 28억 4,400만 달러를 기록하며 현금창출원 역할을 했는데요. 반면 스타십 개발이 집중된 스페이스 부문은 상반기에만 12억 4백만 달러의 영업손실을 내며 전체 실적의 발목을 잡고 있습니다.
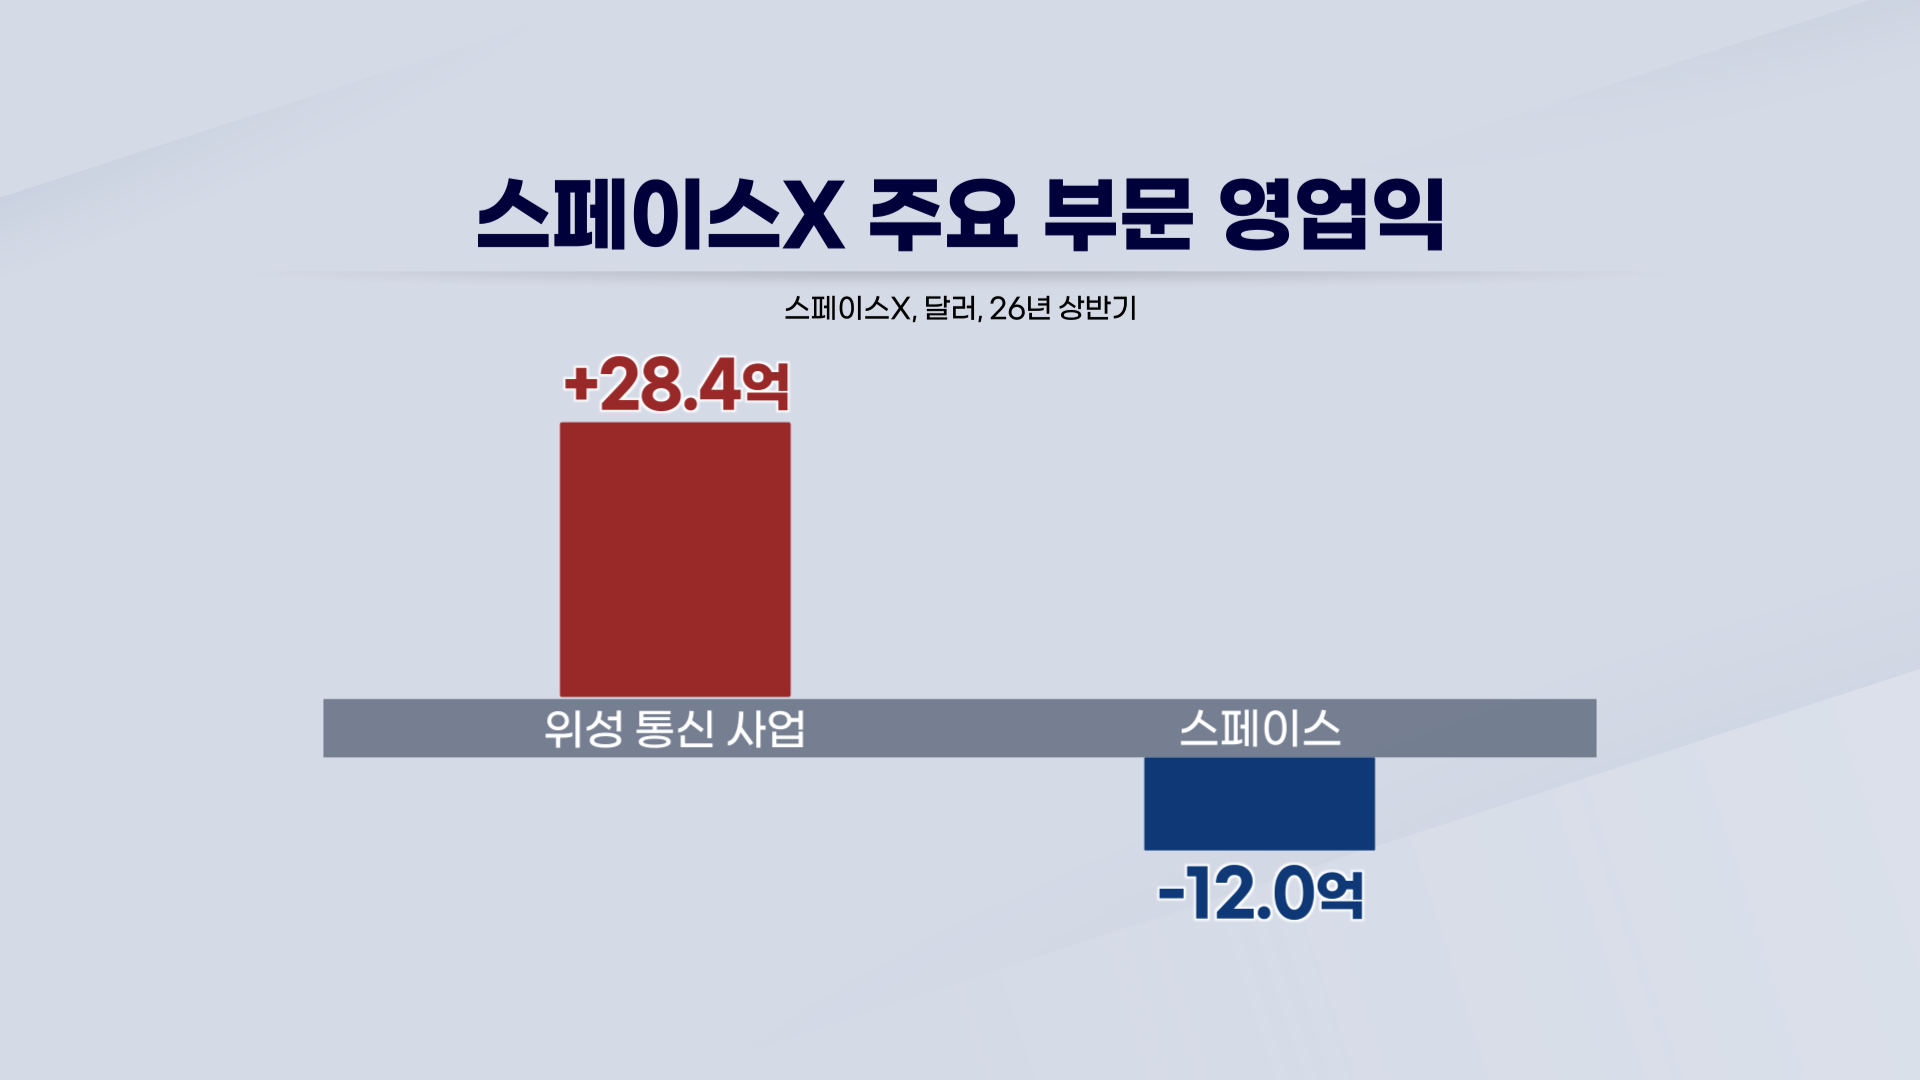
하지만 이번 궤도 비행을 통해 스타십의 상용화가 입증되면, 개발비 부담은 줄고 위성 배치 효율이 극대화되면서 스페이스 부문의 적자 폭이 가파르게 축소될 것이란 전망이 나옵니다.
<앵커>
그동안 스페이스X 주가 조정으로 국내 우주항공주들도 부진을 면치 못했는데요. 이번 궤도 비행에 성공하면 국내 우주항공주들도 함께 반등할 수 있습니까?
<기자>
스페이스X가 첫 궤도 비행에 성공하면, 그동안 부진했던 우주항공주 전반에 반등 모멘텀이 된다는 게 증권가의 지배적인 시각입니다.
그간 스페이스X는 각종 호재에도 성장 기대감이 주가에 선반영되어 있던 터라, 관련 이벤트가 나와도 주가가 크게 반응하지 못하는 구조였습니다. 실제로 201달러까지 올랐던 주가는 공모가(135달러)를 소폭 웃도는 148달러(25일 장 마감 기준)에 머물고 있습니다.
가시적인 실적보다는 '성장 기대감'으로 움직이던 국내 관련주들도 스페이스X 주가 부진의 타격을 면치 못했습니다. 국내 우주항공주들은 스페이스X가 상장했던 6월 12일 대비 37% 떨어진 수준까지 주가가 내려왔습니다.
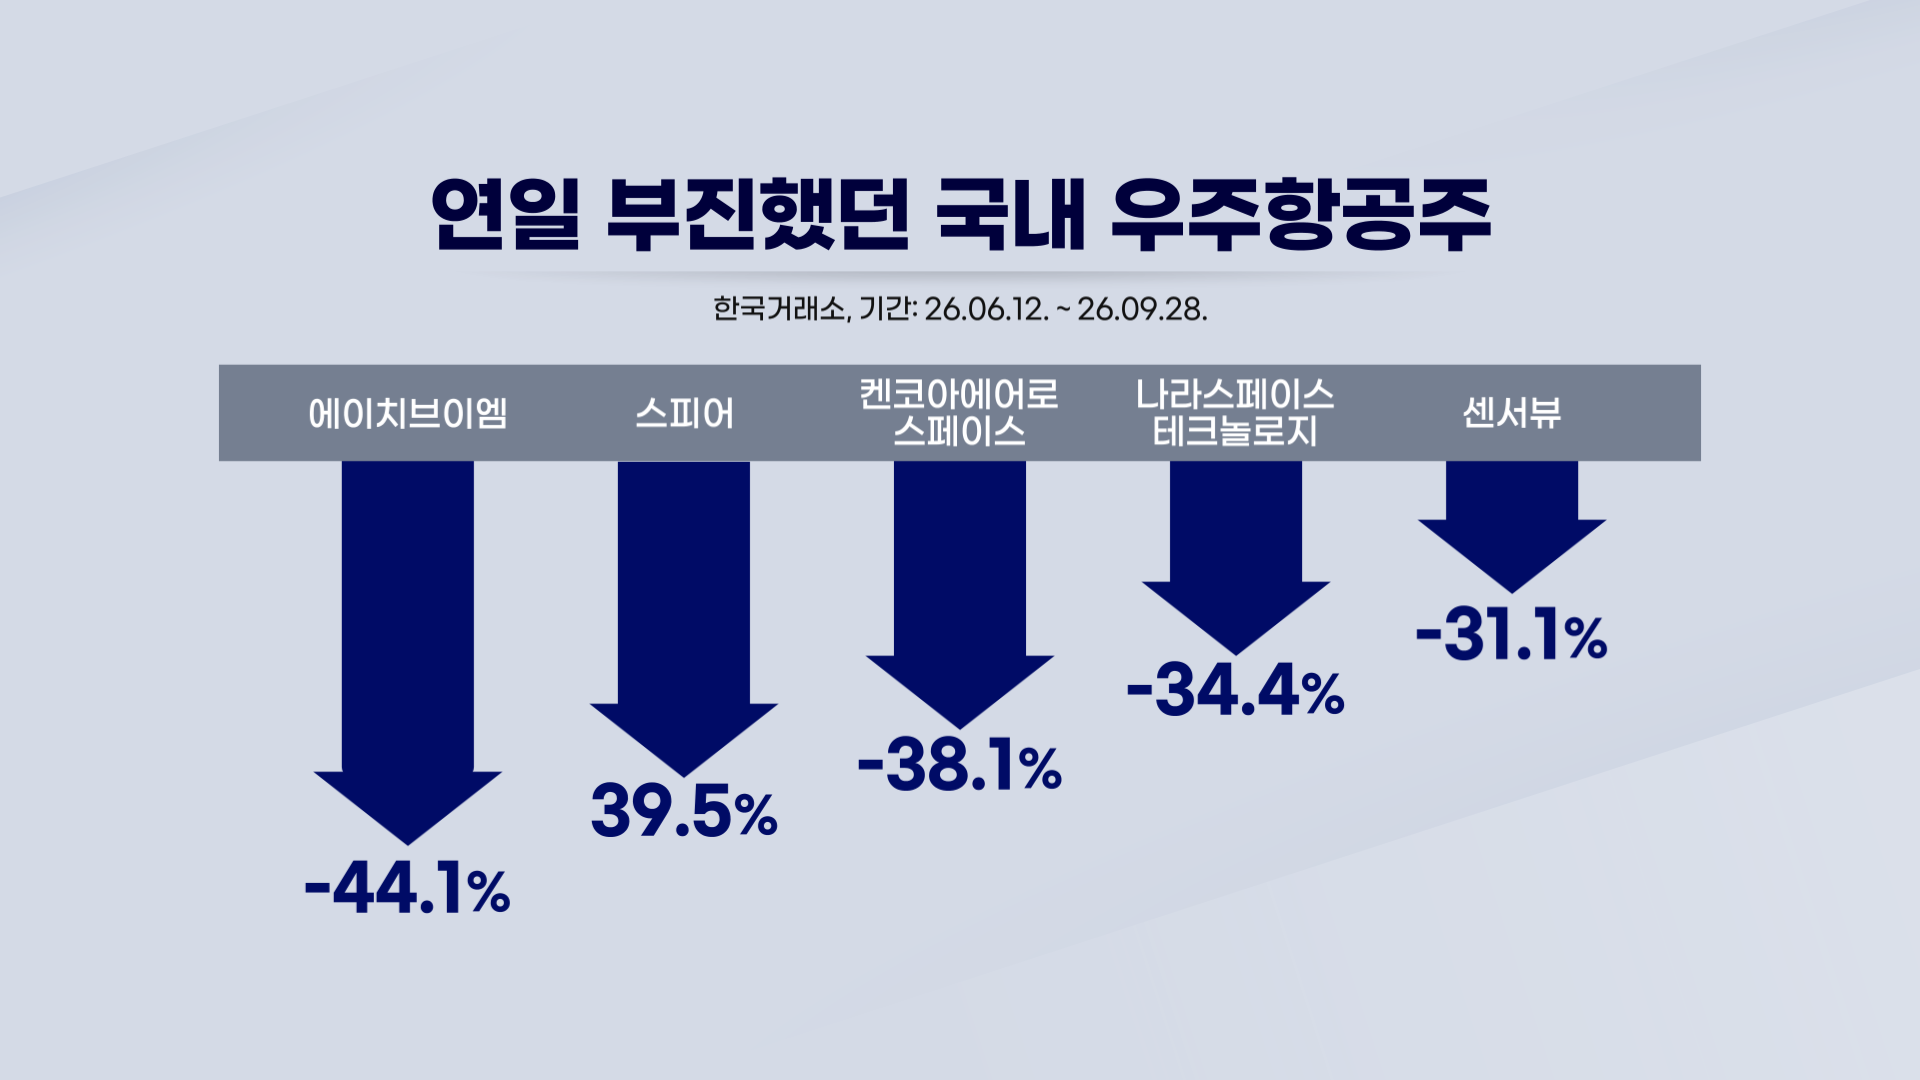
하지만 스타십이 궤도 진입에 성공하고 위성 배치를 본격화하면 상황은 달라진다는 분석입니다. 기체 양산과 발사 빈도가 늘어남에 따라 특수 소재, 부품, 지상국 데이터 수신 등 국내 우주항공 공급망 전체의 실제 수주가 눈앞으로 다가올 수 있다는 겁니다.
<앵커>
그렇다면 이번 스타십 궤도 비행 성공 시 직접적인 수혜가 기대되는 국내 종목은 어디입니까?
<기자>
증권가에서는 스페이스X에 직접 부품을 납품하는 스피어, 센서뷰, 켄코아에어로스페이스를 수혜주로 꼽았습니다.
한국투자증권은 그중 스피어에 주목하고 있는데요. 스타십 V3는 기체 내부의 연료 및 가스 공급 구조가 고도화되고 복잡해짐에 따라 특수 튜빙(배관) 사용량이 급증하고 있는데, 스피어는 벤더사를 통해 스타십용 고순도 튜빙을 독점적으로 공급하고 있습니다.
한국투자증권은 "스타십 상용화로 기체 생산과 발사 인프라 투자가 확대되면 핵심 부품을 공급하는 스피어의 수주 확대가 본격화되는 분기점"이라 진단하며 현재가 대비 약 125% 높은 목표주가 5만 원을 제시했습니다.
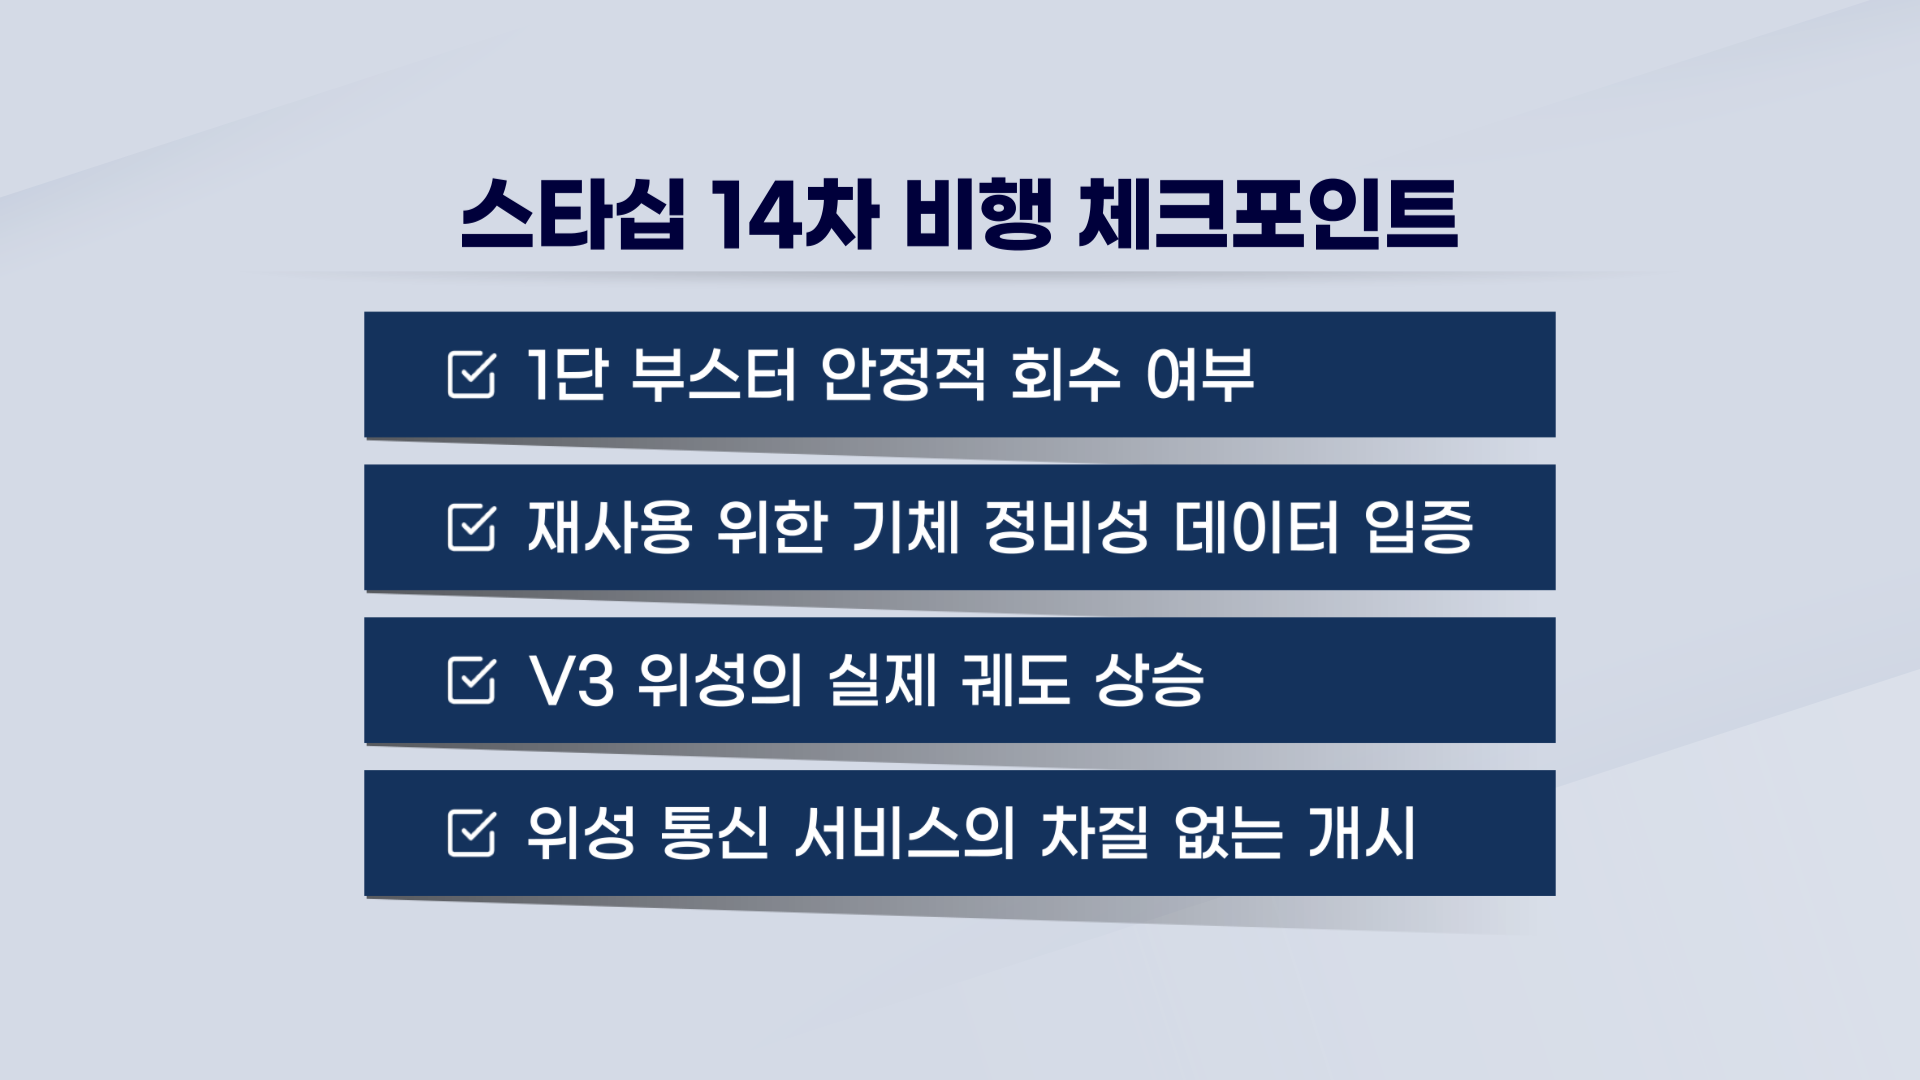
다만, 수혜 기대감이 일회성 이벤트에 그치지 않고 장기 상승 모멘텀으로 연결되기 위해선 기술적 성과를 함께 확인해야 한다는 분석입니다. 이번 비행을 통해 1단 부스터의 안정적인 회수와 기체 정비성 등 '반복 운항 능력'이 실제 데이터로 증명되는지, 우주로 나간 V3 위성들이 실제로 궤도를 높여 통신 서비스를 차질 없이 개시하는지가 관전 포인트로 꼽힙니다.
<앵커>
네, 잘 들었습니다.
스페이스X가 개발 중인 차세대 대형 우주선 '스타십'이 한국시간으로 오늘 밤 사상 첫 궤도 비행에 나섭니다.
이번 비행은 단순 기술 시험을 넘어 실제 상용 위성을 정규 궤도에 올려놓는 첫 수익화 비행으로 평가받고 있습니다.
그동안 주가 부진을 겪었던 스페이스X의 첫 궤도 비행을 계기로, 국내 우주항공주들도 반등에 성공할 수 있을지 관심이 쏠립니다.
증권부 조예별 기자와 자세히 알아보겠습니다. 조 기자, 오늘 밤 진행되는 스타십 14차 비행은 이전 비행들과 비교해 어떤 점에서 차이가 있습니까?
<기자>
이번 14차 비행의 핵심은 '기술 시험'에서 '실제 수익화' 단계로 전환되는 첫 비행이라는 점입니다. 한국시간으로 오늘 오후 9시 15분부터 10시 30분 사이 스타십의 14차 시험비행이 예정되어 있는데요.
지난 13차 비행까지는 약 1시간 동안 우주 공간을 잠시 경유해 복귀하는 준궤도 비행에 그쳤습니다. 13차 비행에서 방출됐던 위성 20기 역시 궤도에 정착하지 못하고 20분 만에 대기권에서 소멸되는 단순 시험에 불과했습니다.
반면, 이번 14차 비행은 차세대 V3 스타링크 위성 26기를 실제 정규 운용 궤도에 직접 배치하고 잔류시키는 실전 임무입니다.
스타십은 고도 275km에서 지구를 6바퀴 공전하며 위성 배치를 마친 뒤 칠레 서쪽 태평양 해상에 착륙할 예정인데요. 이번 비행에 성공한다면 스페이스X의 핵심 수익원인 글로벌 통신 인프라망 확장에 기여할 수 있게 됩니다.
<앵커>
스타십이 위성을 궤도에 정상적으로 올려놓아야 스페이스X 수익에 직결되는 구조인 건데, 이번 비행 성공 여부가 스페이스X 실적에는 어떤 영향을 미치게 됩니까?
<기자>
증권가에서는 비용 소모에 그쳤던 스타십 프로젝트가 본격적인 수익화 사업으로 체질을 바꿀 수 있을 것으로 기대하고 있습니다.
박광남 한국투자증권 연구원은 "그동안 로켓 개발 발사에 투입된 막대한 자금이 장부에 비용으로만 반영됐다면, 이번 비행을 기점으로 궤도에 안착한 위성들이 통신 서비스를 개시하며 실제 매출과 현금을 창출하기 시작할 것"이라고 분석했습니다.
스페이스X의 올해 상반기 부문별 실적을 보면, 위성 통신 사업의 영업이익은 28억 4,400만 달러를 기록하며 현금창출원 역할을 했는데요. 반면 스타십 개발이 집중된 스페이스 부문은 상반기에만 12억 4백만 달러의 영업손실을 내며 전체 실적의 발목을 잡고 있습니다.
하지만 이번 궤도 비행을 통해 스타십의 상용화가 입증되면, 개발비 부담은 줄고 위성 배치 효율이 극대화되면서 스페이스 부문의 적자 폭이 가파르게 축소될 것이란 전망이 나옵니다.
<앵커>
그동안 스페이스X 주가 조정으로 국내 우주항공주들도 부진을 면치 못했는데요. 이번 궤도 비행에 성공하면 국내 우주항공주들도 함께 반등할 수 있습니까?
<기자>
스페이스X가 첫 궤도 비행에 성공하면, 그동안 부진했던 우주항공주 전반에 반등 모멘텀이 된다는 게 증권가의 지배적인 시각입니다.
그간 스페이스X는 각종 호재에도 성장 기대감이 주가에 선반영되어 있던 터라, 관련 이벤트가 나와도 주가가 크게 반응하지 못하는 구조였습니다. 실제로 201달러까지 올랐던 주가는 공모가(135달러)를 소폭 웃도는 148달러(25일 장 마감 기준)에 머물고 있습니다.
가시적인 실적보다는 '성장 기대감'으로 움직이던 국내 관련주들도 스페이스X 주가 부진의 타격을 면치 못했습니다. 국내 우주항공주들은 스페이스X가 상장했던 6월 12일 대비 37% 떨어진 수준까지 주가가 내려왔습니다.
하지만 스타십이 궤도 진입에 성공하고 위성 배치를 본격화하면 상황은 달라진다는 분석입니다. 기체 양산과 발사 빈도가 늘어남에 따라 특수 소재, 부품, 지상국 데이터 수신 등 국내 우주항공 공급망 전체의 실제 수주가 눈앞으로 다가올 수 있다는 겁니다.
<앵커>
그렇다면 이번 스타십 궤도 비행 성공 시 직접적인 수혜가 기대되는 국내 종목은 어디입니까?
<기자>
증권가에서는 스페이스X에 직접 부품을 납품하는 스피어, 센서뷰, 켄코아에어로스페이스를 수혜주로 꼽았습니다.
한국투자증권은 그중 스피어에 주목하고 있는데요. 스타십 V3는 기체 내부의 연료 및 가스 공급 구조가 고도화되고 복잡해짐에 따라 특수 튜빙(배관) 사용량이 급증하고 있는데, 스피어는 벤더사를 통해 스타십용 고순도 튜빙을 독점적으로 공급하고 있습니다.
한국투자증권은 "스타십 상용화로 기체 생산과 발사 인프라 투자가 확대되면 핵심 부품을 공급하는 스피어의 수주 확대가 본격화되는 분기점"이라 진단하며 현재가 대비 약 125% 높은 목표주가 5만 원을 제시했습니다.
다만, 수혜 기대감이 일회성 이벤트에 그치지 않고 장기 상승 모멘텀으로 연결되기 위해선 기술적 성과를 함께 확인해야 한다는 분석입니다. 이번 비행을 통해 1단 부스터의 안정적인 회수와 기체 정비성 등 '반복 운항 능력'이 실제 데이터로 증명되는지, 우주로 나간 V3 위성들이 실제로 궤도를 높여 통신 서비스를 차질 없이 개시하는지가 관전 포인트로 꼽힙니다.
<앵커>
네, 잘 들었습니다.
관련뉴스