DB증권, OCI홀딩스 목표가 16.7% 하향…'매수' 유지
3분기 영업익 시장 기대치 하회…내년 영업익 66.5% 증가 전망
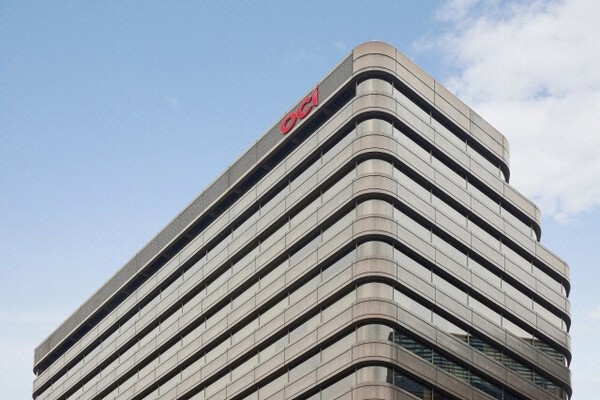
DB증권이 OCI홀딩스의 목표주가를 기존 36만원에서 30만원으로 16.7% 낮췄다. 3분기 실적이 시장 기대치를 밑돌 것으로 예상되지만, 내년부터 수익성이 크게 개선될 것이라며 투자의견은 '매수'를 유지했다.
한승재 DB증권 연구원은 14일 보고서에서 OCI홀딩스의 3분기 영업이익을 629억원으로 전망했다. 시장 예상치인 1,070억원보다 약 41.2% 낮고, 전 분기보다도 42% 감소한 수준이다.
미국의 폴리실리콘 최소수입가격(MIP) 제도 시행이 오는 12월로 예고되면서 수요 관망세가 이어지고 있다는 분석이다. 원화 강세로 수익성 개선 폭도 제한적일 것으로 내다봤다.
다만 12월 이후에는 실적 개선 속도가 빨라질 것으로 전망했다. 폴리실리콘 생산법인 OCI TerraSus의 출하량이 3분기 약 6,000톤에서 4분기 7,000톤 이상으로 늘어날 것으로 예상했다.
한 연구원은 "MIP 시행 이후 판가의 본격적인 반등세가 나타날 것"이라면서도 "세부 지침과 기존 계약 관계 등을 고려하면 다소 시간이 필요하다"고 설명했다.
DB증권은 OCI홀딩스의 올해 영업이익을 2,730억원, 내년에는 이보다 66.5% 증가한 4,544억원으로 추정했다. 2028년에는 6,090억원까지 늘어날 것으로 전망했다.
한 연구원은 "단기 실적은 시장 기대치에 못 미칠 수 있으나 MIP 시행 이후 미국 시장은 본격 정상화될 것"이라며 미국 주요 고객사 확보와 생산시설 증설, 장기공급계약 체결 등을 중장기 성장 동력으로 꼽았다.
관련뉴스