
시장금리가 오르면서 은행권에 연 4%대 예금상품이 다시 등장하고 있다.
1년 만기 기준 5대 시중은행의 대표 정기예금 금리는 지난 달부터 2~3차례씩 인상돼, 0.2~0.4%p 가량 올랐다.
최근 새로 출시된 예금 상품들도 높은 수준의 금리를 제시하고 있다.
신한은행이 12일 출시한 '슈퍼SOL웰컴정기예금'은 최고 연 4.0%를, NH농협은행이 13일 내놓은 'NH올원뱅크 10주년 기념 예금'은 최고 연 3.9% 금리를 내걸었다.
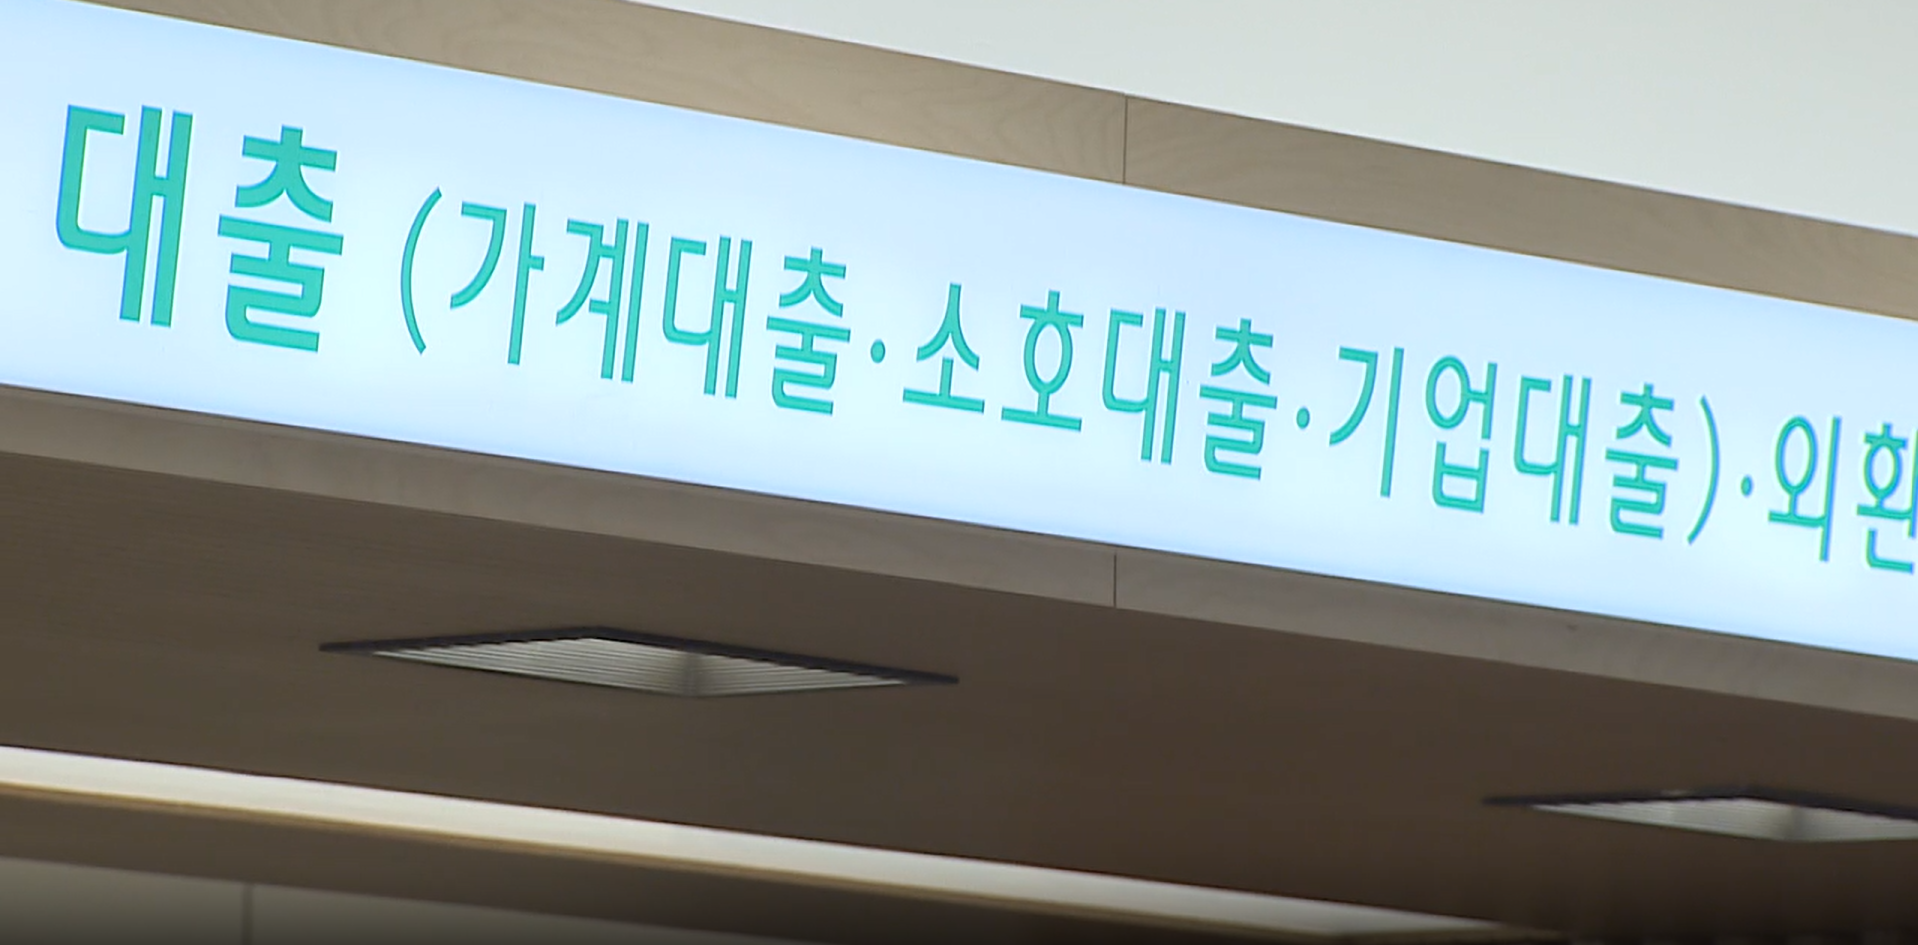
하지만 은행권의 연이은 예금금리 상승은 대출 차주들에겐 부담으로 작용할 수 있다.
은행들 자금조달 비용이 늘면서, 대출금리 상승 압력으로 작용할 수 있기 때문이다.
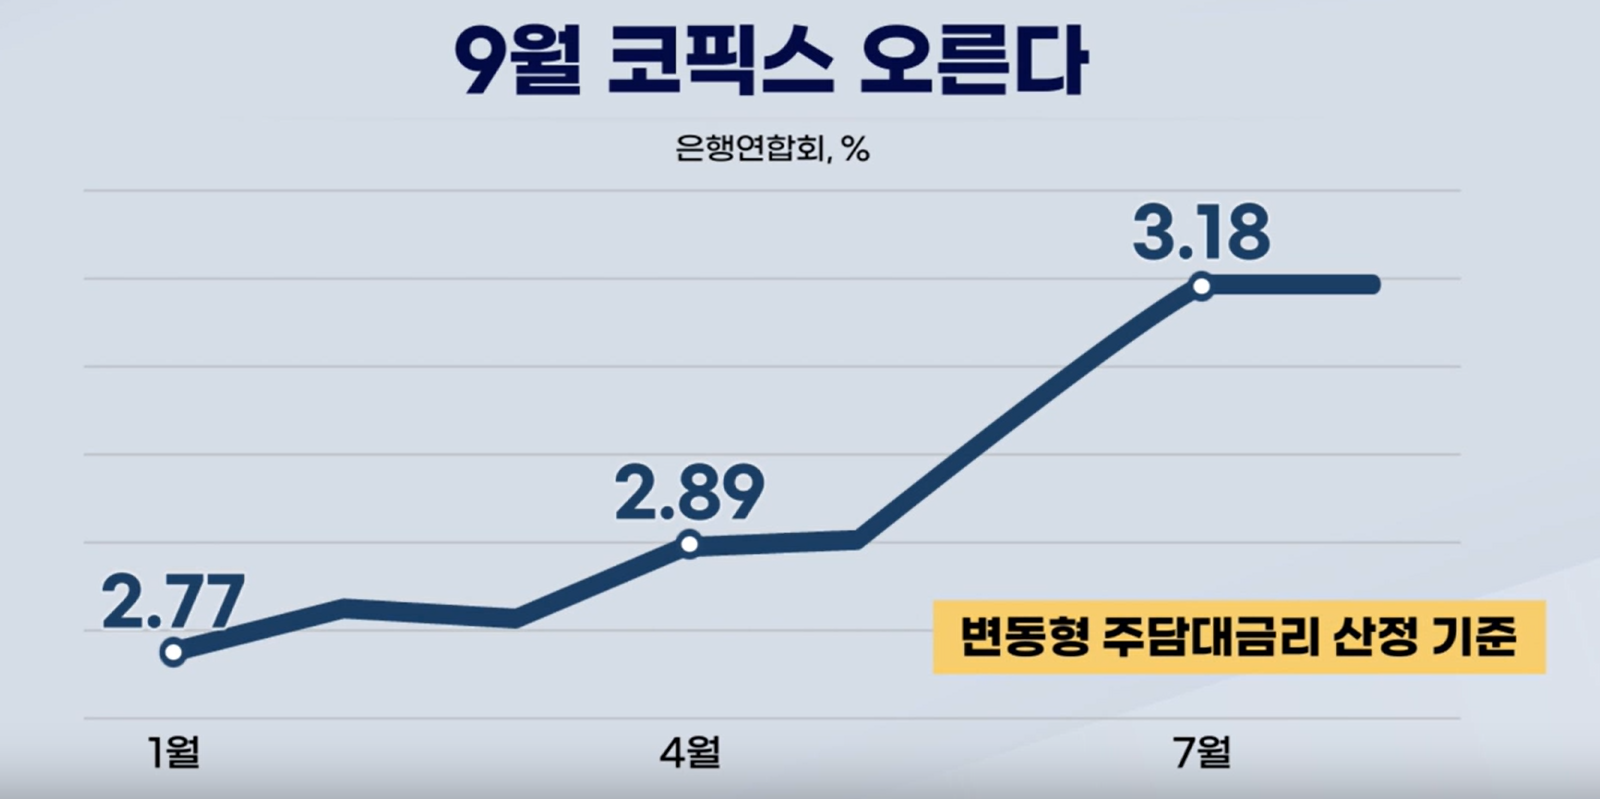
실제로 은행연합회는 은행들이 한 달동안 취급한 예적금 상품, 은행채 등의 금리를 종합적으로 반영해 매달 코픽스(COFIX·자금조달비용지수)를 공시한다.
그리고 은행들은 이를 변동형 주담대 금리 산정의 주요 기준으로 활용하고 있다.
지난달 은행권의 예금금리 인상이 이어진 만큼 오는 15일 발표되는 9월 코픽스도 상승할 것이란 전망에 무게가 실리고 있다.
문제는 이러한 금리 상승 여파가 신규 차주뿐 아니라 기존 차주들에게도 시차를 두고 영향을 미치고 있다는 점이다.
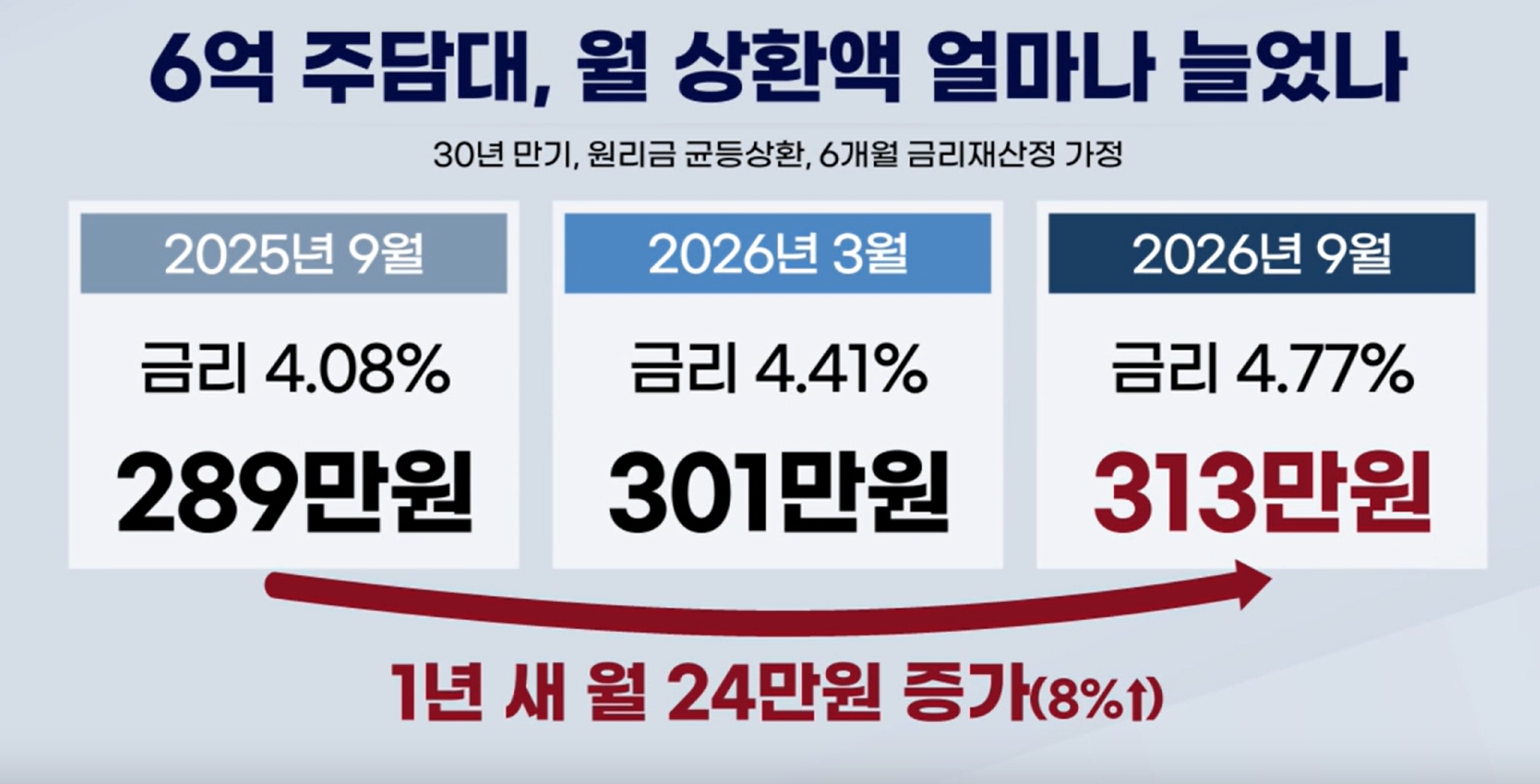
지난해 9월 연 4.08%로 30년 만기 변동형 주담대 6억원을 원리금균등상환방식으로 받은 차주의 경우, 두 차례 금리 재산정기를 거치면서 대출금리가 연 4.77%까지 올랐고 월 상환액은 289만원에서 313만원으로 1년 새 24만원 가량 늘었을 것으로 추산된다.
매달 80만원 안팎의 원금을 갚아나가며 대출 잔액을 줄였지만, 금리 상승으로 매달 부담하는 이자는 오히려 늘어난 것이다.
이처럼 대출 원리금 상환 부담이 커지면 가계의 소비 여력도 위축될 수 있다.
매달 대출금을 갚는 데 들어가는 돈이 늘어나는 만큼 식비와 교육비 등 다른 생활비 지출을 줄여야 하기 때문이다.
특히 자녀 학원비처럼 단기간에 줄이기 어려운 고정 지출이 많은 가정일수록 가계 살림에 미치는 영향이 클 수 있다.
한국은행 자료에 따르면, 지난 8월 기준 변동형 주담대 비중은 64.7%에 달한 것으로 나타났다.
은행권의 예금금리 인상분이 시차를 두고 코픽스에 반영되는 데다 한국은행의 추가 기준금리 인상 가능성까지 거론되면서, 대출금리 상승이 가계의 이자 부담을 넘어 소비 위축으로 이어질 수 있다는 우려가 나온다.
관련뉴스