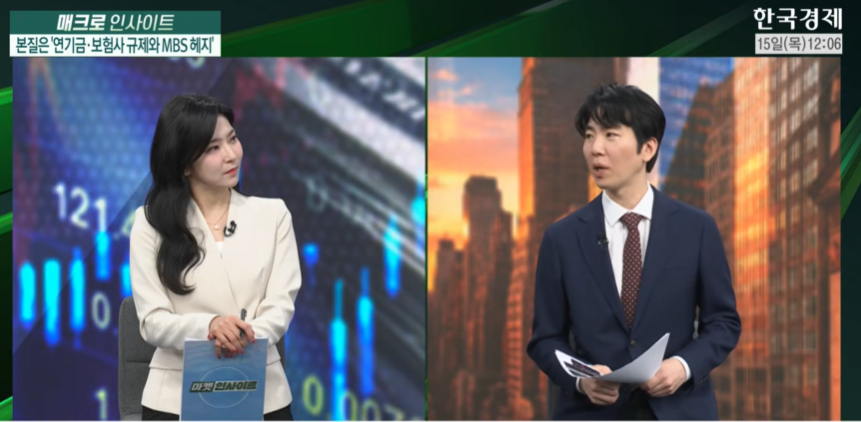
<한국경제TV ‘마켓인사이트’ 월~금 12시 / 김호정 앵커, 문홍철 DB증권 자산전략팀장>
미국의 9월 소비자물가지수(CPI)가 시장 예상치를 웃돌며 연방준비제도(Fed)의 긴축 우려가 재부각됐으나, 이는 유가 급등에 따른 헤드라인 착시일 뿐 기저의 근원 인플레이션 압력은 추세적으로 둔화되고 있다는 분석이 나왔다. 또한 미국을 비롯한 글로벌 장기 국채금리가 5%를 웃돌며 치솟는 현상의 본질은 재정적자나 회사채 발행보다 ‘글로벌 보험사·연기금의 회계 및 건전성 규제’ 때문이며, 11월 중간선거 이후 헤지펀드의 대규모 숏커버(공매도 청산)가 유입될 경우 국채금리가 급락할 수 있다는 전망이다.
문홍철 DB금융투자 자산전략팀장은 15일 방송된 한국경제TV 대표 경제 프로그램 ‘마켓인사이트’(앵커 김호정)에 출연해 9월 CPI 발표에 따른 실질 물가 압력 평가, 연준의 통화정책 편향성, 장기 국채금리 급등의 이면에 자리한 기관 규제 구조, 그리고 코스닥 서킷브레이커 발동 등 국내 증시 급락의 수급 요인을 집중 진단했다.
■ “9월 CPI 상회는 유가 착시…기저의 근원물가는 2022년 이후 꾸준한 하강”
이날 방송에서 문 팀장은 9월 헤드라인 및 근원 CPI가 예상을 웃돌며 발표된 것에 대해 시장의 일차원적 해석을 경계했다.
문 팀장은 “휘발유 가격이 9% 넘게 급등해 헤드라인 물가를 밀어 올렸지만, 물가 상승의 본질은 특정 품목에 돈을 더 쓰고도 다른 품목의 소비를 늘리느냐에 달려 있다”며 “실제 미국과 선진국의 기저 근원물가 궤적을 보면 2022년 이후 꾸준한 하향 곡선을 그리고 있다”고 설명했다. 휘발유와 메모리 가격 상승분만큼 여타 소비를 줄이고 있어 근원적인 인플레이션 압력은 오히려 낮아지고 있다는 평가다.
연준 위원들이 AI 설비투자를 물가 상승의 주범으로 지목하는 것에 대해서는 “금리를 올리고 싶은 연준 위원들의 명분 찾기이자 핑계일 뿐”이라고 일축했다.
그는 “중앙은행은 본래 정부의 방만한 지출을 통제하려는 긴축적 DNA를 지닌 데다, 트럼프 대통령이 금리 인하를 공개 압박하는 상황에서 독립성을 증명하기 위해 의도적으로 매파적 편향성을 드러내고 있다”며 “헤드라인 물가를 빌미로 10월(인상 확률 약 40%) 혹은 12월에 한 차례 더 정책 실수를 범하며 금리를 올릴 수 있겠으나, 중간선거 이후 권력 분산이 이뤄지면 연준의 긴축 강박도 완화될 것”이라고 내다봤다.
■ “美 국채금리 폭등의 진짜 원인은 ‘보험사·연기금 규제’…숏커버 시 급락 가능”
장기 국채금리가 5%대 위에서 고공행진하는 배경에 대해서는 시장 통념과 전혀 다른 ‘기관 규제’ 분석을 제시했다.
문 팀장은 “금리의 방향성은 물가와 유가가 결정하지만, 그 상승 ‘폭’을 비정상적으로 키운 것은 글로벌 연기금과 보험사의 건전성 규제”라고 짚었다.
그는 “현행 규제상 고객에게 지급해야 할 약정 금리(부채)보다 시장 금리가 폭등하면 부채 가치가 급감해 연기금과 보험사의 장부상 자본 건전성이 극적으로 개선된다”며 “이미 막대한 평가이익을 얻고 있는 상황에서 추가 금리 상승 시 자본 손실을 볼 수 있는 시가평가 대상 장기 국채를 굳이 살 유인이 없다”고 설명했다. 대신 “이들은 시가평가를 받지 않고 자산-부채 만기를 맞출 수 있는 고수익 AI 30년물 사모대출(Private Loan) 등으로 자금을 돌리고 있어 국채 수급 공백이 심화된 것”이라고 분석했다.
이어 “현재 글로벌 헤지펀드와 투자은행(IB)들이 역사상 최대 규모로 국채 금리 상승(채권 공매도)에 베팅해 놓은 상태”라며 “중간선거 이후 민주당이 의회를 장악해 트럼프 행정부의 지출과 대이란 군사 행동을 통제하고 유가가 안정되면, 투기 세력의 대규모 숏커버가 촉발되면서 국채금리가 시장의 예상보다 훨씬 가파르게 급락할 수 있다”고 경고했다.
■ “코스닥 서킷브레이커는 ‘수급 오버행’ 탓…환율 수출 연동 속 중간선거 후 숨통”
장중 코스닥 시장에 서킷브레이커가 발동되는 등 국내 증시가 급락세를 보인 원인으로는 철저한 ‘수급 붕괴’를 지목했다.
문 팀장은 “국내 증시의 반도체 쏠림이 60%에 달하는 상황에서, 외국인은 미국 하이퍼스케일러와 국내 메모리 제조사 간의 상대가치 스프레드 트레이딩을 펼치며 매도로 일관하고 있다”며 “여기에 기업들의 자사주 매입 종료로 인한 매수 주체 부재와 개인의 매수 여력 고갈이 겹치며 두터운 매물대(오버행)를 이겨내지 못했다”고 진단했다. 또한 “외국계 펀드의 특정 섹터 비중 제한(인덱스 규제) 때문에 반도체 비중을 기계적으로 줄여야 하는 제도적 한계도 작용했다”고 덧붙였다.
원·달러 환율에 대해서는 ‘수출 펀더멘털’을 강조했다. 그는 “환율은 대미 투자나 서학개미 이슈보다 수출에 의해 결정된다”며 “하반기와 내년 메모리 수출 호조를 감안할 때 환율의 기조적 방향은 하방이며, 기업들의 배당 시즌 외국인 환전 수요로 일시적 반등이 있더라도 1400원대 재진입은 어려울 것”이라고 내다봤다.
끝으로 투자 전략에 대해 문 팀장은 “중간선거 전까지는 매물벽과 정책 불확실성 탓에 무리한 진입을 피하고 관망하는 것이 현명하다”면서도 “선거 이후 민주당의 의회 장악으로 정책 노이즈가 차단되고 글로벌 국채금리가 안정세를 찾으면 국내 증시의 수급 부담도 서서히 풀려나갈 것”이라고 조언했다.
한편, 문홍철 DB금융투자 자산전략팀장이 출연한 이번 대담의 상세한 분석과 글로벌 매크로·채권 시장 대응 전략은 한국경제TV 공식 홈페이지 및 공식 유튜브 채널 ‘마켓인사이트’ 다시보기를 통해 시청할 수 있다.
*이 기사는 AI를 활용하여 작성되었습니다
한국경제TV 방송제작부 김은성 PD
eskim@hankyungtv.com관련뉴스