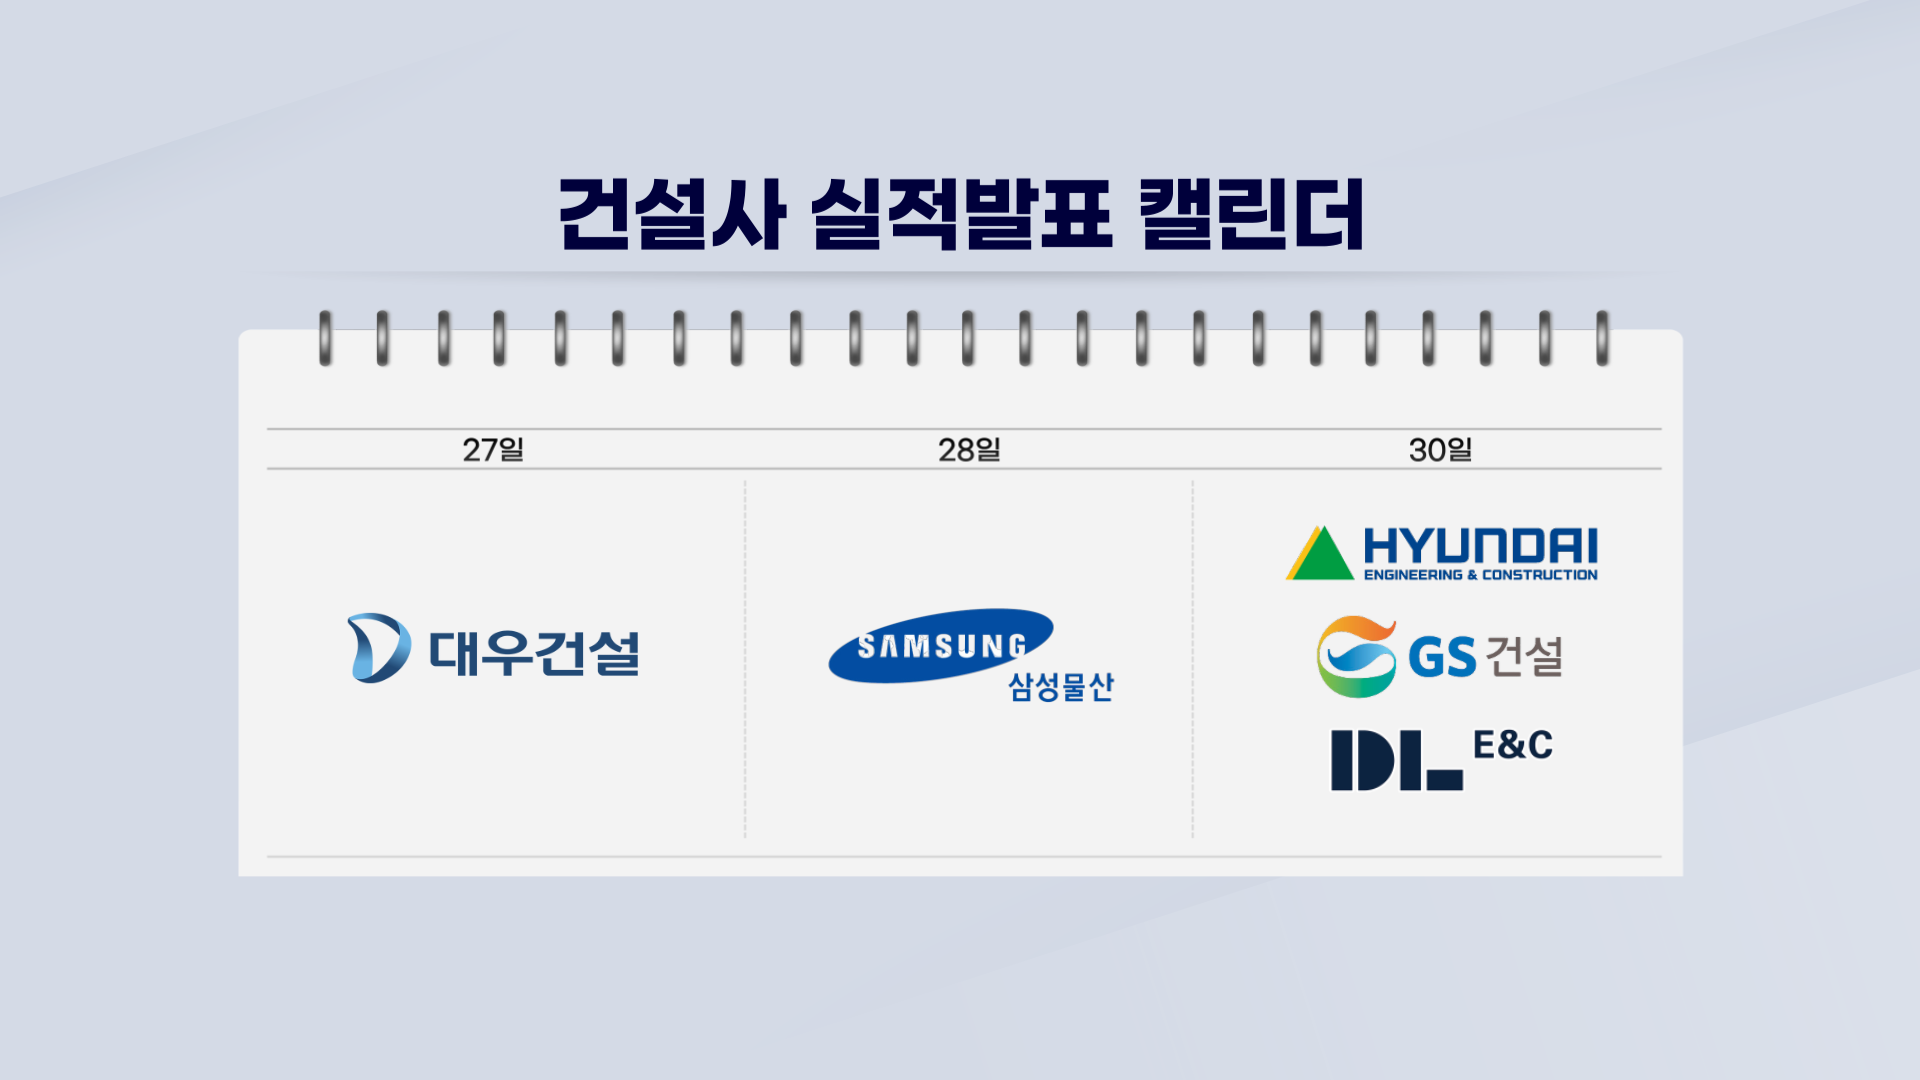
건설사들의 3분기 실적 발표가 이달 하순에 집중되어 있다. 대미투자 프로젝트와 대규모 해외 수주건 등에 대한 기대감으로 상반기까지 높았던 기대감은 4분기에 들어선 현재 상당히 낮아진 상태다. 대미투자 구체화 작업은 오랜 시간이 걸릴 것으로 예상되고 금리와 전쟁 등 불안정한 영업환경이 지속되고 있다. 일부 건설사들은 이같은 영업환경이 3분기 성적표에 반영될 전망이다.
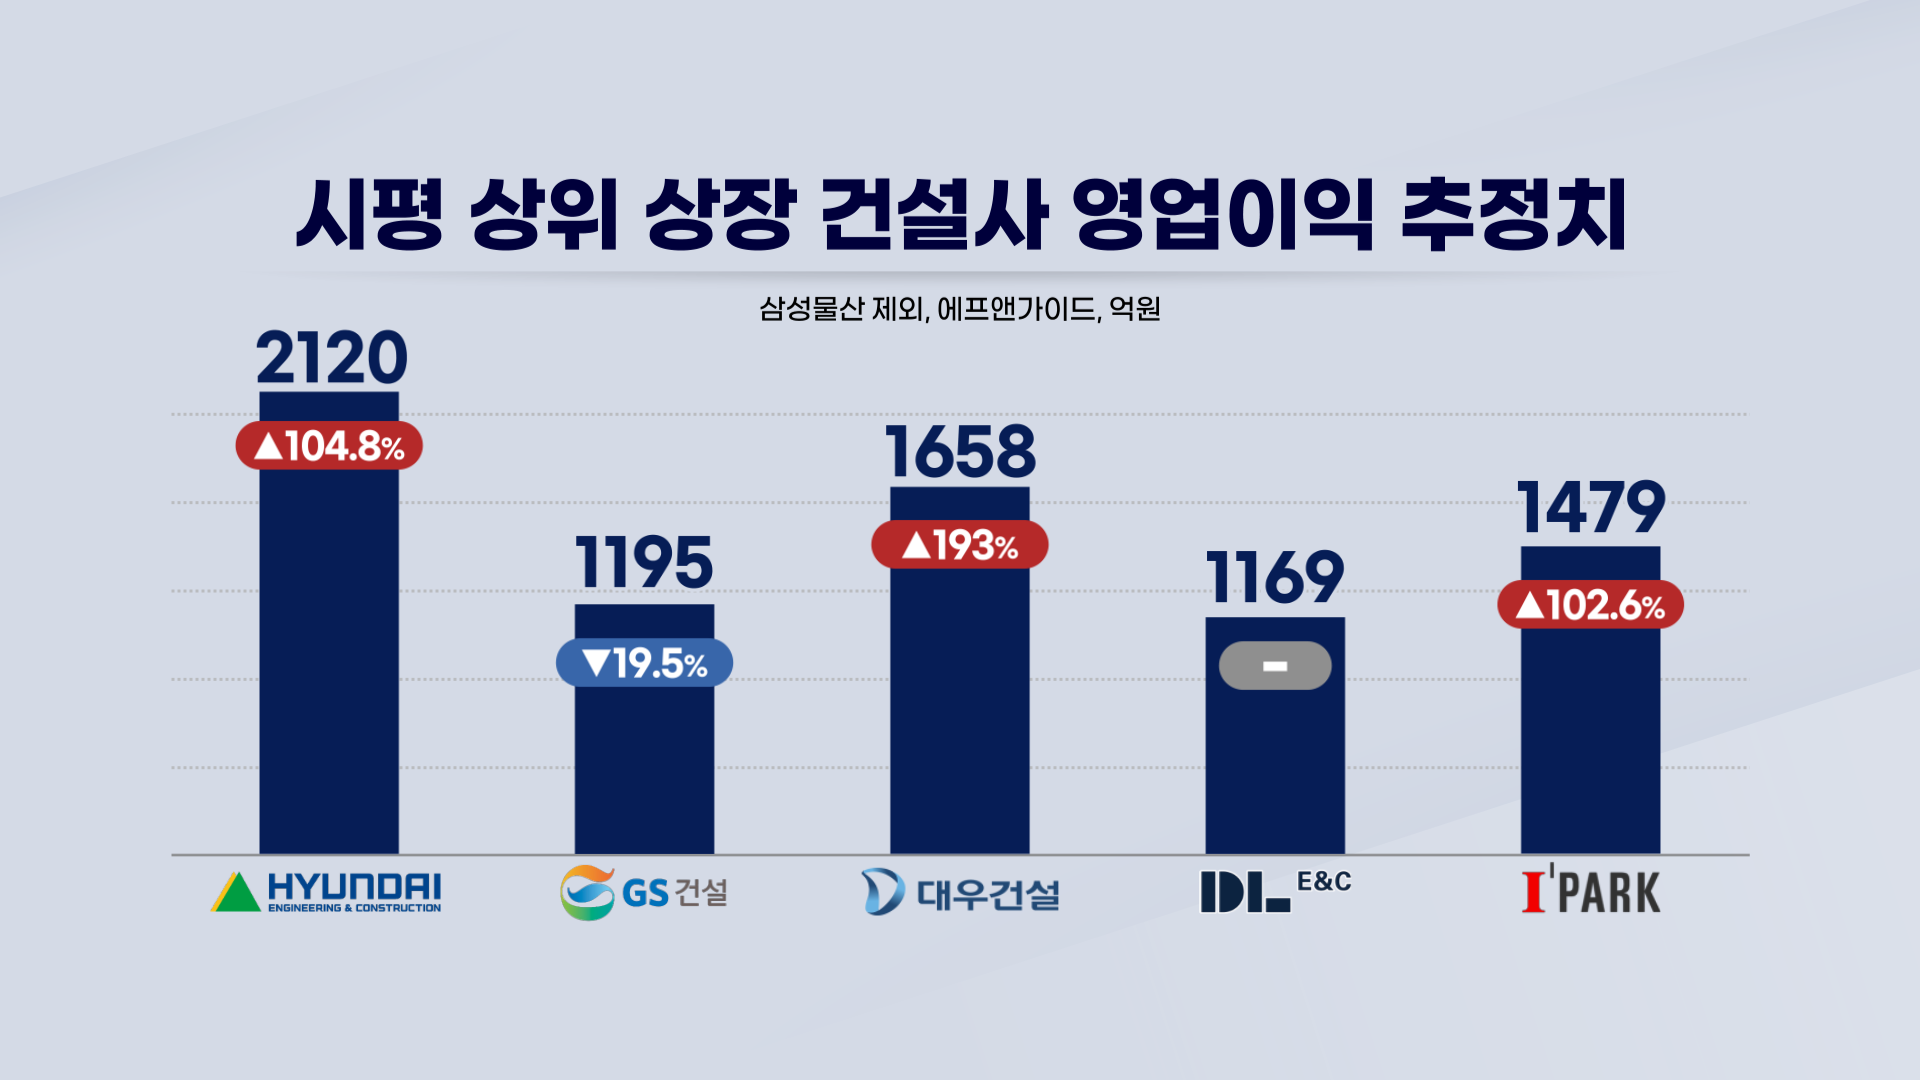
시공능력평가순위 10위 내 상장 건설사 대상으로 3분기 실적 전망치가 제시된 6개사 가운데 3분기 영업이익이 전년동기대비 감소할 것으로 예상되는 곳은 GS건설이 유일하다.
16일 에프앤가이드가 집계한 GS건설의 3분기 영업이익 추정치는 1195억원으로 전년동기대비 19.5% 감소할 전망이다. 매출 역시 13.2% 감소한 2조7838억원으로 추정되며, 이는 상대적으로 입주물량이 적었던 데 따른 주택·건축부문 외형 축소 기조 때문으로 풀이된다.
DL이앤씨의 3분기 예상영업이익은 1169억원으로 전년동기와 같은 수준일 것으로 예상되지만 증권사에 따라 감소폭이 30%에 달하는 어닝쇼크를 점치는 곳도 있다. 증권가에서는 국내 대형 플랜트 현장에서 돌관비용(공사 기간을 맞추기 위해 인력·장비를 더 투입하며 생기는 추가 비용)이 발생해 일회성 비용의 반영이 불가피하다고 보고 있다.
현대건설은 외형 축소가 점쳐지지만 이익측면에서는 큰 폭의 실적 개선을 거둘 전망이다. 현대건설의 3분기 예상 매출은 6조719억원, 영업이익은 2120억원으로 각각 전년동기대비 14.1% 감소, 104.8% 증가가 점쳐진다. 해외 프로젝트에서의 일부 공정이 둔화하며 매출액이 둔화하겠지만 플랜트, 건축주택부문에서 마진 믹스 개선효과가 기대된다. 대우건설의 3분기 매출액 추정치는 1조9960억원, 영업이익 1658억원으로, 영업이익이 193% 급증했을 것으로 예상된다.
증권가에선 GS건설과 DL이앤씨 등 다소 부진한 수치가 예상되는 것과 관련해 “쉬어가는 구간”으로 평가하고 있다. 4분기 이후로 기대되는 수주 등이 순조롭게 진행된다면 오히려 내실을 높일 수 있다는 분석이다.
GS건설의 경우 AIDC에 대한 기대감이 높다. 김기룡 미래에셋증권 연구위원은 “3분기 기준 GS건설 국내 주택 분양 실적은 전년대비 크게 증가한 상황”이라며 “단기적으로는 주택·건축부문 외형 성장이 제한적이나 매출 성장의 방향성은 유효하다”고 설명했다. 그는 4분기 동해 AIDC 수주 가시성이 크다고 봤다. “최근 강원도지사가 동새 AIDC에 대해 연내 착공을 목표로 인허가 절차가 마무리 단계라고 설명하는 등 GS건설의 AIDC 참여 가시성은 확대된 상황이며, 동해 AIDC 외에도 고양과 부산, 서울에서 데이터분야 추가 수주를 추진중에 있다”고 설명했다.
DL이앤씨도 3분기 아쉬운 실적이 예상되더라도 4분기 이후를 주목해야 한다는 분석이 나온다. 신대현 키움증권 연구위원은 “DL이앤씨가 4분기 화공과 국내 발전소 2건의 파이프라인을 통해 연간 3조원의 신규 수주를 달성하겠다는 계획은 다소 도전적일 수 있는 가이던스 3조원을 달성하는 것은 다소 도전적일 수 있다”면서도 “내년부터 수주 부진에 따른 플랜트 외형 축소를 만회하기 위해서는 데이터센터 착공이 중요할 것”이라고 분석했다.
관련뉴스