3분기 어닝쇼크 현대로템 10% ↓
수출 공백 우려에 증권가 목표가 하향
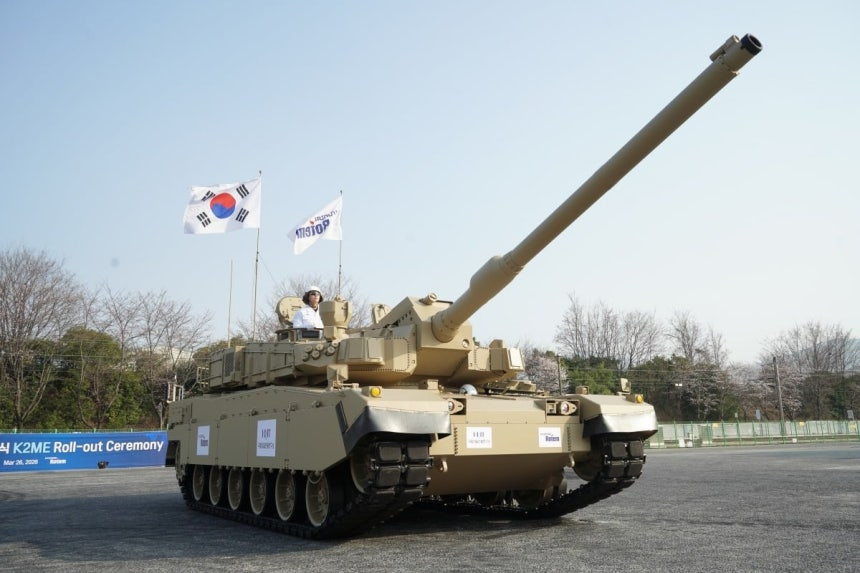
현대로템이 해외 수주 불확실성과 내년 실적 불확실성에 대한 우려로 20일 장 초반 9%대 급락하고 있다.
이날 오전 9시 32분 기준 현대로템은 전 거래일 대비 9.93% 내린 9만700원에 거래되고 있다. 한때 12.02% 내린 8만8,600원에 거래되기도 했다.
현대로템은 전날 예상보다 부진한 실적을 발표한 영향으로 증권가의 실적 전망치 하향 여파로 투자 심리가 악화된 것으로 풀이된다.
현대로템의 3·4분기 매출은 1조6207억원으로 전년 동기 대비 0.1% 증가하는 데 그쳤다. 영업이익은 2471억원으로 11.1% 감소하며 시장 전망치를 10% 밑돌았다. 원화 강세로 매출 성장폭이 둔화된 영향이다.
다만 방산 부문의 수익성은 개선됐다. 방산 부문 영업이익률은 28.1%로 전분기 24.5%보다 3.6%p 상승했다. 폴란드 K2 전차 2차 계약 물량의 인도가 시작되면서 수익성이 회복된 것으로 분석됐다.
수주 불확실성에 대한 증권가의 우려도 커지고 있다. 이한결 키움증권 연구원은 "연내 기대하던 수주 파이프라인들이 상당수 내년으로 순연될 가능성이 큰 상황"이라며 "이라크의 경우 중동 전쟁이 장기화하는 관계로 협상이 다소 정체돼 있다"고 밝혔다.
이라크의 경우 내부 불확실 상황이 이어지면서 계약 체결 여부는 물론 구체적 시점을 가늠하기 어려운 상황이다. 폴란드 2차 계약 물량은 정상적으로 생산되고 있지만 후속 계약 체결이 늦어지면서 내년 방산 부문의 성장세가 둔화될 가능성이 커졌다.
키움증권은 현대로템의 목표주가를 24만원에서 19만5000원으로 내려 잡았다. SK증권(31만→18만원), iM증권(28만→19만원), 삼성증권(25만→15만6000원), 신한투자증권(23만→15만원) 등 다른 증권사들도 목표주가를 하향 조정했다.
한승한 SK증권 연구원은 "방산 종목들의 주가 조정과 수주 파이프라인 불확실성 확대, 내년 믹스 악화에 따른 이익 추정치 하향과 멀티플 조정을 반영해 목표 주가를 내렸다"고 설명했다.
해외 수출과 관련해서는 페루의 경우 올해 11월 현지 국회 심의 승인 절차 진행 예정이기에 내년 초 계약 체결될 가능성이 높다고 봤다. 루마니아는 조만간 신임 총리 선임 결정이 예상되는 만큼 신정부 출범 후 사업 본격화와 내년 1분기 내 수주가 기대된다고 했다.
관련뉴스