LS일렉트릭, 3Q 최대 실적…AI 수요에 성장세 지속 전망
美데이터센터 모라토리엄 우려 ↑…투자의견 '매수' 유지
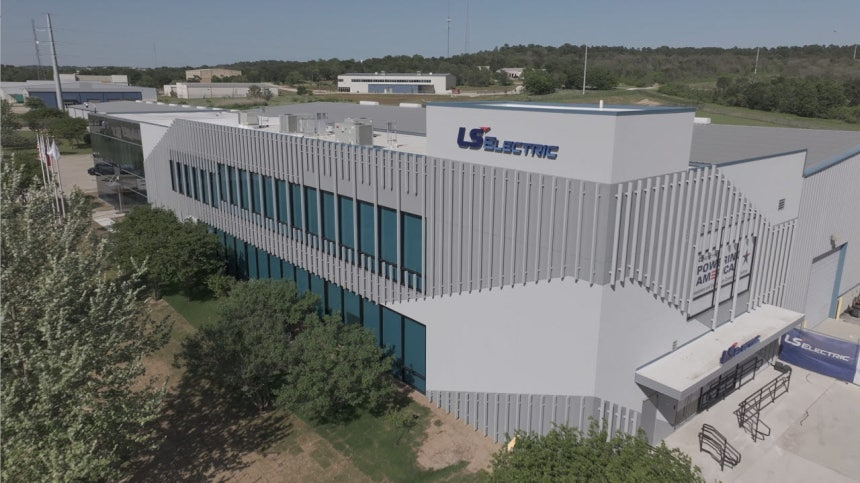
LS일렉트릭이 3분기 인공지능(AI) 데이터센터 전력 인프라 수요 확대에 힘입어 '어닝 서프라이즈'를 기록했다. 3분기의 양호한 실적이 일시적인 현상에 그치지 않고 4분기에도 이어갈 것으로 전망하면서도 증권가 일부에서는 목표주가를 하향했다. 금리 인상으로 인해 향후 이자 비용이 늘어날 수 있고 북미 지역에서 진행되는 데이터센터 건설 반대 움직임이 걸림돌로 작용할 수 있다는 이유에서다.
신동현 현대차증권 연구원은 22일 '걱정을 무색하게 만드는 서프라이즈'라는 제목의 보고서에서 "전력부문 내 모든 주요 제품군에서 매출 증가로 이어졌다"면서 "동시에 수출 비중 증가와 미국 빅테크향 매출 증가가 더해지며 수익성도 전분기대비 개선됐다"고 분석했다.
다만 미국 데이터센터 모라토리엄(일시중단) 등 전방수요에 대한 우려를 반영해 목표주가는 기존 28만원에서 23만원으로 하향 조정했다. 그럼에도 아직 데이터센터 시장 위축이 체감되지 않고 기대를 웃도는 수주가 이어지고 있음을 고려해 투자의견은 '매수'를 유지했다.
전날 LS일렉트릭은 올 3분기 연결 기준 매출액 1조8778억원, 영업이익 2335억원을 기록했다고 공시했다. 전년 동기 대비 매출은 54.4%, 영업이익은 131.7% 각각 증가한 규모다. 직전 분기와 비교해도 각각 19.1%, 30.8% 늘며 분기 기준 역대 최대 실적을 경신했다.
실적 개선을 이끈 것은 AI 데이터센터와 전력망 투자 확대에 따른 고부가 전력기기 수요 증가다. 주력 제품인 배전반 매출은 전년 동기 대비 120% 급증했고 초고압 변압기 매출도 106% 늘었다. 데이터센터와 산업시설 등에 전력을 안정적으로 공급하기 위한 설비 투자가 늘면서 관련 제품의 판매가 확대됐다.
배전기기 사업도 안정적인 매출 증가세를 유지했다. 올 3분기 배전기기 매출은 전년 동기 대비 32% 증가했다. 배전반이나 초고압 변압기는 대형 프로젝트 수주 여부에 따라 실적 변동성이 크지만, 배전기기는 양산형 제품을 중심으로 매출이 발생한다.
지역별로는 북미 시장이 선전했다. 올 3분기 북미 매출은 약 5000억원으로 전 분기 대비 25% 증가하며 역대 최대치를 기록했지만 북미지역 주민들의 데이터센터 건설 반대 움직임이 일면서 일부 지역에서 공장 건설이 중단되는 등 갈등이 벌어지고 있다는 점은 향후 실적에서 우려 요인이다.
데이터건설 반대 움직임을 추적하는 '데이터센터워치'는 올 1분기에만 약 1300억달러(약 173조3550억원) 규모의 데이터센터 사업이 규제로 중단되거나 지연된 것으로 추산했다. 투자은행 번스타인도 미국에서 계획된 데이터센터 프로젝트 중 약 35%만 실현 가능성이 있는 것으로 추정했다.
여론도 악화하는 모습이다. 8월 펜실베니아대 애넌버그 공공정책센터 조사에서도 자기 거주 지역 내 데이터센터 신설에 반대하는 여론의 비중은 3월 49%에서 7월 61%로 높아졌다.
관련뉴스