의무공개매수제도 '대주주 선행매수' 논란
대주주에만 웃돈, 일반주주는 역프리미엄
할인된 가치로 기업가치 산정
저 PBR·만성적 코리아디스카운트 배경
한국 주식시장의 오랜 숙제인 코리아 디스카운트의 핵심 원인으로 대주주와 일반주주 간의 불평등이 지목되고 있다. 국회에서 이를 막기 위한 '의무공개매수' 법안을 논의 중이지만 시장에서는 "차라리 법안을 폐기하라"며 독소조항(대주주 선행매수)에 대해 강하게 반발하고 있다. 그 이유와 대안을 짚어본다.
● 내 주식은 왜 항상 쌀까
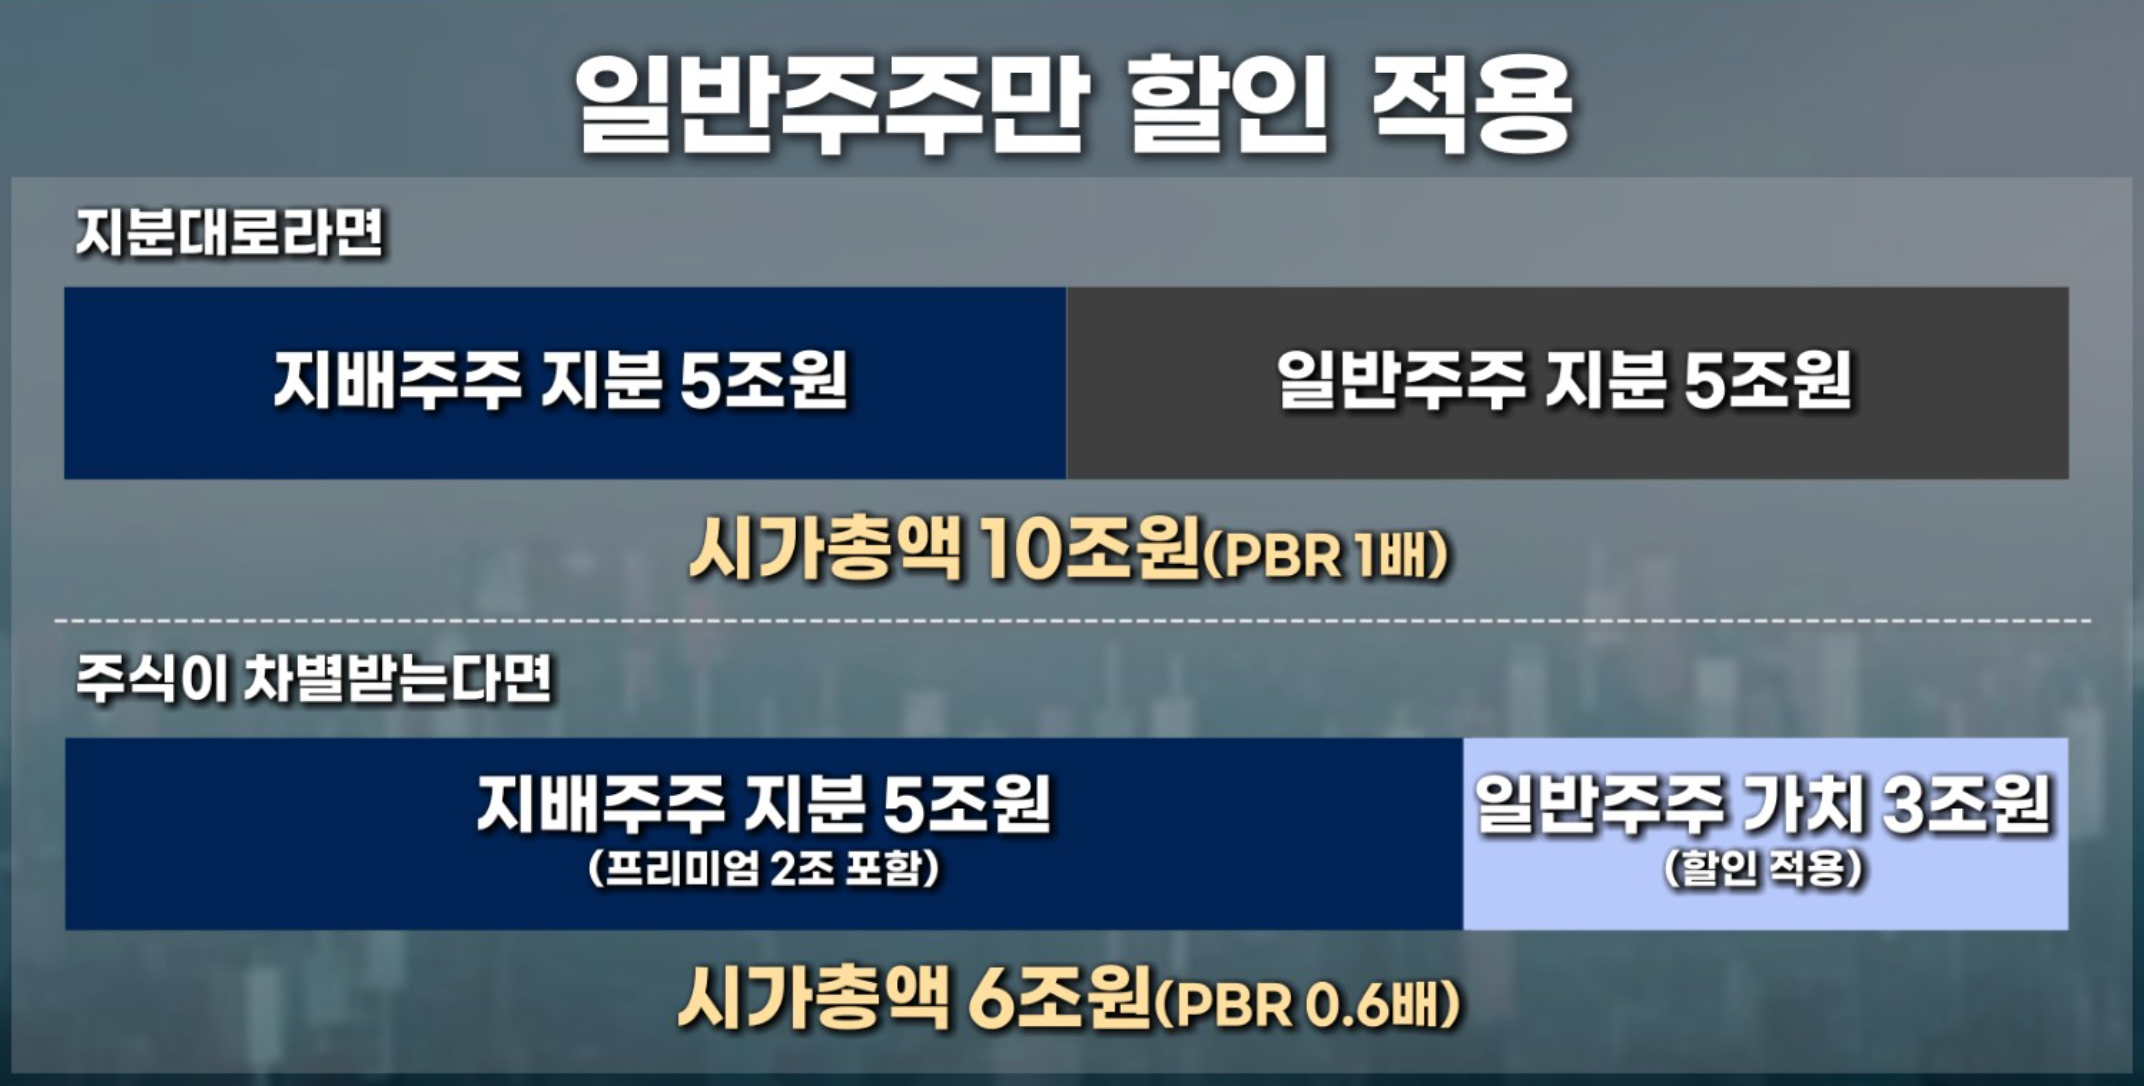
디스카운트의 원리는 기업의 시가총액이 매겨지는 구조를 보면 쉽게 이해할 수 있다. 순자산 10조원짜리 회사가 있다고 가정해 보자. 대주주와 일반주주가 50%씩 지분을 가졌다면 가치도 5조원씩 공평하게 인정받아야 한다.
하지만 한국에서는 회사 경영권이 다른 곳에 팔릴 때 대주주만 경영권 프리미엄을 혼자 독식한다. 결과적으로 대주주의 지분 가치는 7조원으로 뛴다. 살 필요가 없는 일반주주의 지분의 가치는 3조원으로 쪼그라든다.
문제는 주식시장에서 매일 거래되며 전체 주가를 결정하는 기준은 대주주 주식이 아니라 프리미엄이 빠진 3조원짜리 일반주주 주식이다. 순자산 10조원짜리 회사가 주식시장에선 6조원짜리(PBR 0.6배)로 둔갑해 버리는 극심한 저평가가 여기서 발생한다.
● 대주주만 구명보트 탔다
한샘과 롯데렌탈 매각 사례는 국내 주식시장의 헛점을 적나라하게 보여주는 사례다.
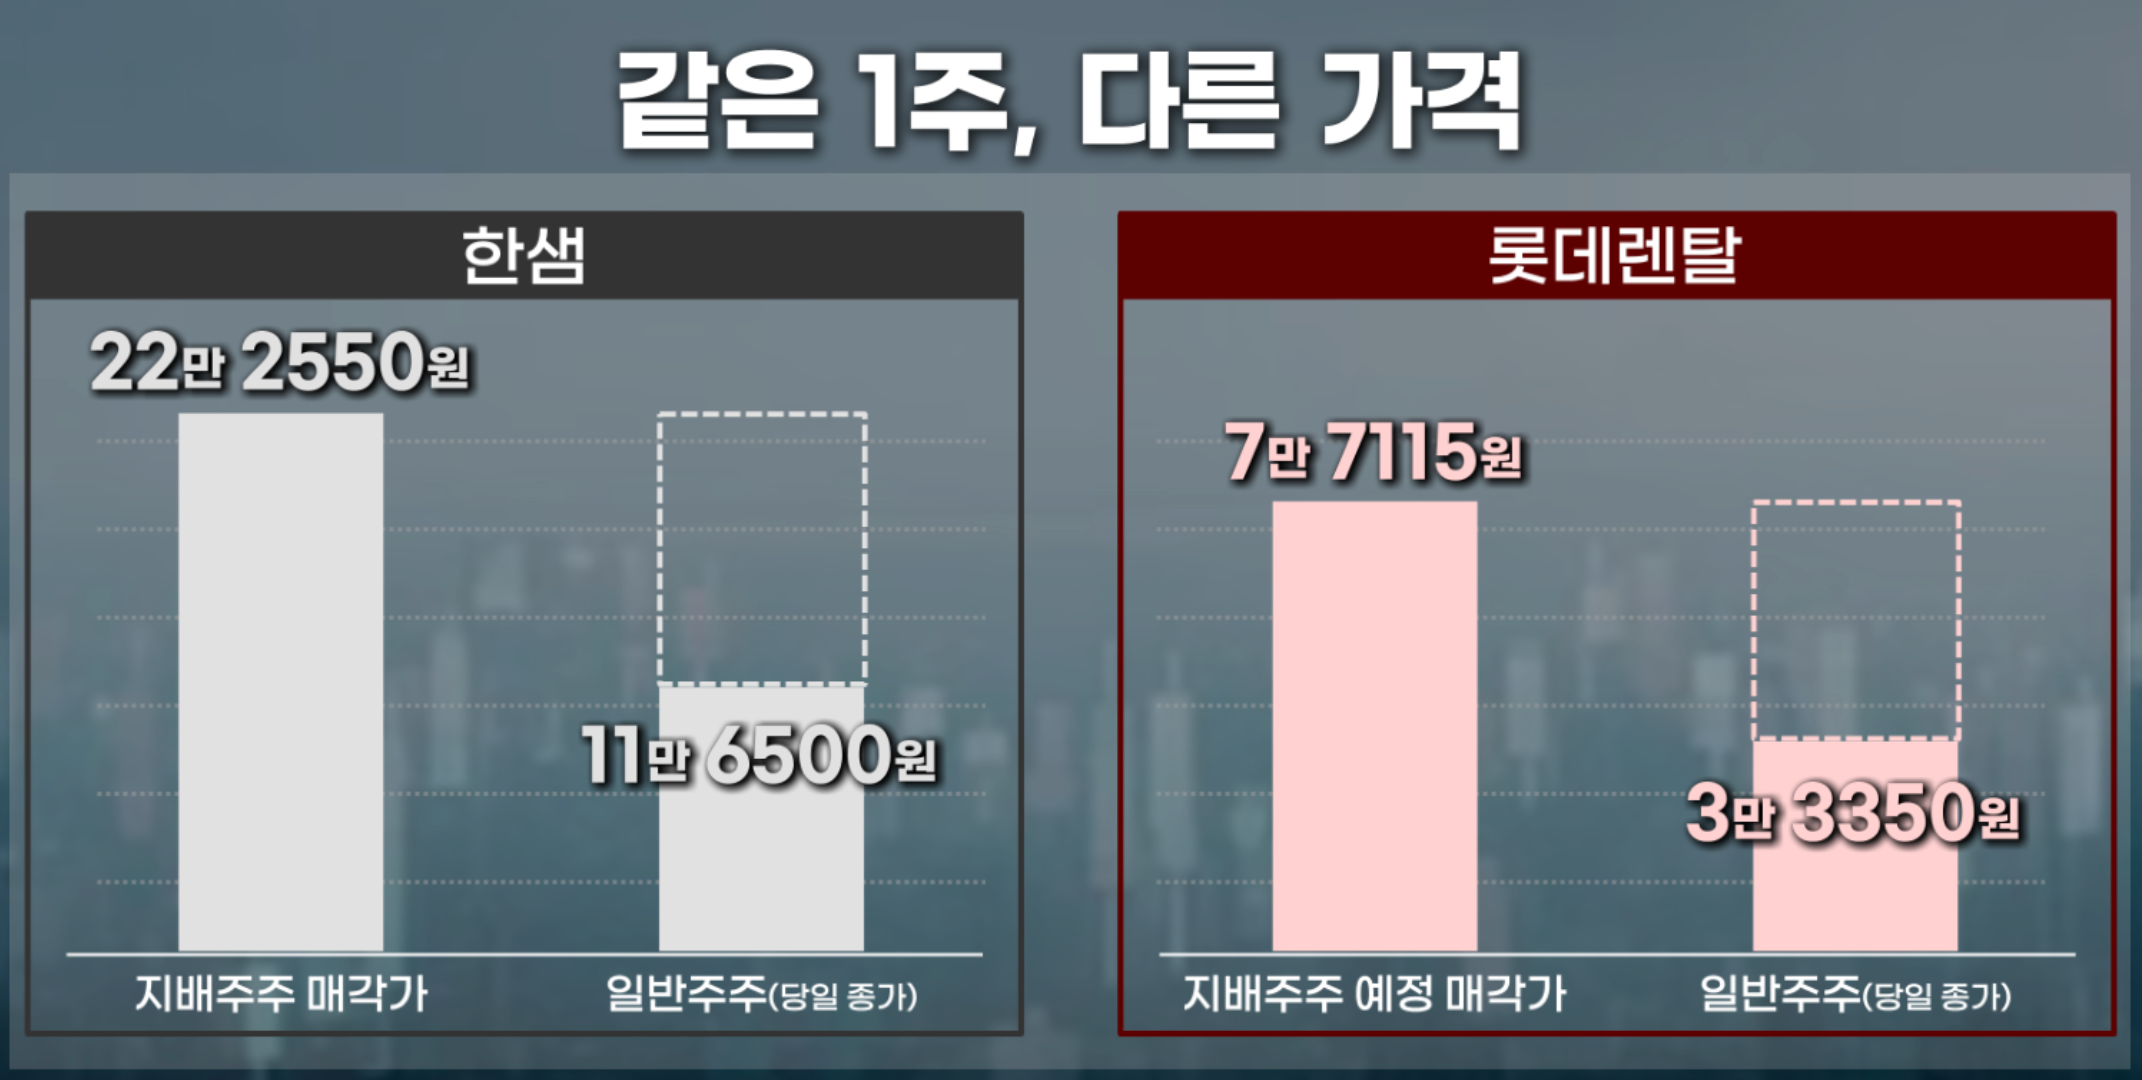
2021년 한샘 창업주 일가는 사모펀드에 지분을 넘기면서 주당 22만원이 넘는 가격을 받았다. 당시 주가 대비 약 100%의 웃돈을 챙긴 것이다. 하지만 일반주주에게는 단 1주도 같은 값에 팔 기회가 주어지지 않았고 대주주가 떠난 뒤 주가는 반토막 이하로 폭락했다.
2024년 롯데렌탈 매각 추진 당시에도 극단적인 가격 차별이 발생했다. 대주주 지분 매각 예정가는 주당 7만 7115원이었지만 당일 일반주주들이 거래하던 주가는 3만 3350원에 불과했다. 똑같은 회사의 똑같은 1주인데 대주주라는 이유만으로 2.3배나 높은 가격을 쳐준 것이다.
● 대주주만 구명보트 탔다
이러한 대주주의 경영권 프리미엄 독식은 결국 증시 전체의 만성적 저평가로 직결된다는 지적이다.
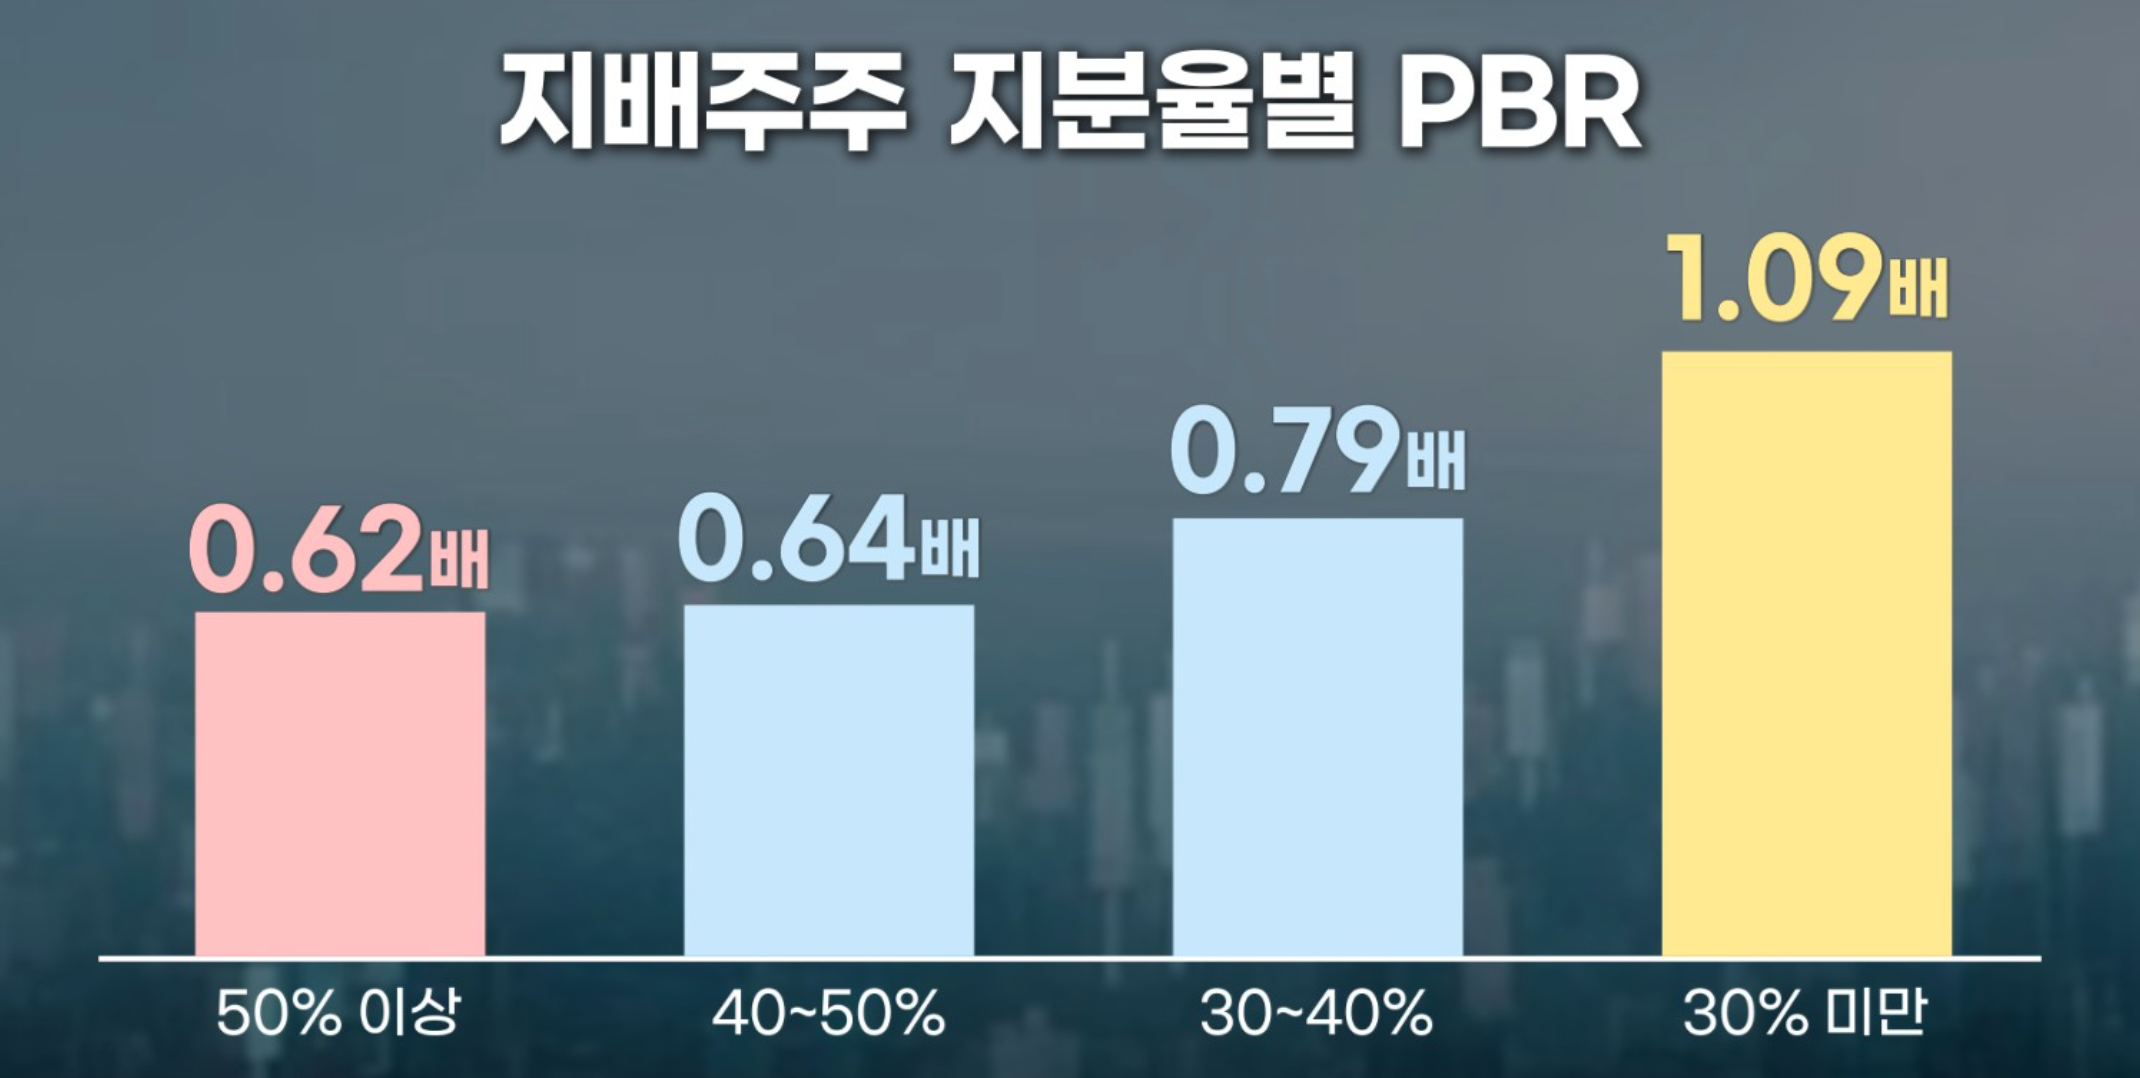
실제 국내 상장사 2500여 곳의 지배주주 지분율과 주가순자산비율(PBR) 상관관계를 분석한 통계가 이를 뚜렷하게 보여준다. VIP자산운용에 따르면 지배주주 지분율이 50%를 넘는 기업들의 PBR 중위값은 0.62배로 가장 낮았다.
반면 대주주 지분율이 30% 미만인 곳은 PBR이 1.09배로 가장 높았다. 대주주가 높은 지분율을 바탕으로 매각시 프리미엄을 챙기기 쉬운 구조일수록 일반주주의 주식 가치는 그만큼 더 크게 할인된 셈이다.
● 50%+1주 새 법안 "왜 없는게 낫다"고 할까
이런 불평등을 막기 위해 현재 국회 정무위원회 소위를 통과한 제도가 의무공개매수 법안이다. 기업을 인수할 때 전체 주식의 50%+1주를 의무적으로 사들이도록 강제하는 것이 골자다.
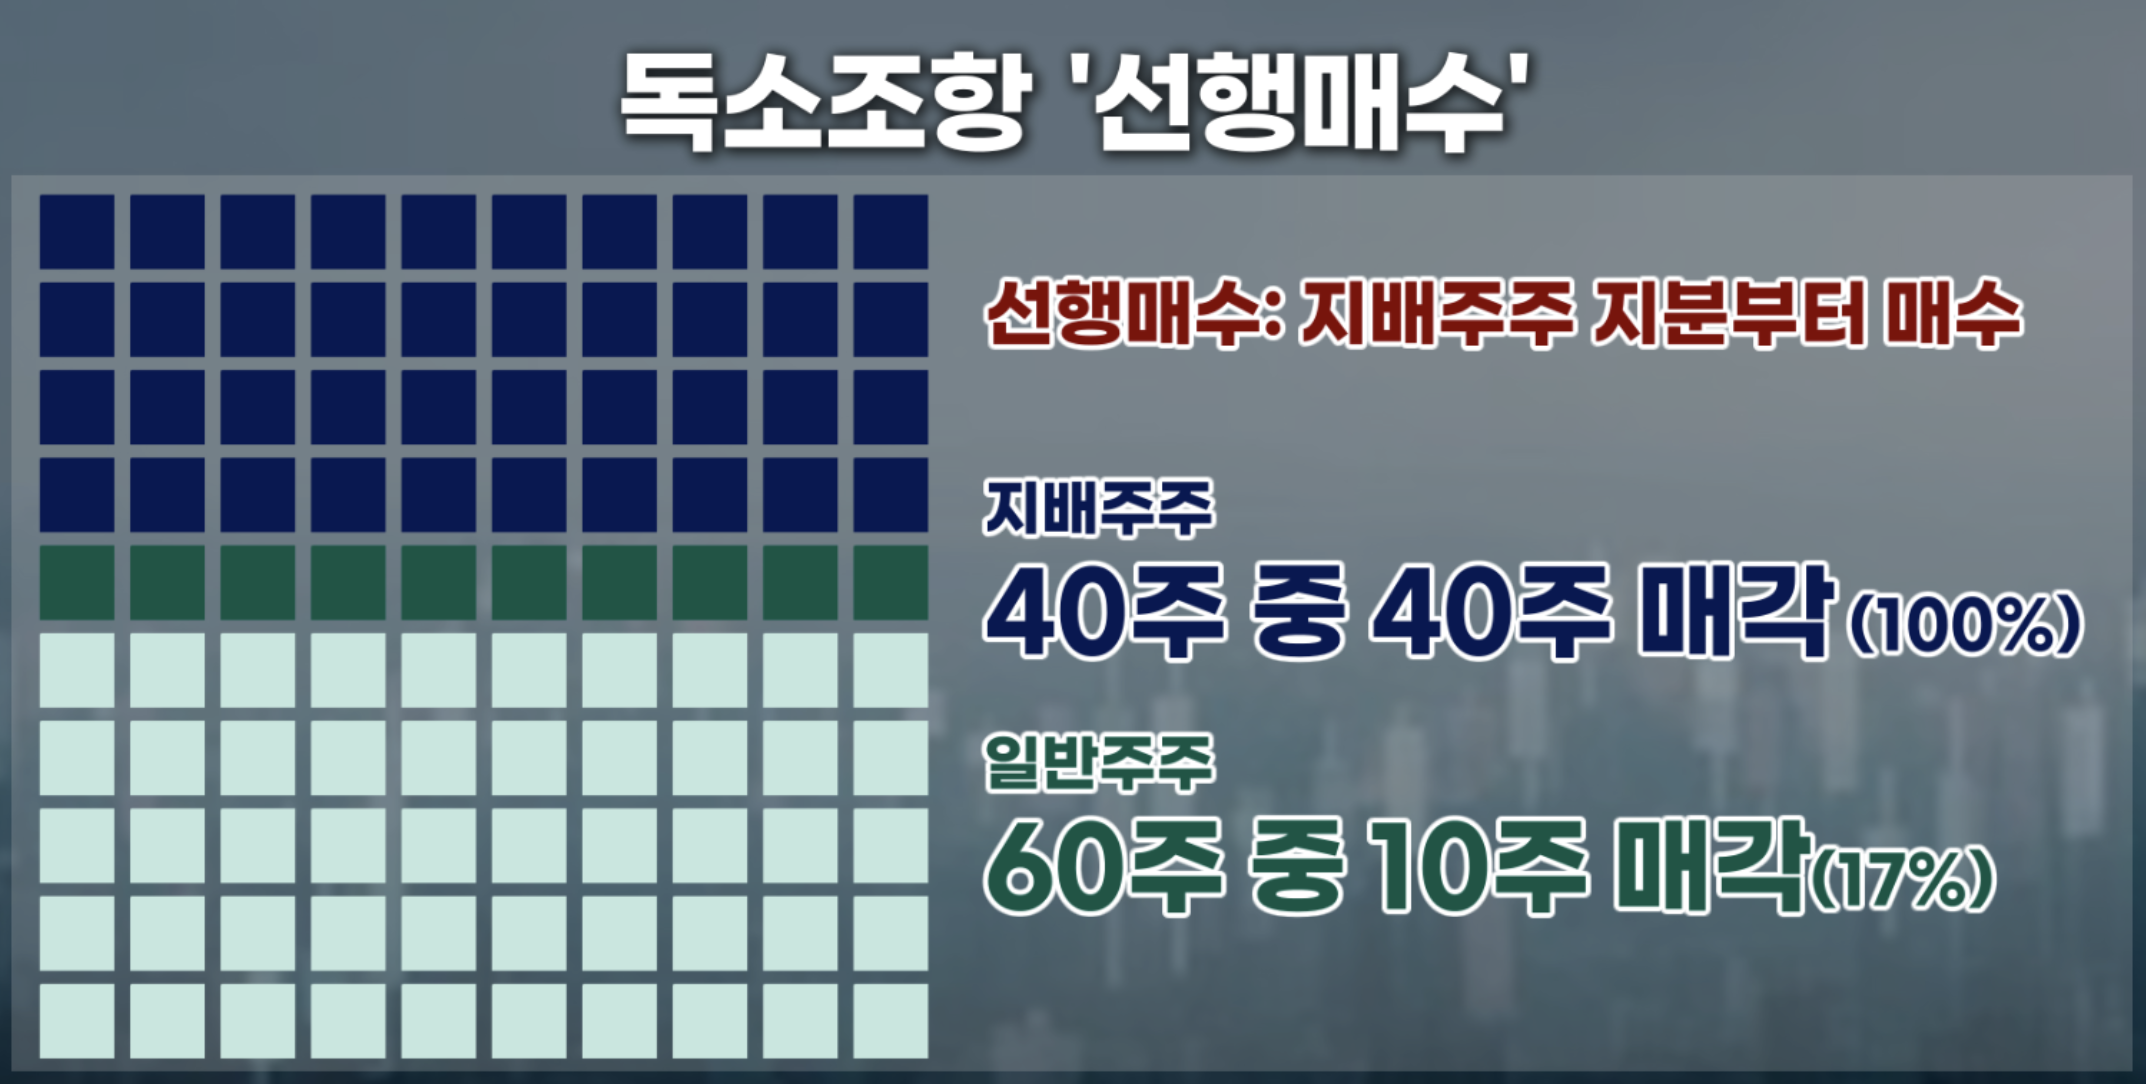
언뜻 보면 절반은 보호해 주는 듯하지만 이 법안에는 '선행매수 허용'이라는 치명적인 독소조항이 숨어있다. 인수자가 대주주 지분부터 비싼 값에 100% 싹쓸이해 줄 수 있도록 예외를 둔 것이다.
총 100주인 회사에서 대주주가 40주, 일반주주가 60주를 가진 상황을 가정해 보자. 경영권 인수자가 50주를 사겠다고 나서면 정무위안(선행매수 가능)에서는 대주주 주식 40주부터 사주고, 일반주주 지분은 10주만 추가로 매수하면 끝난다.
대주주는 가진 지분을 모두 팔고 떠날 수 있지만, 일반주주는 가진 주식의 6분의1 정도만 간신히 팔 수 있다. 지금까지 룰이 없어서 벌어졌던 '대주주 먹튀'를 국가가 합법적인 규칙으로 공인해 주는 셈이기에 자산운용업계는 거세게 반발하는 것이다.
● 김민국 VIP운용 대표 "유일한 해법은 '비례적 의무공개매수' 도입
자산운용업계가 제시하는 대안은 '비례적 의무공개매수제도'를 도입하자는 주장이다. 선행매수 같은 독소조항을 지우고, 대주주와 일반주주가 각자 가진 지분 비율에 맞춰 똑같이 기회를 나누자는 얘기다.
앞선 예시처럼 대주주가 40%, 일반주주가 60% 지분을 보유한 상황에서 인수자가 50%를 사겠다고 나서는 상황을 가정해보자. 비례적 방식을 적용하면 대주주도 40주의 절반인 20주를, 일반주주도 60주의 절반인 30주를 똑같이 매각하게 된다.
김민국 VIP자산운용 대표는 22일 거버넌스포럼에서 "대주주도 지분을 모두 털고 나갈 수 없기 때문에 회사의 알맹이만 빼먹을 약탈적 인수자에게 회사를 함부로 넘기는 행위는 자연스럽게 걸러지게 될 것"이라고 말했다. 대주주 지분을 100% 처분할 수 없기에 M&A 거래가 위축될 수 있다는 우려에 대해서도 "사라지는 것은 일반주주의 희생을 발판 삼아 성립되던 가치 파괴형 M&A일 뿐"이라며 "기업 가치를 키우려는 정상적인 인수자라면 대주주가 지분을 일부 남기더라도 거래는 충분히 성사될 수 있다"고 언급했다.
실제 1990년부터 비례적 원칙을 세운 일본의 경우 제도가 정착된 이후 M&A 시장이 위축되기는커녕 2025년 기준 5115건을 넘기며 역대 최다를 기록했다. 김 대표는 "비례적 의무공개매수는 M&A를 막는 법이 아니라 건강하고 질 좋은 거래만 남기는 거름망 역할을 할 것"이라고 강조했다.
관련뉴스