
글로벌 시장 살펴보며 한국 증시 투자아이디어 찾는 마켓무버입니다.
우리 주말 사이 미 증시 3대지수는 하락했습니다. 1.23% 후퇴한 다우지수의 낙폭이 가장 컸습니다. 유가 상승의 덕을 본 에너지 섹터 외 뚜렷한 상승세를 보인 곳은 없었습니다. 최근 선방했던 헬스케어와 경기방어주도 주춤했습니다.
국제유가와 관련해 중동의 불안은 현재진행형입니다. 브렌트유 선물 가격은 주말 사이 배럴당 116달러선 위에서 움직이며 6개월래 최고치를 기록했습니다.
단 아시아 증시 개장을 기다리는 동안 주요 국제유가 벤치마크 가격이 하락하는 모습들이 관측됩니다. S&P 500과 나스닥 100 선물도 소폭 상승 중입니다.
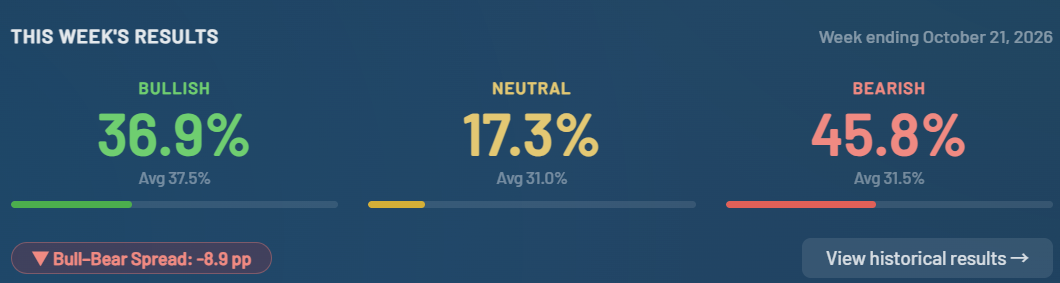
미국 개인투자자협회의 지난주 조사에 따르면 개인투자자들의 시장 강세 전망은 36.9%로 약세 기대 45.8%보다 낮아져 약세 심리가 한 주 전보다 더 높아졌습니다. 증시를 바라보는 시장의 심리가 좋지는 않지만, 아직 역발상 투자에 나설 만큼 모두가 '항복'을 외치고 있는 시기라고 보기도 어렵습니다.
이번 주는 그동안 변동성이 높았던 글로벌 증시의 변곡점이 될 가능성이 높은 구간입니다.
미국을 비롯해 캐나다와 EU, 일본 등 주요국의 기준금리가 결정되지요. 캐나다를 제외한 주요국들은 금리를 동결할 가능성이 더 높게 점쳐지고 있습니다.
주요기업 실적도 투자심리에 중요한 변수가 될 전망입니다.
현재까지 S&P 500 지수 구성 기업 중 24%가 3분기 실적을 발표했습니다. 이들 기업 중 83%는 주당순이익(EPS)이 시장 예상치를 상회했는데, 이는 5년 평균치인 78%와 10년 평균치인 77%를 웃도는 수준입니다.
시장 기대치를 상회하는 '어닝 서프라이즈'를 기록한 기업의 비율은 최근 평균을 웃돌았지만, 어닝 서프라이즈의 폭 자체는 최근 평균을 밑돌고 있습니다. 기업들의 실적은 시장 예상치를 2.1% 상회했는데요. 이는 5년 평균치인 7.5%와 10년 평균치인 8.0%보다는 낮은 수치입니다.
이러한 가운데 마이크로스프트와 구글, 아마존 등 대표 M7 기업이 이번 주 실적을 내놓습니다. AI 투자의 성과를 보여줄 수 있는 기업들입니다. 'AI 랠리는 다시 불붙을 수 있나, 아니면 다른 투자처 보찾아야 하나' 하는 질문은 이미 시장에 던져졌다고 보아야겠지요.
당장의 핵심은 자본 지출이 정당화될 수 있을 정도의 수익성 전망입니다. 이 부분에 대한 빅테크들의 설득력이 얼마나 강한지에 따라, AI 랠리는 단순 조정이 아닌 밸류에이션 재평가 국면으로 넘어갈 수 있습니다.
우리 주말 사이 미 증시 3대지수는 하락했습니다. 1.23% 후퇴한 다우지수의 낙폭이 가장 컸습니다. 유가 상승의 덕을 본 에너지 섹터 외 뚜렷한 상승세를 보인 곳은 없었습니다. 최근 선방했던 헬스케어와 경기방어주도 주춤했습니다.
국제유가와 관련해 중동의 불안은 현재진행형입니다. 브렌트유 선물 가격은 주말 사이 배럴당 116달러선 위에서 움직이며 6개월래 최고치를 기록했습니다.
단 아시아 증시 개장을 기다리는 동안 주요 국제유가 벤치마크 가격이 하락하는 모습들이 관측됩니다. S&P 500과 나스닥 100 선물도 소폭 상승 중입니다.
미국 개인투자자협회의 지난주 조사에 따르면 개인투자자들의 시장 강세 전망은 36.9%로 약세 기대 45.8%보다 낮아져 약세 심리가 한 주 전보다 더 높아졌습니다. 증시를 바라보는 시장의 심리가 좋지는 않지만, 아직 역발상 투자에 나설 만큼 모두가 '항복'을 외치고 있는 시기라고 보기도 어렵습니다.
이번 주는 그동안 변동성이 높았던 글로벌 증시의 변곡점이 될 가능성이 높은 구간입니다.
미국을 비롯해 캐나다와 EU, 일본 등 주요국의 기준금리가 결정되지요. 캐나다를 제외한 주요국들은 금리를 동결할 가능성이 더 높게 점쳐지고 있습니다.
주요기업 실적도 투자심리에 중요한 변수가 될 전망입니다.
현재까지 S&P 500 지수 구성 기업 중 24%가 3분기 실적을 발표했습니다. 이들 기업 중 83%는 주당순이익(EPS)이 시장 예상치를 상회했는데, 이는 5년 평균치인 78%와 10년 평균치인 77%를 웃도는 수준입니다.
시장 기대치를 상회하는 '어닝 서프라이즈'를 기록한 기업의 비율은 최근 평균을 웃돌았지만, 어닝 서프라이즈의 폭 자체는 최근 평균을 밑돌고 있습니다. 기업들의 실적은 시장 예상치를 2.1% 상회했는데요. 이는 5년 평균치인 7.5%와 10년 평균치인 8.0%보다는 낮은 수치입니다.
이러한 가운데 마이크로스프트와 구글, 아마존 등 대표 M7 기업이 이번 주 실적을 내놓습니다. AI 투자의 성과를 보여줄 수 있는 기업들입니다. 'AI 랠리는 다시 불붙을 수 있나, 아니면 다른 투자처 보찾아야 하나' 하는 질문은 이미 시장에 던져졌다고 보아야겠지요.
당장의 핵심은 자본 지출이 정당화될 수 있을 정도의 수익성 전망입니다. 이 부분에 대한 빅테크들의 설득력이 얼마나 강한지에 따라, AI 랠리는 단순 조정이 아닌 밸류에이션 재평가 국면으로 넘어갈 수 있습니다.
관련뉴스