
키옥시아 펀드 차익은 1분기에 회수 완료
'한때 10조원' 전환사채는 매각 어려워
대규모 주주환원은 키옥시아 아닌 본업에서
시장에선 30조원 이상 주주환원책 기대
'한때 10조원' 전환사채는 매각 어려워
대규모 주주환원은 키옥시아 아닌 본업에서
시장에선 30조원 이상 주주환원책 기대
최근 일각에서 SK하이닉스가 키옥시아 투자 차익을 바탕으로 16조원 규모의 특별배당에 나설 것이란 기대감이 나오고 있다. 하지만 복잡한 투자 회수 구조와 실질적인 현금흐름을 따져보면 주주환원의 재원이 키옥시아 매각 대금일 가능성은 낮다는 분석이 우세하다. 대규모 주주환원 자체는 이뤄질 공산이 크지만 그 실탄은 키옥시아 차익이 아닌 '본업의 잉여현금흐름'에서 나올 것이란 시각이다.
● 도시바 인수전과 '투트랙' 투자
이 사안을 이해하려면 2018년으로 거슬러 올라가야 한다. 당시 일본 도시바가 낸드플래시 사업부(현 키옥시아)를 매물로 내놓자 치열한 인수전이 벌어졌다. SK하이닉스는 경쟁사의 독식을 막고 낸드 시장의 전략적 교두보를 확보하기 위해 베인캐피탈이 주도하는 컨소시엄에 뛰어들었다.
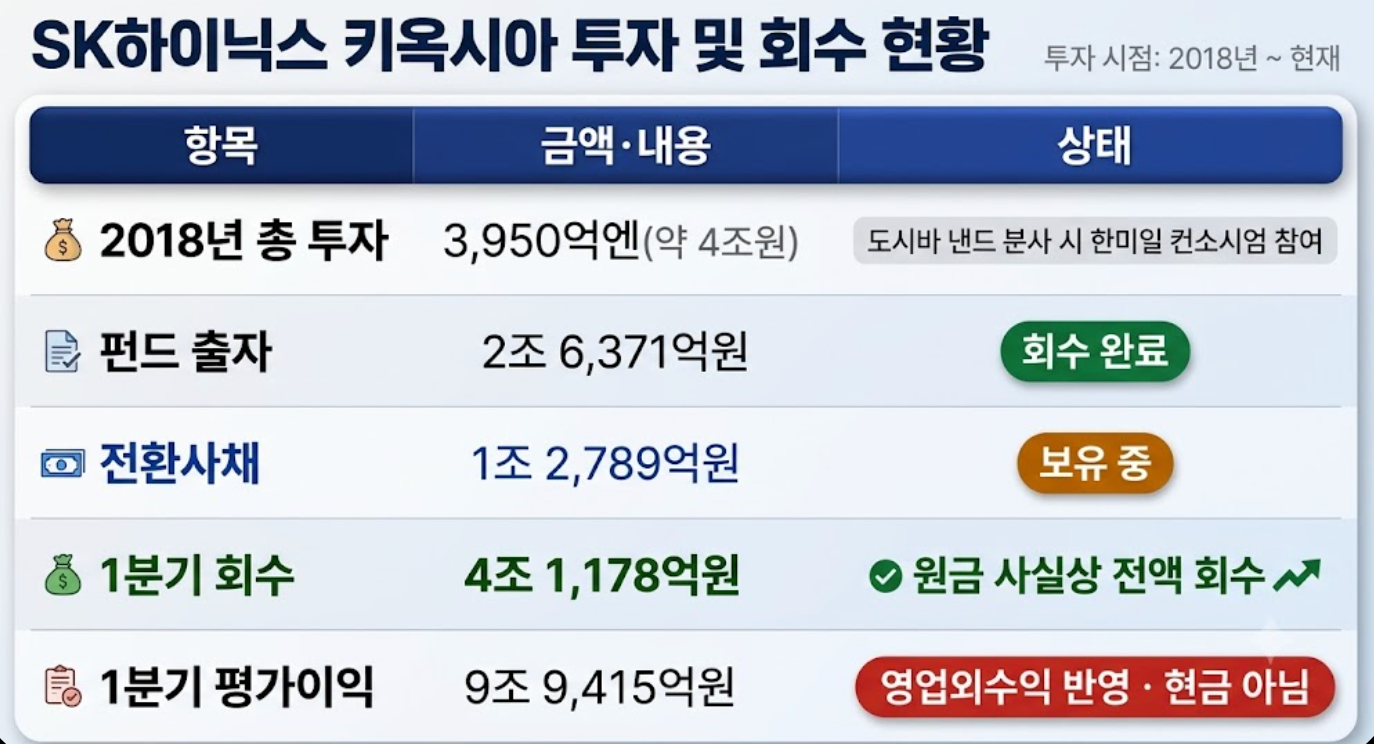
이때 SK하이닉스가 쏟아부은 돈은 총 4조원(3950억엔) 규모였다. 이 자금은 낸드 시장 견제와 수익 창출이라는 두 마리 토끼를 잡기 위해 정교하게 쪼개졌다. 2조 6371억원은 재무적 수익을 노리고 펀드에 넣었다. 나머지 1조 2789억원은 향후 키옥시아 경영권이나 전략적 파트너십을 겨냥해 주식으로 바꿀 수 있는 전환사채(CB)를 매입하는 데 쓰였다.
● 키옥시아 수익, 1분기에 회수 끝
'투트랙' 구조 중 재무적 수익을 담당했던 펀드 출자분은 이미 2026년 1분기에 4조 1178억원의 현금으로 돌아오며 원금 회수를 사실상 마쳤다. 이어 베인캐피탈이 6월에 잔여 지분까지 전량 처분하면서 펀드 쪽 수익은 완전히 종결됐다. 앞으로 배당에 쓸 새로운 현금이 이 펀드에서 추가로 쏟아질 일은 없다는 뜻이다.
물론 1분기 실적에 9조 9415억원의 금융상품평가이익이 반영되긴 했다. 하지만 이는 보유 자산의 장부상 가치가 올랐음을 보여주는 회계상 이익일 뿐이다. 실제 금고에 들어온 현금과는 거리가 멀다.
회계상 이익잉여금이 늘어나 법적인 배당 요건은 갖춰졌을지라도, 당장 수조 원의 현금을 주주들에게 쏴줘야 하는 특별배당의 특성을 고려하면 이를 온전한 '배당 실탄'으로 보기는 어렵다는게 중론이다.
● 전환사채는 당장 빼서 쓸 수 없는 돈
그렇다면 시장에서 거론되는 '20조원 차익'은 어떻게 계산된 걸까. 이는 SK하이닉스가 보유 중인 1조 2789억원어치 전환사채를 과거 주가가 가장 높았을 때를 기준으로 추산한 수치가 반영됐을 가능성이 높다.
이 채권을 주식으로 바꾸면 SK하이닉스는 키옥시아 지분 14.17%를 확보하게 된다. 하지만 이를 당장 특별배당을 위한 재원으로 간주하기에는 몇 가지 따져봐야 할 변수들이 있다.
첫째는 주가 폭락이다. 키옥시아 주가는 한때 10만 8700엔(시가총액 약 60조엔)까지 올랐지만, 현재는 4만 4550엔(약 24조엔) 수준으로 내렸다. 주가가 고점 대비 60%가량 낮아진 만큼 현재 시점에서는 전환사채의 실질적인 평가가치 역시 크게 줄어들었을 가능성이 높다.
둘째, 2018년 컨소시엄에 참여했던 '근본적 목적'이다. 이 전환사채는 단순한 금융 상품 투자가 아니다. SK하이닉스가 글로벌 낸드 시장에서 일본을 견제하거나 장기 공급 협력을 이끌어낼 '전략적 지렛대'였다. 일회성 배당을 위해 이 지분을 팔아버리는 것은 어려운 이유다.
게다가 해당 전환사채는 2028년까지 의결권이 15% 이하로 묶여 있어 이사 선임 등 경영에 즉각적으로 참여하기 어려운 구조다. 주식으로 바꾸려 해도 각국의 독점금지법 심사와 일본 외환법 절차, 일본 정부의 견제라는 무거운 허들을 넘어야 한다. 현실적으로 당장 팔 수도, 팔아서도 안 되는 자산인 셈이다.
● 판을 흔들 두 가지 변수는 SK실트론과 미국 ADR
당장 헐어서 배당 재원으로 쓸 수 없는 이 전환사채의 운명은 향후 그룹 안팎의 굵직한 변수들에 의해 결정될 전망이다.
가장 먼저 지켜볼 곳은 10월 31일 열리는 지주사 SK㈜ 이사회다. 현재 대대적인 사업 재편을 진행 중인 SK그룹이 이날 SK실트론 매각 여부를 논의할 예정이다. 만약 매각이 무산돼 그룹 차원의 자금 조달에 비상이 걸린다면 남은 키옥시아 지분을 어떻게든 현금화해야 한다는 압박이 커질 수 있다.
내년으로 거론되는 키옥시아의 미국 증시(ADR) 상장도 변수다. 최소 100억 달러 규모의 상장이 성사돼 객관적인 시장 가치가 형성되면, 안갯속에 있던 전환사채의 가치도 비로소 정확한 잣대로 재평가될 수 있다. 최소한 이 시점까지는 전환사채를 그대로 보유할 가능성이 높은 이유다.
● 주주환원의 진짜 동력은
향후 주주환원 규모를 가늠할 때 키옥시아 매각 대금보다는 SK하이닉스 본업의 이익 창출력을 더 중요하게 봐야 한다는 분석이 우세하다.
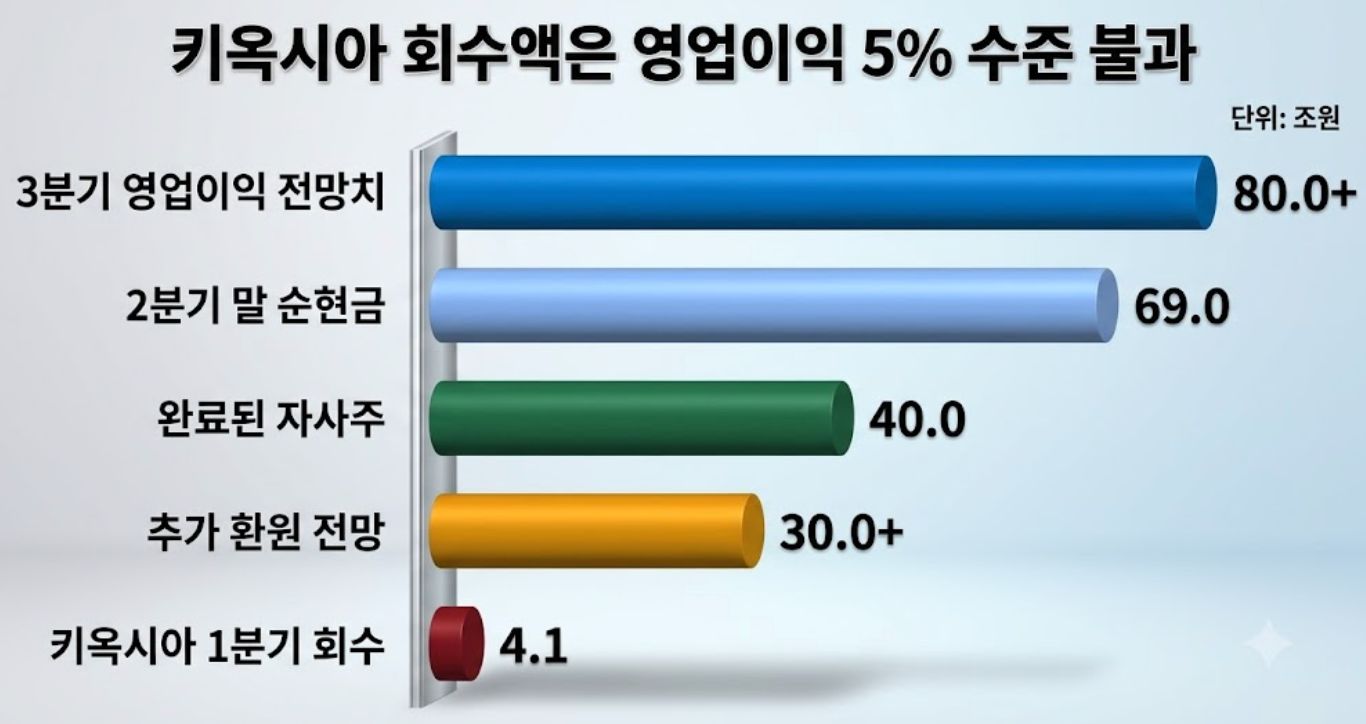
회수를 마친 4조 1178억원은 3분기 영업이익 컨센서스(76조 9640억 원)의 5.3% 수준에 불과하다. 2분기 말 순현금 69조원의 6.0% 정도밖에 안 된다. 전체 주주환원 규모를 크게 뒤바꿀 만한 비중은 아니라는 분석이다.
시장의 시선은 회사가 2025~2027년 누적 잉여현금흐름의 50% 이상을 환원하겠다고 약속한 '본업의 창출력'에 맞춰지고 있다. 현재 증권가는 SK하이닉스가 30조원 이상의 주주환원에 나설 것으로 기대하고 있다.
이 중 상당수는 자사주 매입과 소각 쪽에 무게를 싣는 분위기다. 지난 8월 결의했던 40조원 규모의 자사주 매입이 당초 계획보다 한 달 빠른 10월 21일에 조기 완료된 점도 이같은 흐름에 힘을 싣고 있다.
관련뉴스