
LG이노텍 3분기 영업이익 53.5% 급감…매출은 19% 증가
DB증권, 4분기 영업이익 전망 3,820억→1,680억원…목표주가도 하향
DB증권, 4분기 영업이익 전망 3,820억→1,680억원…목표주가도 하향
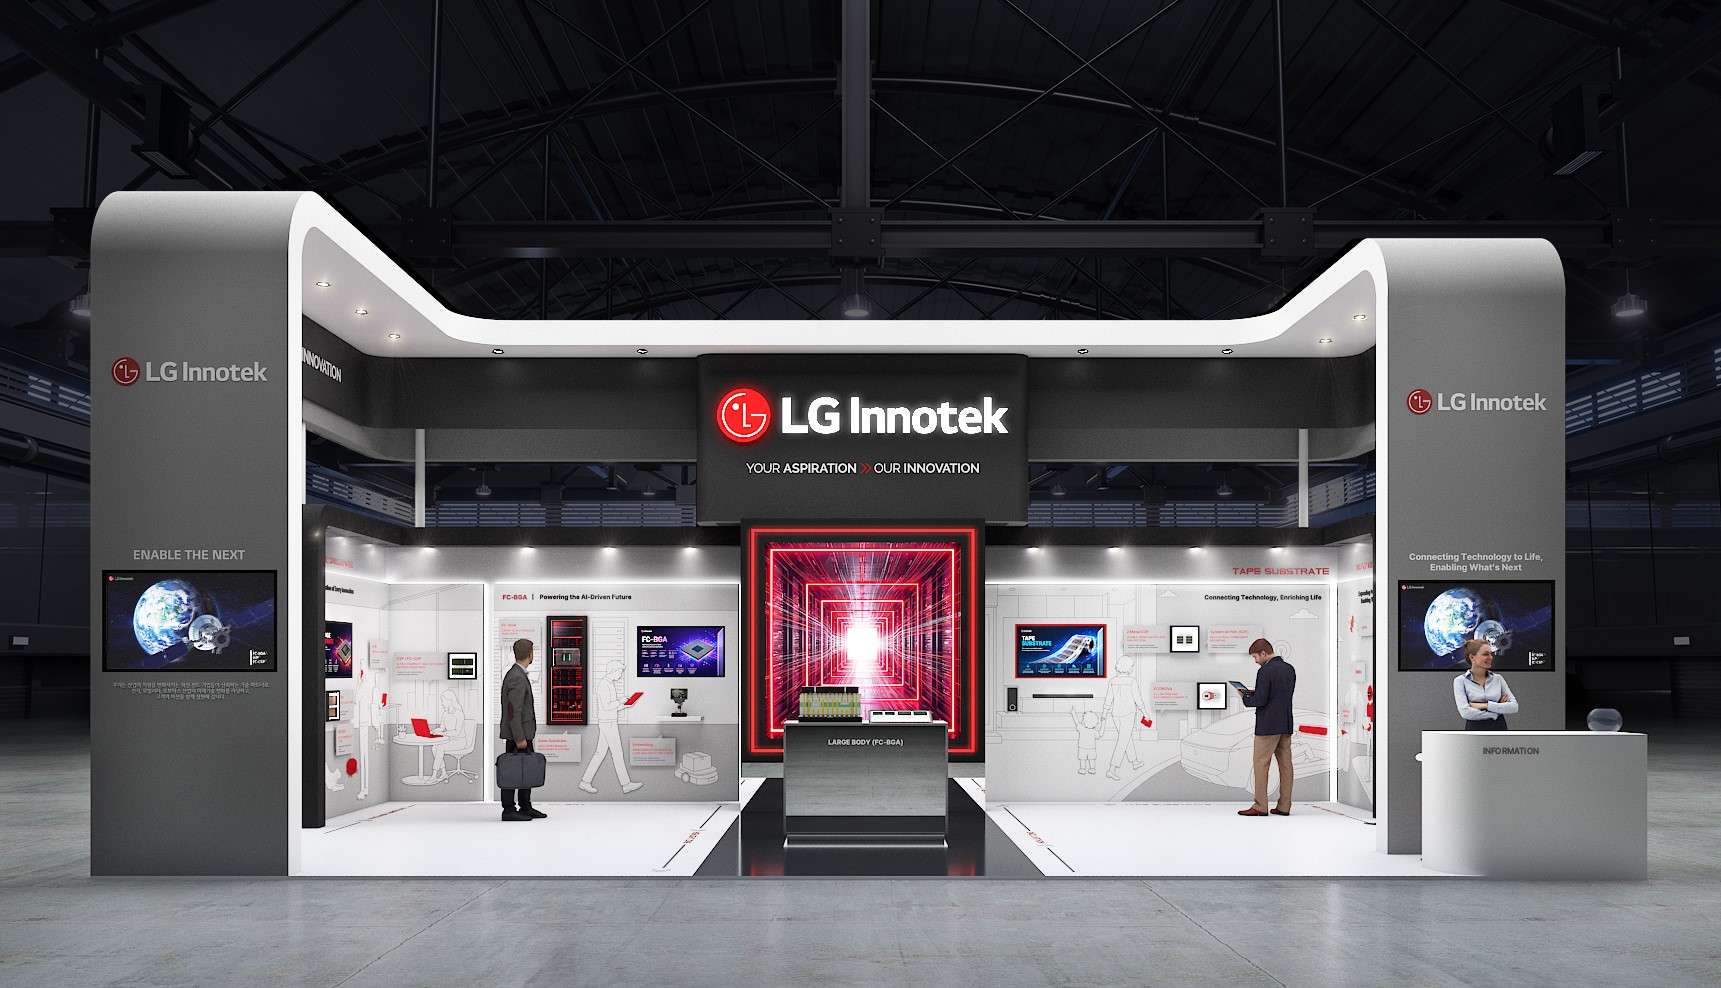
DB증권이 LG이노텍의 4분기 영업이익 전망치를 56% 하향 조정했다. 3분기 영업이익이 지난해보다 절반 이상 감소한 데 이어 4분기 실적도 당초 예상에 크게 못 미칠 것으로 내다봤다. 원·달러 환율 하락으로 수익성이 악화한 가운데 북미 모바일 신제품의 선주문 효과가 4분기 출하에 부담을 줄 수 있다는 판단이다.
28일 조현지 DB증권 연구원이 제시한 LG이노텍의 4분기 영업이익 전망치는 1,680억원이다. 기존 3,820억원에서 2,140억원, 약 56% 낮아졌다. 시장 기대치인 3,600억원에도 크게 못 미치는 수준이다.
앞서 LG이노텍은 3분기 매출 6조3,671억원, 영업이익 948억원을 기록했다. 매출은 지난해 같은 기간보다 19% 증가했지만 영업이익은 53.5% 급감했다.
매출 증가에도 이익이 감소한 것은 환율 영향이 컸다. 북미 모바일 신제품 출시로 광학솔루션 부문 매출이 20.6% 증가했지만 원·달러 환율 하락으로 수익성이 악화했다. 원재료 매입과 제품 판매 사이의 시차도 환율 부담을 키운 요인으로 지목됐다.
4분기에는 북미 모바일 신제품의 출하량이 변수다. 3분기 선주문 효과가 컸던 만큼 4분기 출하에 부담이 나타날 가능성이 제기됐다.
4분기 영업이익 전망치 1,680억원은 3분기보다 77.2% 증가하지만 지난해 같은 기간보다는 48.3% 감소하는 수준이다.
내년 실적 눈높이도 낮아졌다. 2027년 영업이익 추정치는 기존 1조3,840억원에서 1조1,530억원으로 약 17% 하향 조정됐다. 목표주가도 55만원으로 낮아졌다.
다만 투자의견 '매수'는 유지됐다. 반도체 패키지 기판의 견조한 수요와 서버급 FC-BGA 기판의 성장 가능성을 긍정적으로 평가한 결과다. 서버급 FC-BGA 출하는 올해 4분기 시작되고, 내년 하반기부터 본격적인 매출 성장이 나타날 것으로 예상됐다. LG이노텍의 지난 27일 종가는 37만4,500원이다.
관련뉴스