

골드만삭스가 꼽은 숨은 진주 5선…"실적 탄탄한 저평가주 담아라" [ 한경, 월가 IB리포트 ] 골드만삭스는 이미 주가가 고점에 도달한 종목을 추격 매수하기보다, 실적 펀더멘털이 뒷받침되면서도 밸류에이션어지는 가운데, 월가 대표 투자은행 골드만삭스는 여전히 매력적인 투자 기회가 시장 곳곳에 남아 있다는 분석을 내놨다. 특히 이번 분석에서는 AI나 반도체 중심의 주도주를 넘어, 탄탄한 실적 기반에도 불구하고 시장에서 상대적으로 덜 주목받은 저평가 우량주 5개 종목이 핵심 대안으로 제시됐다.
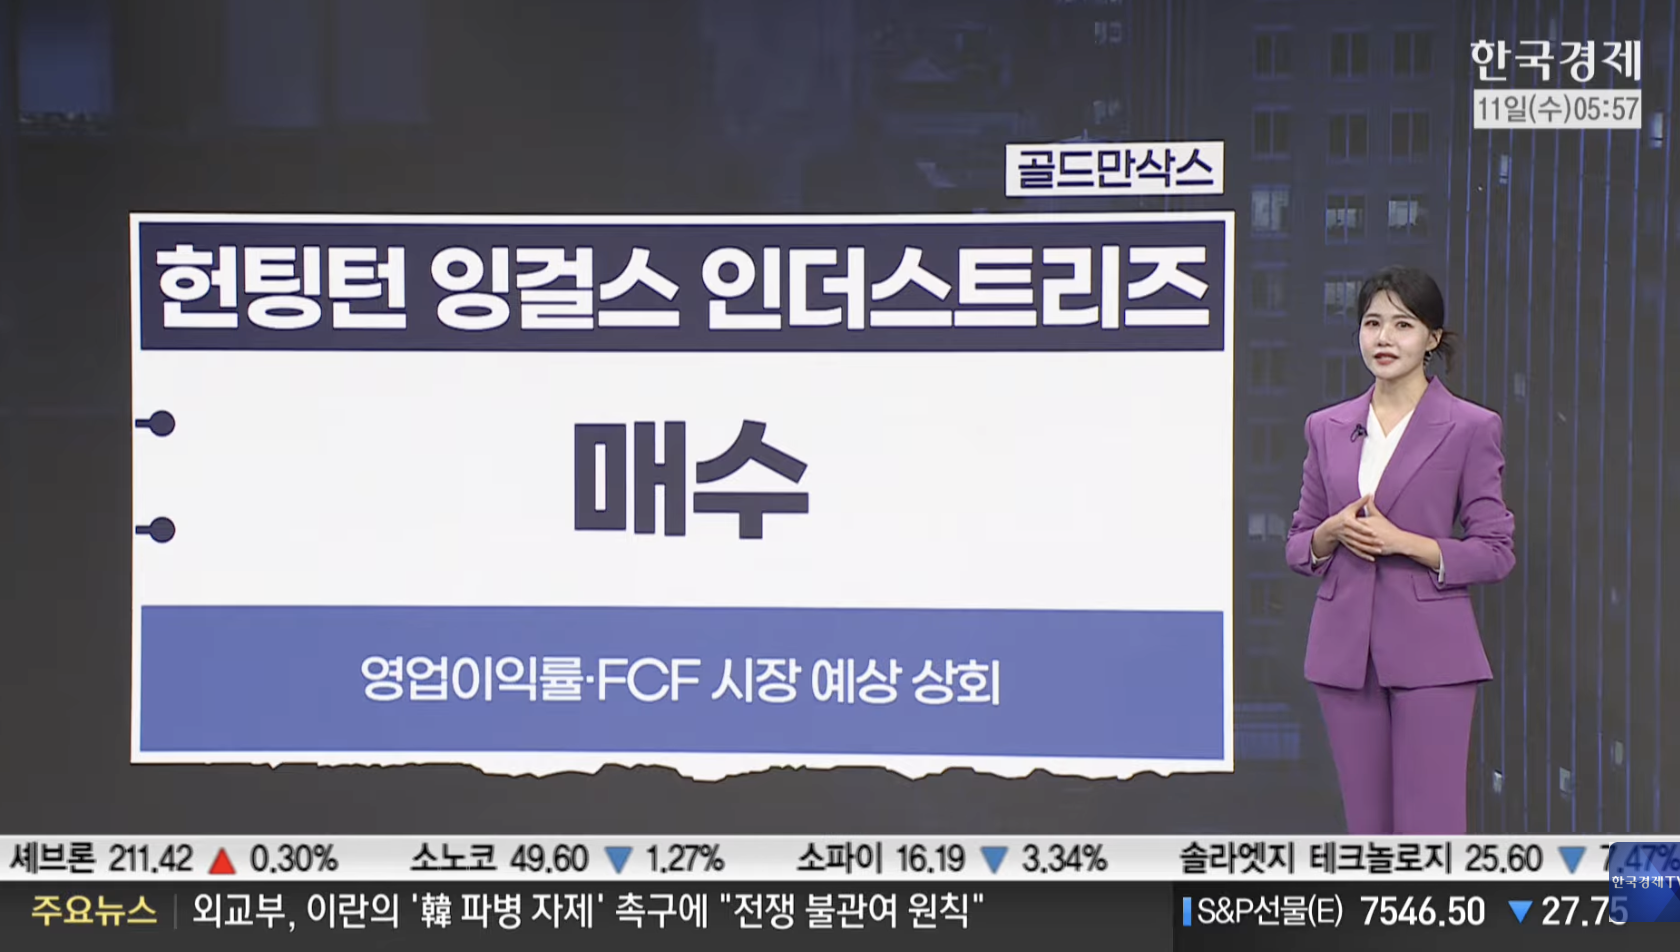
가장 먼저 이름을 올린 기업은 미국 대표 조선·방산 업체인 헌팅턴 잉걸스다. 올해 주가가 약 15% 하락하며 부진을 겪었지만, 골드만삭스는 오히려 지금을 매수 적기로 평가했다. 매출이 두 자릿수 성장을 기록한 데다 영업이익률과 잉여현금흐름(FCF) 모두 시장 기대치를 상회했기 때문이다. 골드만삭스는 탄탄한 군함 건조 수요를 바탕으로 2026년부터 2030년까지 주당순이익(EPS)이 두 배 가까이 늘어날 것으로 내다보며, 확신도가 가장 높은 종목군인 '아메리카 컨빅션 리스트'에 편입하고 지속적인 분할 매수를 권고했다.
글로벌 결제 네트워크 기업 마스터카드 역시 추천 명단에 올랐다. 올해 주가가 15% 상승했음에도 추가 상승 여력이 충분하다는 판단이다. 최근 실적에서 매출과 순이익 모두 시장 예상치를 웃돌았고, 특히 미국 내 소비 회복세가 뚜렷하다는 점이 긍정적으로 평가됐다. 골드만삭스는 현재 밸류에이션이 과거 평균치보다 낮고 경쟁사인 비자와 비교해도 매력적인 구간이라며, 프리미엄 성장주가 할인 거래되고 있는 만큼 1년 내 멀티플 리레이팅이 가능할 것으로 진단했다.
글로벌 호텔 체인 하얏트 호텔스도 목표주가 상향과 함께 선택을 받았다. 골드만삭스는 하얏트의 목표가를 기존 197달러에서 215달러로 올려 잡았다. 우수한 경영진의 실행력과 전략적 여력이 충분한 데다, 2027년 멕시코·자메이카·중동 지역의 여행 수요 확대가 실적 모멘텀을 더할 것이라는 분석이다. 특히 순객실 수가 꾸준히 증가하는 구조적 장기 성장 모델을 확보하고 있다는 점이 높은 평가를 받았다.
온라인 여행 플랫폼 익스피디아는 B2B 사업 부문의 숨은 성장성에 주목했다. 골드만삭스는 3분기 호실적을 견인한 핵심 축으로 기업 간 거래(B2B) 사업을 지목했다. 일반 소비자 대상 플랫폼 뒤에서 글로벌 파트너 기업들에 여행 인프라와 상품 공급을 늘려가며 거래 규모를 키우고 있어, 중장기 실적 엔진 역할을 톡톡히 해낼 것이란 설명이다.
마지막으로 미국 대표 핀테크 기업 차임은 질적 성장의 전환점을 맞았다는 평가다. 최근 호실적에 이어 연간 가이던스를 상향 조정한 차임은 마진 개선세가 2027년까지 이어질 것으로 관측됐다. 특히 사용자 수 증가율 대비 거래당 이익이 약 2배 빠른 속도로 확대되면서 유저당 평균 매출(ARPU)이 동반 상승하고 있다. 단순 이용자 확보 중심의 양적 성장에서 벗어나 고수익 창출 구조로 체질 개선에 성공했다는 분석이다.
골드만삭스는 이미 주가가 고점에 도달한 종목을 추격 매수하기보다, 실적 펀더멘털이 뒷받침되면서도 밸류에이션 매력이 잔존하는 숨은 우량주에 주목하는 전략이 불확실성 국면에서 유효한 투자 해법이 될 수 있다고 조언했다.
박지원 외신 캐스터
관련뉴스