
"국내 유일 AI 데이터센터 이익 시작"…경쟁사 대비 수요 맞춘 공급능력 확대
기존 사업 실적 기여 확인…"경쟁력, 밸류에이션 재평가 요인"
기존 사업 실적 기여 확인…"경쟁력, 밸류에이션 재평가 요인"
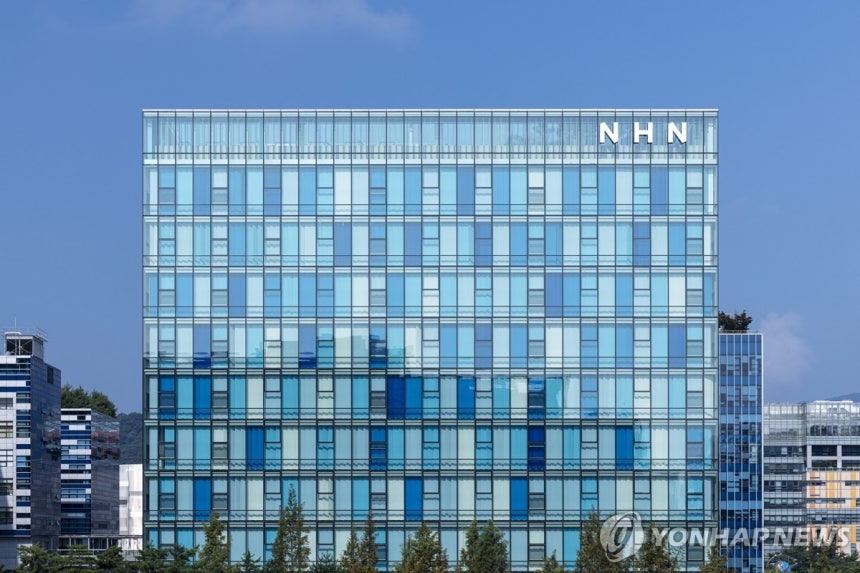
한화투자증권이 19일 NHN에 대해 실적 기여가 시작되고 있는 국내 유일한 사업자라며 목표주가를 8만7,000원에서 9만3,000원으로 올렸다. 인공지능(AI) GPU 데이터센터(DC) 사업이 이미 실적에 기여하고 있다는 분석과 함께 업종 내 최선호주 의견을 유지했다.
NHN은 17~18일 국내 기관투자자를 대상으로 기업설명회(NDR)를 진행했다.
NDR에 참석한 김소혜 한화투자증권 연구원은 이날 "국내외 AI DC 산업에 여러 리스크가 부각되고 있다"면서도 "NHN은 이미 확보한 고객 수요로 벌써 이익을 내고 있는 경쟁력은 밸류에이션 재평가 요인이 될 것"이라고 밝혔다.
NHN은 3분기 영업이익(연결)은 전년 동기 대비 112.7% 증가한 588억원, 순이익은 115.8% 늘어난 389억원을 기록했다. 지속되던 적자에서도 벗어나 흑자 구조로의 전환이 본격화하고 있다. 신규 DC의 사업성을 검증해야 하는 경쟁사와 달리 NHN은 수요에 맞춰 공급능력을 단계적으로 확대하고 있다는 점에서 기존 사업의 실적 기여를 확인했다고 분석했다.
김 연구원은 "27년 말까지 기존 확보분 포함 총 100MW 규모 DC를 운영하겠다는 구체적인 확장 계획을 공개했다"며 "이번 확장은 단순한 DC 건설이 아닌 이미 정부 GPU 구축 사업을 통해 확보한 운영 경험과 민간 고객 수요를 기반으로 GPUaaS 사업을 본격 확대하는 과정이라는 점에 주목한다"고 강조했다.
내년 1월부터 실적 기여가 예상되는 수도권 6MW DC는 B300 약 1,700장이 구축 중이며, 기존 양평 DC(B200 약 1,500장)의 매출 규모를 감안할 때 향후 5년간 약 4,000억원의 추가 매출 창출이 가능할 것으로 내다봤다.
김 연구원은 "현재 양평 DC의 마진은 약 30% 수준으로 추정되며, CAPEX 부담이 상대적으로 낮은 정부 사업의 특성을 제외하더라도 향후 두 자릿수의 수익성 확보는 충분히 가능하다"고 설명했다.
관련뉴스