
iM증권 "HMM 투자의견 '중립' 하향…목표 주가 도달"
3분기까지 높은 운임 흐름 전망
다만, 중동 사태따라 이익 추정치 변동 리스크
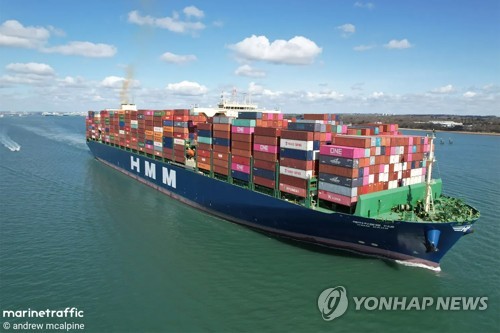
(서울=연합뉴스) 강수지 기자 = iM증권이 HMM[011200]에 대한 투자의견을 '매수'에서 '중립'으로 하향했다. 주가가 기존 목표 주가에 도달했다는 이유다.
목표주가는 2만3천원을 유지했고, 전일 종가는 2만1천50원을 기록했다.
배세호 iM증권 연구원은 14일 최소 올해 3분기까지 높은 운임 흐름이 이어질 것으로 봤다. 지정학적 리스크가 고조된 가운데 계절적 성수기를 맞아 이익이 크게 늘어날 것으로 기대했다.
8월 첫째 주 상하이컨테이너운임지수(SCFI)는 3천276포인트로 전년 대비 150% 높고, 2분기 대비로도 40% 높다.
글로벌 컨테이너선사들의 실적 전망치도 상향되고 있다. 전일 실적을 발표한 머스크(Maersk)는 올해 조정 상각전영업이익(EBITDA) 전망을 기존 80억∼100억달러에서 105억∼125억달러로 올렸고, 하파크로이트(Hapag-Lloyd) EBITDA 전망치도 11억∼31억달러에서 27억∼37억달러로 상향됐다.
이에 배 연구원은 HMM의 3분기 영업이익을 7천204억원(전년 동기 대비 142.7% 증가), 4분기 영업이익을 3천360억원(5.9% 증가)으로 전망했다. 2026년 연간 영업이익 전망치는 1조7천억원으로 기존 대비 90% 상향했다.
다만 최근 운임 강세의 대부분이 중동 전쟁에서 비롯된 만큼, 사태 전개에 따라 이익 추정치 변동이 크게 발생할 수 있다는 점을 리스크로 지목했다.
리스크가 해소되면 글로벌 선사들의 홍해 통과 가능성이 커지고, 컨테이너 공급 과잉 추세(2026년 5%, 2027년 9% 증가)와 맞물려 운임이 크게 하락할 수 있다는 설명이다.
2분기 실적은 시장 기대에 못 미쳤다.
2026년 2분기 연결기준 매출액은 3조4천억원(전년 동기 대비 29.7% 증가), 영업이익은 3천541억원(51.9% 증가)으로 영업이익이 컨센서스(시장평균전망치)를 11% 밑돌았다.
운임이 큰 폭으로 올랐으나 선복량 증가에 따른 비용도 함께 늘어난 영향이다.
매출원가는 2조9천억원(26.7% 증가)으로, 항화물비 1조3천억원(18.2% 증가)과 용선료 6천500억원(39.4% 증가)이 비용 증가 대부분을 차지했다.
skang@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
3분기까지 높은 운임 흐름 전망
다만, 중동 사태따라 이익 추정치 변동 리스크
(서울=연합뉴스) 강수지 기자 = iM증권이 HMM[011200]에 대한 투자의견을 '매수'에서 '중립'으로 하향했다. 주가가 기존 목표 주가에 도달했다는 이유다.
목표주가는 2만3천원을 유지했고, 전일 종가는 2만1천50원을 기록했다.
배세호 iM증권 연구원은 14일 최소 올해 3분기까지 높은 운임 흐름이 이어질 것으로 봤다. 지정학적 리스크가 고조된 가운데 계절적 성수기를 맞아 이익이 크게 늘어날 것으로 기대했다.
8월 첫째 주 상하이컨테이너운임지수(SCFI)는 3천276포인트로 전년 대비 150% 높고, 2분기 대비로도 40% 높다.
글로벌 컨테이너선사들의 실적 전망치도 상향되고 있다. 전일 실적을 발표한 머스크(Maersk)는 올해 조정 상각전영업이익(EBITDA) 전망을 기존 80억∼100억달러에서 105억∼125억달러로 올렸고, 하파크로이트(Hapag-Lloyd) EBITDA 전망치도 11억∼31억달러에서 27억∼37억달러로 상향됐다.
이에 배 연구원은 HMM의 3분기 영업이익을 7천204억원(전년 동기 대비 142.7% 증가), 4분기 영업이익을 3천360억원(5.9% 증가)으로 전망했다. 2026년 연간 영업이익 전망치는 1조7천억원으로 기존 대비 90% 상향했다.
다만 최근 운임 강세의 대부분이 중동 전쟁에서 비롯된 만큼, 사태 전개에 따라 이익 추정치 변동이 크게 발생할 수 있다는 점을 리스크로 지목했다.
리스크가 해소되면 글로벌 선사들의 홍해 통과 가능성이 커지고, 컨테이너 공급 과잉 추세(2026년 5%, 2027년 9% 증가)와 맞물려 운임이 크게 하락할 수 있다는 설명이다.
2분기 실적은 시장 기대에 못 미쳤다.
2026년 2분기 연결기준 매출액은 3조4천억원(전년 동기 대비 29.7% 증가), 영업이익은 3천541억원(51.9% 증가)으로 영업이익이 컨센서스(시장평균전망치)를 11% 밑돌았다.
운임이 큰 폭으로 올랐으나 선복량 증가에 따른 비용도 함께 늘어난 영향이다.
매출원가는 2조9천억원(26.7% 증가)으로, 항화물비 1조3천억원(18.2% 증가)과 용선료 6천500억원(39.4% 증가)이 비용 증가 대부분을 차지했다.
skang@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스