다올증권 "현대차, 파업 생산차질 5만대…연초 계획 차질"
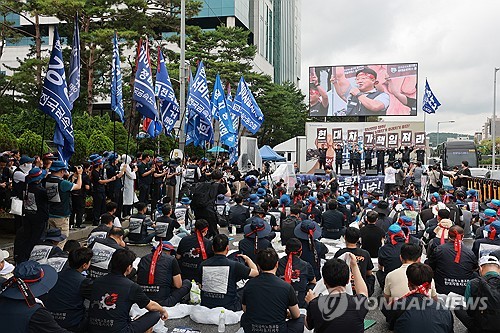
(서울=연합뉴스) 김태종 기자 = 다올투자증권은 7일 현대차[005380]에 대해 "3분기까지는 파업에 따른 모멘텀 둔화가 불가피하다"면서 "9월부터 시작되는 생산량 확대를 통해 파업손실의 90% 이상 만회를 목표로 하고 있다"고 밝혔다.
현대차 노조는 올해 임금협상 난항으로 지난달 전면 파업을 벌였다. 이는 2016년 단체교섭 이후 10년 만이다.
유지웅 연구원은 이날 보고서에서 "8월 전면 파업을 통해 집계된 생산차질대수는 약 5만대"라며 "전면 파업과 올해 1분기 중동발 생산차질 등으로 연초 사업계획인 415만대 판매 달성은 다소 어려울 전망"이라고 내다봤다.
이에 현재 기준 연간 판매량은 지난해보다 2.7% 줄어든 402만1천대를 기록할 것으로 예상했다.
유 연구원은 그러나 "3분기 마무리 국면부터는 파업 차질분 만회를 시작하고 4분기부터는 아반떼와 투싼을 중심으로 신차 사이클이 시작된다"고 기대했다.
또 "2027년부터는 팰리세이드 미국 생산 등으로 미국 시장점유율 확대가 기대된다"며 "생산차질분 중 90% 이상은 연내 물량 만회가 가능할 것"이라고 관측했다.
그러면서 "올해 귀속분 자사주 매입 시점까지 고려한 2027년 1월을 겨냥한 연말 매수전략은 유효하다"며 투자의견 '매수'와 목표주가 64만원을 유지한다고 밝혔다. 현대차의 전장 종가는 38만3천500원이다.
taejong75@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
(서울=연합뉴스) 김태종 기자 = 다올투자증권은 7일 현대차[005380]에 대해 "3분기까지는 파업에 따른 모멘텀 둔화가 불가피하다"면서 "9월부터 시작되는 생산량 확대를 통해 파업손실의 90% 이상 만회를 목표로 하고 있다"고 밝혔다.
현대차 노조는 올해 임금협상 난항으로 지난달 전면 파업을 벌였다. 이는 2016년 단체교섭 이후 10년 만이다.
유지웅 연구원은 이날 보고서에서 "8월 전면 파업을 통해 집계된 생산차질대수는 약 5만대"라며 "전면 파업과 올해 1분기 중동발 생산차질 등으로 연초 사업계획인 415만대 판매 달성은 다소 어려울 전망"이라고 내다봤다.
이에 현재 기준 연간 판매량은 지난해보다 2.7% 줄어든 402만1천대를 기록할 것으로 예상했다.
유 연구원은 그러나 "3분기 마무리 국면부터는 파업 차질분 만회를 시작하고 4분기부터는 아반떼와 투싼을 중심으로 신차 사이클이 시작된다"고 기대했다.
또 "2027년부터는 팰리세이드 미국 생산 등으로 미국 시장점유율 확대가 기대된다"며 "생산차질분 중 90% 이상은 연내 물량 만회가 가능할 것"이라고 관측했다.
그러면서 "올해 귀속분 자사주 매입 시점까지 고려한 2027년 1월을 겨냥한 연말 매수전략은 유효하다"며 투자의견 '매수'와 목표주가 64만원을 유지한다고 밝혔다. 현대차의 전장 종가는 38만3천500원이다.
taejong75@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스