하나증권, 대한통운 목표가↓…"3분기 실적, 24% 감소 전망"
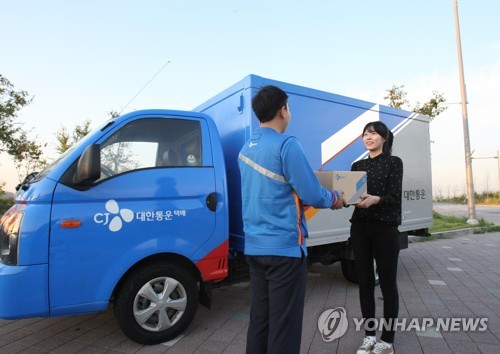
(서울=연합뉴스) 김유아 기자 = 하나증권은 CJ대한통운[000120]의 3분기 영업이익이 전년 대비 20% 넘게 감소할 것으로 보고 20일 목표주가를 기존 12만원에서 10만원으로 하향했다. 단 장기적으로는 수익성이 상향될 것이라며 투자 의견은 매수를 유지했다.
안도현 연구원은 이날 보고서에서 "3분기 CJ대한통운의 매출액은 전년 대비 3% 증가한 3조1천540억원, 영업이익은 24% 감소한 1천128억원으로 전망한다"고 말했다.
이어 "허브 투자 관련 비용 집행으로 3분기 택배 부문 이익은 전 분기와 유사한 430억원으로 추정한다"고 덧붙였다.
안 연구원은 다만, "3분기 실적은 시장 전망치를 하회하겠으나 경쟁력은 유효하다"며 "추석 연휴 기간 차 때문에 발생한 영업 일수 감소를 제거하면 일간 물동량 증가율(전년 대비)은 7%에 이른다. 2% 감소한 것으로 추정되는 판가도 바닥을 다지는 중"이라고 설명했다.
그러면서 "택배 부문에서 배송 경쟁력을 기반으로 한 점유율 확대는 이어질 것이고, 내년부턴 판가 인상과 영업 레버리지 효과 본격화가 기대된다"고 봤다.
안 연구원은 "3분기 실적보다는 중장기 사업 지표에 보다 집중해야 한다. 장기적으론 국내 이커머스 업체들의 선택지가 CJ대한통운으로 수렴할 것이라는 의견을 유지한다"며 또 "자사주 12% 소각 기한이 내년 9월에 도래할 예정이라는 점도 기대 포인트"라고 강조했다.
CJ대한통운의 전날 종가는 7만1천800원이다.
kua@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스