iM증권, 한화생명 목표가↓…"금리·환율 영향 투자 손실 악화"
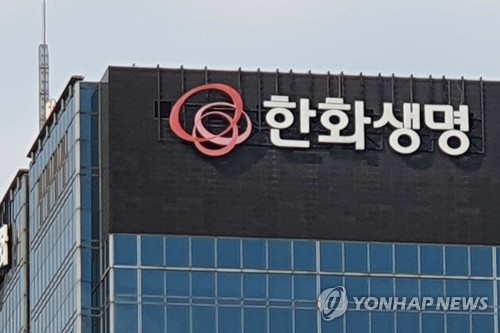
(서울=연합뉴스) 김유아 기자 = iM증권은 21일 한화생명[088350]에 대해 금리 상승과 환율 하락 등에 따른 투자손실 악화와 신계약 축소가 전망된다며 목표주가를 기존 5천900원에서 5천400원으로 소폭 하향했다. 투자의견은 매수를 유지했다.
한화생명의 전날 종가는 4천630원이다.
설용진 연구원은 이날 보고서에서 "한화생명은 평가처분손익 악화와 투자손익 부진 영향으로 3분기에 전년 대비 적자 전환해 755억원 순손실을 기록, 시장 기대치를 하회할 전망"이라고 밝혔다.
한화생명의 투자손실은 2천66억원을 기록해 전년 대비 적자로 전환할 것으로 봤다. 그는 "금리 상승과 환율 하락 등에 따라 FVPL(당기손익 금융자산)의 평가처분손실이 큰 폭으로 발생하고, 증시 변동 영향으로 변액 헤지(위험회피) 운용 손실까지 반영되며 전반적으로 부진한 실적을 시현할 것"이라고 말했다.
또 보장성 신계약에 따른 실적이 점차 축소될 수 있다고 예상했다. 설 연구원은 "(핵심 상품이던)'700 종신' 판매가 중단됐다. 이 상품이 신계약 월초보험료의 30∼40%를 차지했던 만큼 향후 신계약 물량 및 CSM(보험계약마진) 축소 등 영향이 예상된다"라고 지적했다.
다만 별도 기준 보험손익은 전년 대비 흑자전환해 1천162억원을 기록할 것으로 관측했다.
설 연구원은 향후 한화생명의 투자손익 변동성 완화가 중요할 것으로 봤다.
그는 "한화생명의 평가처분손익과 변액 관련 운용손익이 상반기 및 올 3분기 이익 변동 폭을 크게 좌우하고 있다"며 "최근 대내외 환경을 감안했을 때 핵심은 신계약 전략 및 해약환급금준비금 제도 개편에 따른 배당가능이익 확보"라고 설명했다.
이어 "해약환급금준비금 제도 개선이 지연되며 배당 관련 불확실성이 지속되는 점도 부담 요인"이라며 "판매수수료 규제로 신계약비 축소가 확인되는 내년 하반기 전후로 제도 개선 윤곽을 파악할 수 있을 것"이라고 덧붙였다.
kua@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스