하나증권 "통신서비스주, 고금리 환경에 배당 매력 제한"
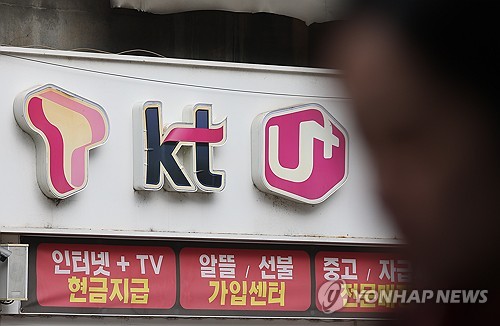
(서울=연합뉴스) 김유향 기자 = 하나증권은 국내 통신사들의 기대 배당수익률이 최근 5%에 육박하는데도 주가가 좀처럼 상승하지 못하는 배경에는 시중 금리가 있다고 22일 진단했다.
김홍식 연구원은 현재 통신 3사의 기대배당수익률이 SKT[017670] 4.5%, KT[030200] 4.7%, LGU+ 4.7%로 "시중 금리 대비 낮지는 않지만 그렇다고 매력적이지도 않다"고 짚었다.
그는 "장기 배당금(DPS) 성장 기대감이 높지 않은 까닭에 시중 금리와 비슷한 기대배당수익률 수준에서는 굳이 통신주를 매수하지 않는 것"이라고 설명했다.
국내 통신 3사는 의미 있는 DPS 성장을 기록할 때마다 탄력적인 주가 반등을 나타내는 패턴을 보여왔으나, 현재는 그런 국면이 아니라는 것이다.
김 연구원은 "시중 금리와 기대배당수익률간 차이가 없어지면 통신사 경영진들이 자사주 매입을 적극적으로 추진할 이유가 없어진다는 점도 통신주 주주환원 증대 기대감을 낮추는 요인"이라며 "자사주 매입을 통해 배당 가능 주식수를 줄이고자하는 욕구가 없어질 수 있기 때문"이라고 말했다.
다만 그는 내년 금리 하락과 함께 통신 관련 종목들이 상승할 것으로 예상했다.
구체적으로는 "2027년 데이터센터 매출액 성장과 5G 단독모드(SA) 도입에 따른 이동전화 가입자당 평균매출(ARPU) 상승 기대감이 커지는 상황속, 정책 금리 인상이 마무리되면 통신주는 상승 요건을 갖추게 될 것"이라고 내다봤다.
특히 시중 금리는 연말 고점론이 힘을 얻는 상황이고 통신사 DPS는 올해에 이어 내년에도 상승세가 예상된다며 통신서비스주에 대한 투자의견 '비중확대'(Overweight)를 유지했다.
willow@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스