
한화증권, 제주항공 목표가↑…"3분기 흑자전환 성공"
(서울=연합뉴스) 경수현 기자 = 한화투자증권은 올해 3분기 흑자 전환에 성공한 제주항공[089590]의 영업이익이 내년에도 성장할 것이라며 이 회사에 대한 목표주가를 종전 6천500원에서 7천500원으로 4일 상향 조정했다.
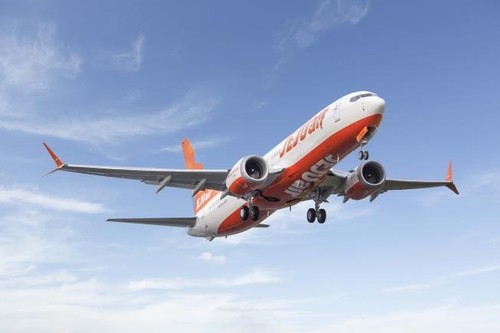
제주항공의 전일 종가는 5천720원이다.
박수영 연구원은 이날 보고서에서 제주항공의 3분기 영업이익이 시장 기대치를 크게 웃돈 요인은 유류비와 원/달러 환율이 전 분기보다 안정되고 구매 항공기 비중도 확대된 데 따른 것이라고 분석했다.
제주항공은 3분기 별도 기준 영업이익이 549억원으로 전년 동기(-599억원) 대비 흑자 전환했다고 전날 공시했다. 이는 시장 컨센서스(평균 예상치)의 7배를 웃도는 실적이다.
박 연구원은 제주항공의 올해 4분기와 내년 실적에 대한 시장 전망치도 여전히 보수적이라는 판단이라며 내년 연간 영업이익 전망치를 종전 1천380억원에서 1천450억원으로 올렸다.
그는 최근 단기 급등한 주가가 부담스러울 수도 있지만 상방 여력은 남아있다며 조정시마다 매수 대응하는 전략을 추천한다고 밝혔다.
evan@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
(서울=연합뉴스) 경수현 기자 = 한화투자증권은 올해 3분기 흑자 전환에 성공한 제주항공[089590]의 영업이익이 내년에도 성장할 것이라며 이 회사에 대한 목표주가를 종전 6천500원에서 7천500원으로 4일 상향 조정했다.
제주항공의 전일 종가는 5천720원이다.
박수영 연구원은 이날 보고서에서 제주항공의 3분기 영업이익이 시장 기대치를 크게 웃돈 요인은 유류비와 원/달러 환율이 전 분기보다 안정되고 구매 항공기 비중도 확대된 데 따른 것이라고 분석했다.
제주항공은 3분기 별도 기준 영업이익이 549억원으로 전년 동기(-599억원) 대비 흑자 전환했다고 전날 공시했다. 이는 시장 컨센서스(평균 예상치)의 7배를 웃도는 실적이다.
박 연구원은 제주항공의 올해 4분기와 내년 실적에 대한 시장 전망치도 여전히 보수적이라는 판단이라며 내년 연간 영업이익 전망치를 종전 1천380억원에서 1천450억원으로 올렸다.
그는 최근 단기 급등한 주가가 부담스러울 수도 있지만 상방 여력은 남아있다며 조정시마다 매수 대응하는 전략을 추천한다고 밝혔다.
evan@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스