
증권가 "메모리 호황 지속" 주목
유안타, 공급 부족 목표가↑…53만→63만원
키움, D램 가격 상승 둔화…35만원 유지
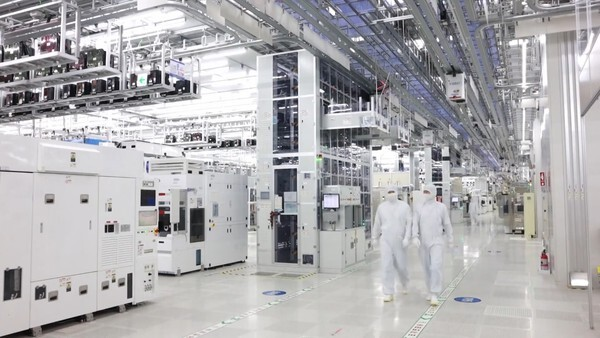
삼성전자가 외국인 매수세에 힘입어 7거래일 연속 강세를 이어가면서 종가 기준 두 달 반 만에 28만원 선을 뚫었다. 국내 주요 증권사들은 삼성전자의 주가 부진에 목표가를 낮춰왔지만, 최근 들어서는 '상향'에 초점을 맞추고 있다. 메모리 사이클 장기화 전망과 인공지능(AI) 고점론 완화에 더해 대규모 주주환원까지 겹치면서 상승 재료가 동시에 부각됐다는 이유에서다.
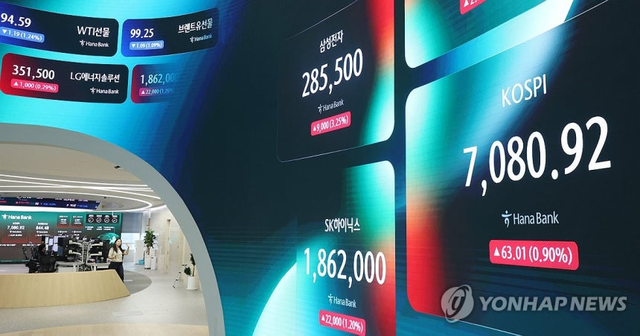
24일 인공지능(AI) 기반 투자정보 플랫폼 에픽AI에 따르면 지난 23일 삼성전자는 전 거래일 대비 3.62% 오른 28만6500원에 거래를 마쳤다. 지난 14일(24만8500원) 이후 7거래일 연속 상승 마감, 이 기간 상승폭만 15.3%에 달했다.
외국인 투자자의 반도체주 매수세는 최근 삼성전자에 집중되고 있다. 외국인은 지난 9일부터 18일까지 8거래일 연속 매도세를 이어가다 최근 3거래일 연속으로 삼성전자 주식을 순매수했다. 외국인은 이날 삼성전자를 1조2827억원 순매수, 유가증권시장 순매수 1위를 기록했다.
이달 중순까지만 해도 외국인은 삼성전자와 SK하이닉스 종목을 함께 팔았다. 지난 9일부터 15일까지 5거래일 동안 삼성전자 5조8539억원, SK하이닉스 4조3869억원 등 모두 10조2408억원을 순매도했다. 이후 18일에는 SK하이닉스를 1조3272억원 사들이고 삼성전자는 4620억원 팔았지만, 21일부터 뒤집혔다.
외국인은 21일 삼성전자를 1조715억원 순매수한 반면 SK하이닉스는 8121억원 순매도했다. 22일에도 삼성전자 2156억원을 사들이고 SK하이닉스는 4033억원 팔았다.
증권가에서는 메모리 공급 부족이 이어지는 가운데 고대역폭메모리(HBM)·파운드리 성장과 주주환원 확대가 주가 상승을 뒷받침할 수 있다는 전망을 내놓고 있다. 외국인 수급이 삼성전자로 쏠린 배경으로는 두 회사의 현재 실적보다는 개선 폭에 대한 기대 차이가 있다며 삼성전자는 HBM4 경쟁력 회복과 범용 D램 가격 상승 수혜가 동시에 부각되고 있다고 내다봤다.
백길현 유안타증권 애널리스트는 지난 23일 삼성전자 목표주가를 53만원에서 63만원으로 올렸다. 이 외에 한국투자증권 65만원, KB증권은 60만원을 제시했다.
유안타증권은 삼성전자의 올해 3분기 반도체(DS) 부문 영업이익을 100조원으로 추정했다. 전년 동기 대비 1538.5%, 전 분기 대비 14.5% 증가한 규모로, 영업이익률은 67.4%에 달할 것으로 전망했다. 원·달러 환율 1380원을 기준으로 메모리 사업부문은 102조원의 영업이익을, 비메모리 사업부문은 2조원의 영업손실을 기록할 것으로 예상했다.
같은 날 키움증권은 삼성전자에 대한 투자의견 '매수'와 목표주가 35만원을 유지했다. 박유악 키움증권 연구원은 삼성전자의 올해 3분기 실적이 기존 전망치를 밑돌 것으로 예상했다. 삼성전자의 3분기 매출액을 198조원, 영업이익을 107조원으로 추정했다. 이는 전 분기 대비 각각 15%, 19% 증가한 수준이지만, 기존 전망치인 매출액 213조원과 영업이익 122조원에는 못 미친다.
박 연구원은 예상보다 가파른 원·달러 평균 환율 하락과 범용 D램 가격 상승률 둔화를 실적 전망치 하향의 배경으로 꼽았다. 범용 D램 가격 상승률 전망치는 기존 20%에서 12%로 낮췄다. 반면 HBM 부문은 예상대로 큰 폭의 실적 성장을 이어가고, 파운드리 부문도 HBM4 베이스 다이 양산과 엑시노스 2700 생산 확대에 힘입어 수익성이 개선될 것으로 내다봤다.
김동원 KB증권 리서치본부장은 삼성전자의 3분기 HBM4 매출이 전분기보다 3배 이상 늘고 하반기 전체 HBM 매출에서 HBM4 비중도 60%를 넘어설 것으로 전망했다. HBM 생산 확대가 범용 D램 공급을 줄이면서 가격 상승이 이어질 가능성도 삼성전자에는 긍정적 요인으로 꼽힌다.
시장에서는 메모리 반도체의 슈퍼사이클 장기화 전망이 이어지는 가운데 3분기 배당을 비롯한 주주환원책, AI 고점론 해소 등을 주가 상승 전망의 이유로 꼽고 있다.
관심을 끄는 대목은 4분기 예정된 주주환원 규모다. 올해 영업이익 전망치가 400조원 안팎으로 추산되는 상황에서 내년에 이를 뛰어넘는 실적을 낼 것이란 전망이 유력하게 거론되고 있다.
백길현 유안타증권 연구원은 메모리 반도체의 가격 상승폭이 다소 둔화되지만 2027~2028년에도 타이트한 수급 환경이 이어질 것으로 전망했다.
백 연구원은 "시장은 신규 증설과 고대역폭메모리(HBM) 관련 노이즈로 인한 2028년 피크아웃 가능성을 우려하고 있다"면서도 "HBM의 범용 D램 생산능력 잠식과 AI 추론 확산에 따른 고용량 메모리 수요를 감안하면 공급 제약의 해소 시점은 예상보다 늦어질 가능성이 높다"고 분석했다.
그러면서 "메모리 업사이클이 장기화될 경우 삼성전자의 잉여현금흐름(FCF)은 과거 대비 구조적으로 확대돼 2027~2029년 주주환원 정책이 보다 친화적으로 제시할 가능성도 배제할 수 없다"며 "피크아웃 우려에 따른 주가 조정은 중장기 관점에서 매수 기회"라고 말했다.
삼성전자는 지난달 21일 올해 주주환원 잔여 재원을 90조~110조원으로 예상한다고 발표했다. 올 3분기에는 정규 분기배당을 포함해 30조원 내외의 현금배당을 시행할 계획으로, 내달 개최될 이사회에서 구체적인 내용을 확정·발표할 예정이다.
구체적인 가이드라인은 내년 1월 말 개최 예정인 이사회에서 확정되지만 증권가에선 삼성전자가 고배당 기업 지정 요건인 배당성향(당기순이익 대비 배당금 비율) 25% 이상을 맞추기 위해 기말배당 규모를 최소 40조원 이상으로 책정할 것으로 보고 있다.
김 본부장은 "최근 3개년 주주환원 잔여 재원을 110조원으로 가정할 경우 3분기 30조원과 4분기 40조원 등 총 70조원의 현금 배당과 40조원 규모의 자사주 매입 소각이 가능할 것"이라며 "배당소득 분리과세 적용과 배당 성향 25% 요건 충족을 가정하면 현금배당액은 70조원 수준으로 확대될 가능성이 있다"고 밝혔다.
관련뉴스