재정 적자 시달리는 프랑스
엔화 강세 돌리지 못하는 일본
대형 반도체 수익성 집중된 한국
'AI 혁신' 주도권 쥔 미국 빅테크
나스닥 신고가에도 PER은 하락

"대안은 없다"
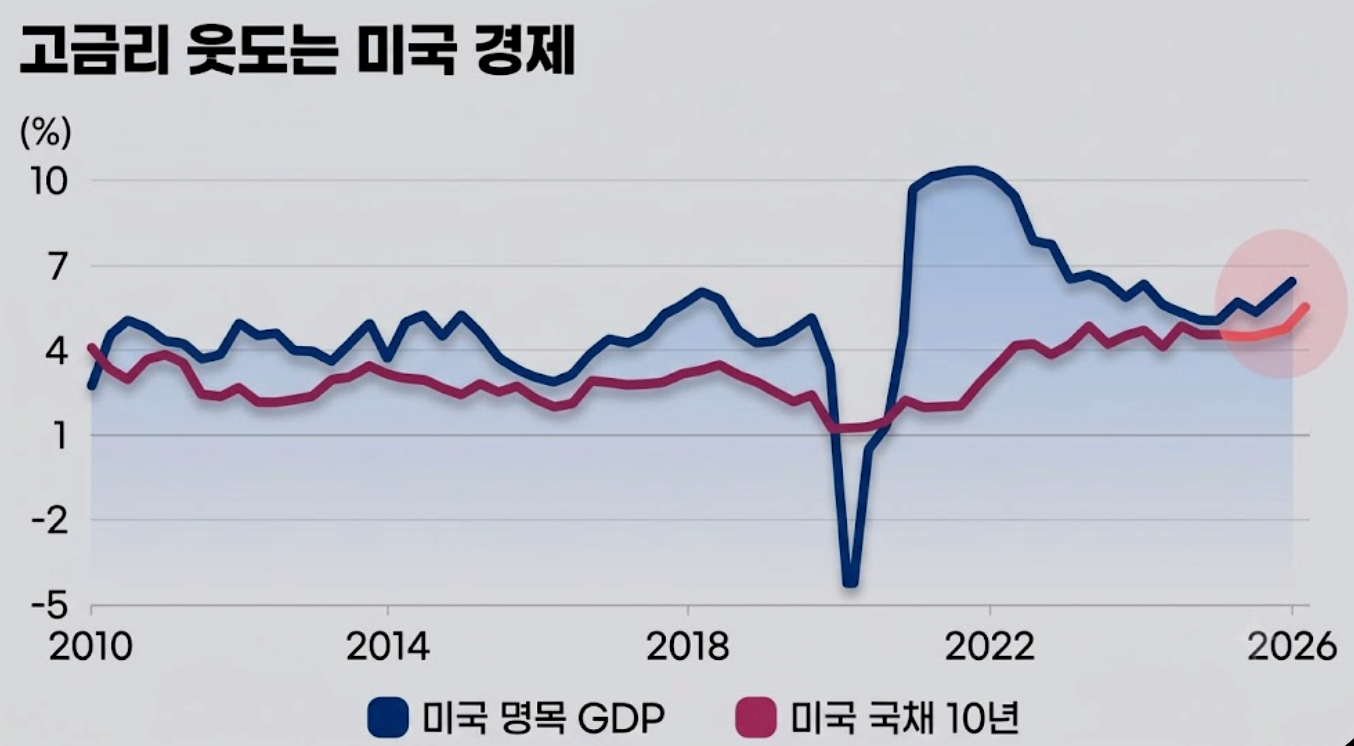
글로벌 자본 시장에서 미국 주식의 매력이 다시금 증명되는 분위기다. 유럽과 일본, 한국이 경제 체력 저하를 겪으며 흔들리는 사이, 미국은 5%대 고금리를 비웃듯 나홀로 성장을 이어가고 있어서다. 그 중심에는 AI 혁명을 주도하며 폭발적인 수익성을 입증해 낸 주요 빅테크 기업들이 자리 잡고 있다.
● 재정 적자에 흔들리는 佛·日
미국을 제외한 주요 선진국들은 현재 재정 건전성 문제와 낮은 성장률로 골머리를 앓고 있다. 프랑스가 대표적이다. 마리르펜 프랑스 대선후보가 '재정 긴축'을 공약했지만 실현 가능성에 의문이 제기되면서 국채 시장 불안은 커지고 있다.
현재 프랑스 국채 10년물 금리는 4.9%에 육박한다. 2002년 이후 최고 수준이다. 문제는 명목 GDP 성장률은 2%에도 못 미친다는 점이다. 국가 경제 성장률보다 갚아야 할 이자 부담이 더 커진 상황이다. 일본도 10년물 국채 금리가 3.1% 수준에 육박한다. 10년물 금리가 3%대로 올라선 것은 1996년 8월 이후 30년 만이다.
반면 미국은 고금리를 충분히 감당할 수 있는 성장세를 보여주고 있다. 올해 2분기 미국의 명목 GDP 성장률은 6.3%다. 미국 10년물 국채 금리는 5.2%대 수준이다. 높은 금리로 돈을 빌려 미국 경제에 투자하더라도 경제 성장률이 이보다 높기 때문에 충분히 이익을 남길 수 있는 구조가 형성돼 있다.
채권 투자 수요도 이를 방증한다. 12일 삼성증권에 따르면, 최근 실시된 미국채 10년물 입찰에서 응찰률은 2.77배를 기록해 2016년 이후 가장 높았다. 남은 물량을 떠안는 프라이머리 딜러의 인수 비율은 2.5%에 불과해 역대 최저치였다. 이는 글로벌 투자자들이 미국 국채를 다시금 강력하게 사들이기 시작했다는 뜻이다. 미국 경제에 대한 시장의 신뢰가 재차 확인된 셈이다.
● 주가보다 더 빠르게 오르는 실적
금융정보업체 LSEG 집계를 보면 S&P500 지수에 포함된 기업들의 올해 3분기 주당순이익(EPS)은 1년 전과 비교해 30.3% 증가할 전망이다. EPS란 기업이 벌어들인 순이익을 발행한 총 주식 수로 나눈 값으로, 1주당 얼마의 이익을 창출했는지 보여주는 지표다. 현재 선진국 중에서 이 정도 규모의 성장세를 기대할 수 있는 곳은 미국 외에 사실상 없다는 분석이다.
주목할 부분은은 주가는 크게 올랐지만 밸류에이션 부담은 오히려 낮아졌다는 점이다. 나스닥100 지수의 12개월 선행 주가수익비율(PER)은 과거 고점 대비 22%가량 하락한 상태다.
지수는 신고가를 경신했지만 기업의 실적이 더 빠르게 증가하면서 오히려 과거와 비교했을 때 저평가 구간이라는 얘기다. 실제 12개월 선행 PER이 고점 대비 22% 전후까지 하락했을 때 투자했을 경우, 향후 12개월간 평균 수익률이 16.9%에 달할 만큼 투자 매력도가 높았다고 삼성증권은 분석했다.
● 소수 기업에 쏠린 韓, 광범위한 성장세 美
한국 증시도 이익 수치는 높게 나타나고 있다. 하지만 소수 반도체 기업 비중이 비대하게 높은 특수성이 작용하고 있다. 삼성전자와 SK하이닉스의 호실적이 국내 증시 전체의 수익성 지표를 끌어올리는 착시 현상을 만들고 있다.
미국 경제의 굳건한 성장을 이끄는 핵심 동력은 빅테크가 주도하는 AI 투자 열풍이다. 이 산업 혁신의 최종적인 혜택을 받는 기업 대부분이 미국 본토에 몰려 있다.
최근 오픈AI의 연간 환산 매출이 보수적으로 계산해도 500억 달러 수준에 달하는 것으로 파악됐다. 알파벳·메타가 이 정도 매출에 도달하는 데 15년, 애플은 30년 이상이 걸렸다는 점을 감안하면 서비스 출시 4년이 안 된 시점에서 이룬 엄청난 속도다.
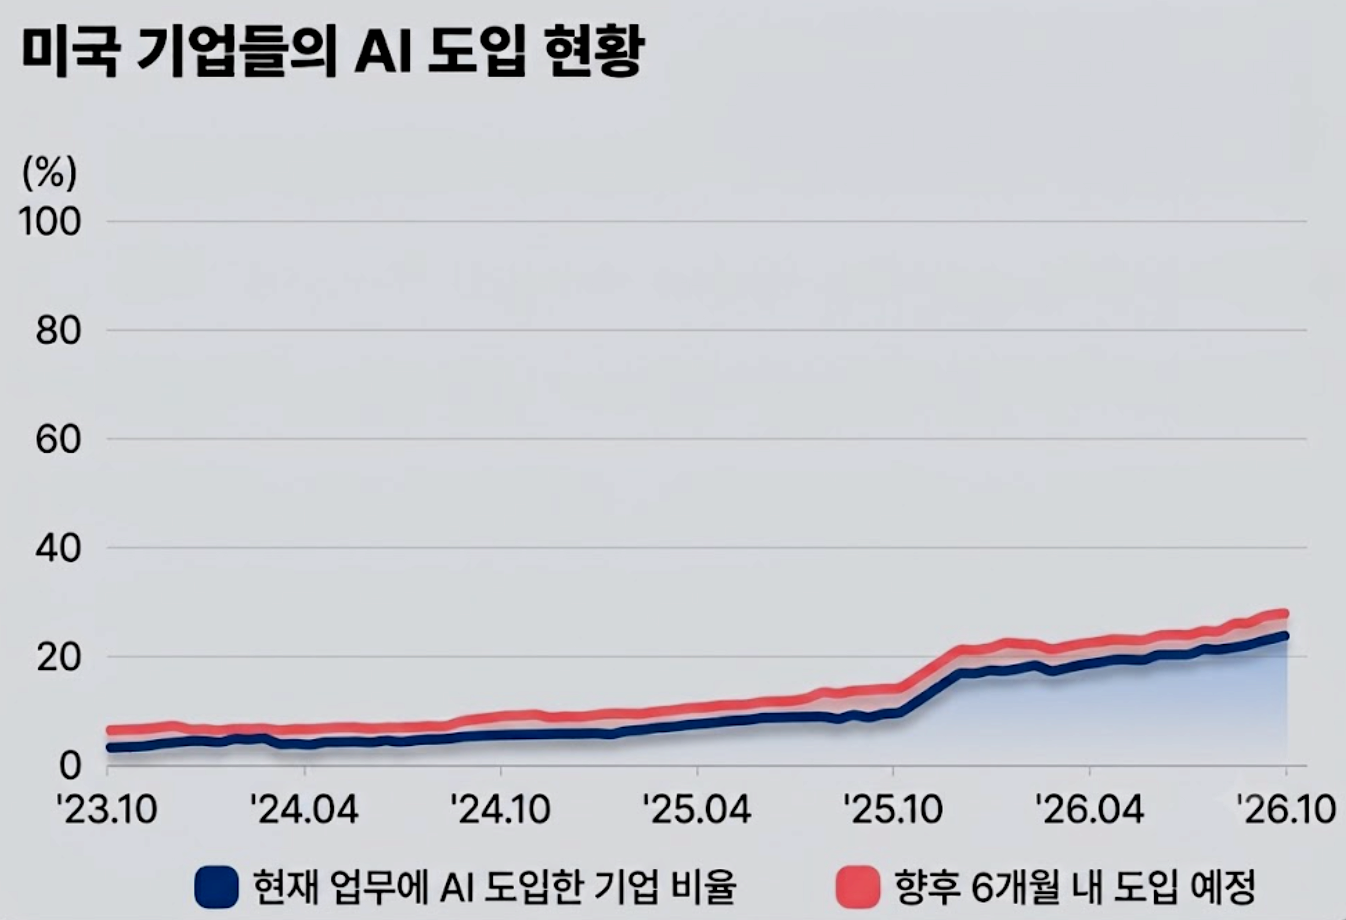
더욱 긍정적인 부분은 AI의 성장성이 더욱 가속화될 것이는 점이다. 미국 인구조사국에 따르면 현재 업무에 AI를 도입한 기업의 비율은 약 23% 수준이다. 향후 6개월 내 도입 예정인 기업을 합쳐도 27% 안팎이다. 산업 생태계가 이제 막 형성되는 국면임에도 거대한 매출을 내고 있고, 향후 매출 성장 여지는 충분하다는 의미로 해석이 가능하다.
● 결국 쏠리는 자본 '대안이 없다'
미국 금융시장은 안정성과 성장성을 동시에 제공하는 사실상 유일한 투자처로 평가받고 있다. 재정 우려로 흔들리는 유럽, 엔화 강세 전환이 녹록지 않은 일본을 뒤로하고, 압도적인 실적과 AI 혁신을 거머쥔 미국 시장으로 글로벌 자본이 계속 집중될 수밖에 없는 셈이다.
서정훈 삼성증권 글로벌주식팀장은 "고금리 국면에서 이익 창출 능력이 부족한 중소형주나 비수익성 기술주보다는 확실한 실적 가시성을 보여주는 대형 기술주 중심의 선별적인 접근이 필요하다"고 조언했다. 포트폴리오 측면에서도 엔비디아, 알파벳, 아마존, 브로드컴 등 AI 산업 성장을 주도하는 플랫폼과 반도체 기업들을 상대적으로 안전하고 매력적인 선택지로 꼽았다.
관련뉴스