3분기 영업익 755억원 전망…기대치 7.7% 하회
KF-21 수출 기대에 '매수' 의견 유지
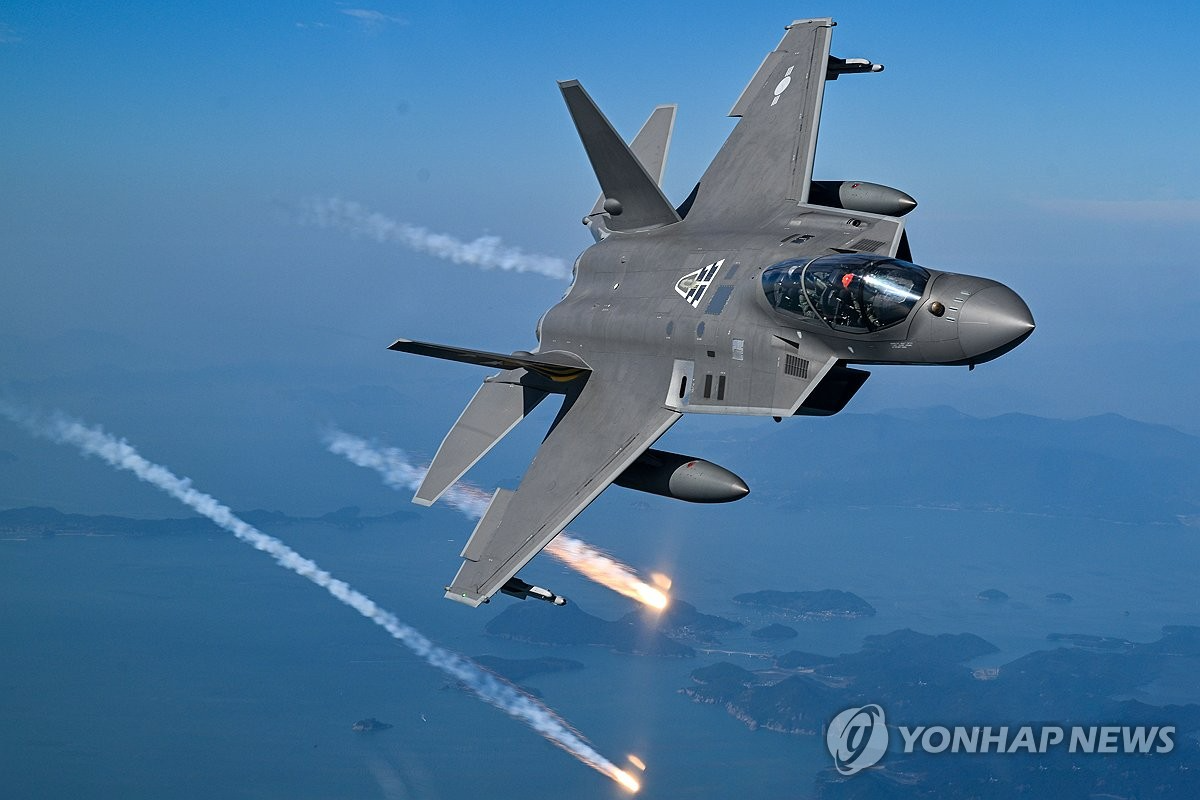
한국투자증권이 한국항공우주(KAI)의 올해 3분기 실적이 시장 기대치를 밑돌 것으로 전망하며 목표주가를 하향 조정했다. 다만 중장기 실적 개선과 한국형 전투기 KF-21의 수출 확대 가능성을 고려해 투자의견 '매수'는 유지했다.
15일 금융투자업계에 따르면 한국투자증권은 전날 발표한 보고서에서 한국항공우주의 3분기 연결 기준 영업이익이 전년 동기 대비 25.5% 증가한 755억원을 기록할 것으로 추정했다. 이는 시장 기대치인 818억원을 7.7% 밑도는 수준이다.
장남현 한국투자증권 연구원은 "국내 사업 부문에서는 LAH(소형무장헬기) 납품이 아직 재개되지 않은 것으로 파악되지만 4분기부터 재개될 것"이라며 "환율 변동으로 완제기 수출 부문의 원가율은 하락하겠지만 기체 부품 부문의 수익성 악화가 이를 상쇄할 것"이라고 분석했다.
이에 따라 한국항공우주의 목표주가를 기존 20만원에서 17만원으로 15% 낮췄다. 다만 투자의견은 '매수'를 유지했다.
장 연구원은 "그동안 실적 성장을 제약했던 요인이 점차 해소되고 있다"며 "2025∼2028년 EPS(주당순이익) 연평균 성장률은 41.1%로 추정한다"고 밝혔다.
이어 "KF-21을 중심으로 한 수출 모멘텀도 여전히 유효하고, 인도네시아와의 초도 수출 계약 체결이 기대되며, 중동 국가와의 KF-21 블록-3 공동 개발 논의도 진행될 전망"이라고 덧붙였다.
한편 한국거래소에 따르면 한국항공우주는 지난 14일 유가증권시장에서 전 거래일 대비 1.07% 내린 11만1,000원에 거래를 마쳤다.
(사진 = 연합뉴스)
관련뉴스