
4분기 매출 가이던스상 성장률 13.8%
가격 인하 효과 반영시 증가율은 42.2%
진짜 위기의 핵심은 '컴퓨팅 비용 통제'
국내 반도체 단기 타격은 제한적
가격 인하 효과 반영시 증가율은 42.2%
진짜 위기의 핵심은 '컴퓨팅 비용 통제'
국내 반도체 단기 타격은 제한적
앤트로픽이 제시한 4분기 매출 가이던스가 시장 눈높이에 못 미치며 AI 수요 둔화 우려가 번지고 있다. 최대 1800조원(약 1조 4000억달러)의 몸값을 노리며 IPO를 준비 중인 앤트로픽 입장에서는 뼈아픈 소식으로 읽힐 수 있다. 그러나 가이던스의 이면을 자세히 들여다보면 이번 매출 둔화는 수요 부진이 아닌 전략적 단가 인하가 만들어낸 착시 현상일 수 있다는 분석이다.
● 수요 둔화가 아닌 가격 인하…물량은 여전히 고성장
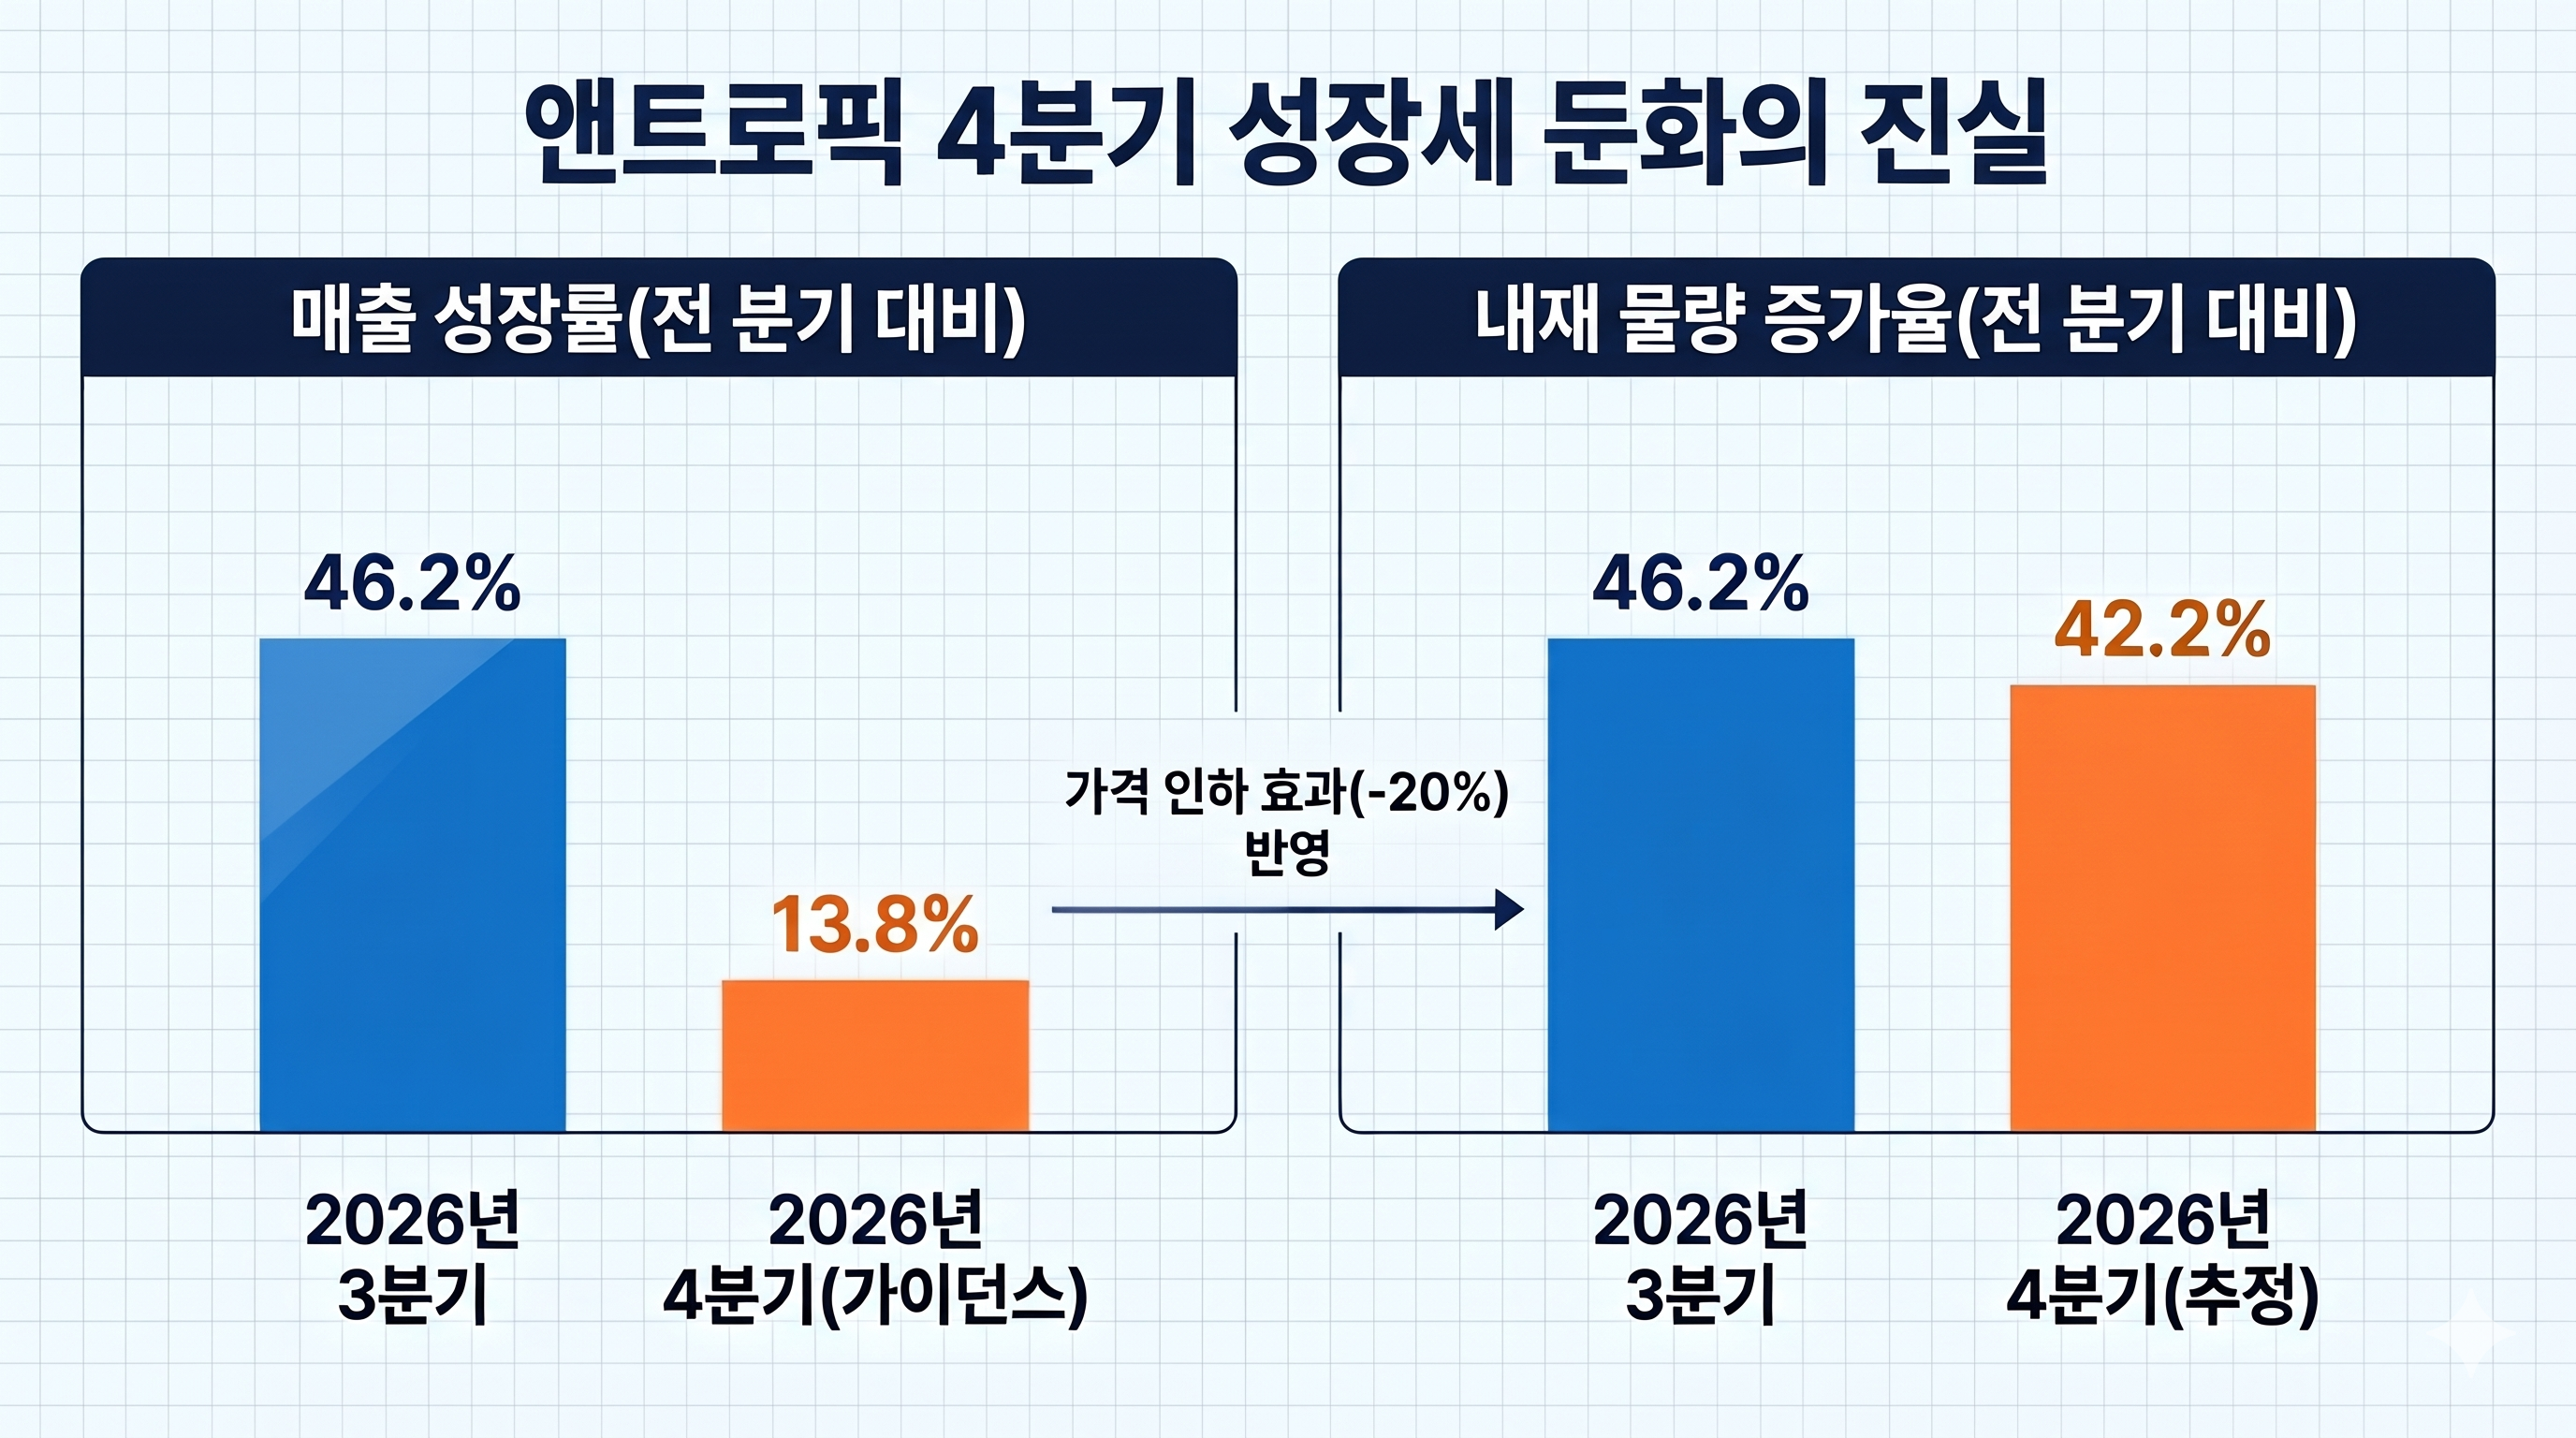
앤트로픽이 제시한 4분기 매출 가이던스는 193억 달러로 전분기대비 13.8% 증가하는데 그쳤다. 3분기 매출 증가율인 46.2%와 비교하면 외형 성장이 크게 둔화한 것처럼 보인다. 하지만 이는 AI 수요 부진이 아니라 앤트로픽이 단행한 요금 할인 때문이다.
앤트로픽은 10월부터 최신 상위모델의 이용 단가(토큰)를 40% 내렸고 경량모델도 20% 인하했다. 전체 매출은 '판매 단가'와 '이용 물량'을 곱해서 산출된다. 만약 고객의 절반(50%)이 40% 저렴해진 신모델로 전환했다고 가정하면 앤트로픽의 전체 가격 하락 효과는 -20%로 계산된다.
여기서 '내재물량증가율'이라는 개념이 등장한다. 내재물량증가율이란 표면적인 전체 매출 증가율에서 '단가 인하'로 깎여나간 효과를 덜어내고 고객이 실제로 AI를 얼마나 더 썼는지 순수한 물량만 역산해낸 지표다.
앤트로픽의 전체 매출 증가율(13.8%)에서 가격 인하 타격분(-20%)을 무효화하고 내재물량증가율을 역산해보면 42.2%라는 수치가 나온다. 즉 요금을 대폭 깎아준 탓에 장부상 매출액 성장 속도는 꺾인 것처럼 보이지만 고객들의 실제 인공지능 연산 사용량 증가율은 3분기(46.2%)와 비슷한 수준으로 가파르게 늘고 있다는 의미다.
● 시장 눈높이는 아직 가격 인하 반영 안해
현재 시장의 실적 기대치와 앤트로픽 내부 실적 전망치 사이에는 큰 격차가 존재한다.
시장은 2027년말 앤트로픽의 연환산매출을 1850억 달러로 추정하고 있다. 이를 달성하려면 4개분기 연속 24.4%의 성장이 필요하다.
반면 앤트로픽의 2028년 전망치는 1900억~2000억 달러 수준이다. 8개 분기 동안 매출액이 15% 정도 성장할 수 있다는 얘기다.
이렇게 충돌하는 원인은 시장 전망치가 아직 앤트로픽의 단가 인하 효과를 제대로 반영하지 않았기 때문이다. 4분기 가이던스 수준의 성장세가 유지된다고 가정할 때 2027년말 연환산매출은 1296억 달러에 그치게 된다.
컨센서스 대비 30% 가량 낮은 수치다. 향후 증권가와 시장의 대대적인 목표치 하향 조정이 일어날 가능성이 있다.
● 진짜 위기는 마진…컴퓨팅 비용 통제가 관건
투자자들이 우려해야 할 부분은 외형 성장 둔화가 아닌 '수익성 악화'라는 분석도 나온다.
현재 앤트로픽의 서비스 단가는 이미 할인된 상태다. 반면 AI를 구동하기 위한 '컴퓨팅 약정'은 이미 수년치가 확정돼 있어 임의로 줄일 수 없다.
실제로 3분기 앤트로픽의 컴퓨팅 비용은 98억 6천만 달러로 전체 매출의 58%를 차지했다. 회사 목표치인 45~50% 구간을 훌쩍 넘겼다.
이에 따라 조정영업이익률은 2분기 19%에서 3분기 15%로 후퇴했다. 4분기 매출총이익률 가이던스 역시 74%에서 71~72%수준으로 하향됐다. 단기적으로 매출총이익률 반등 여부가 핵심 확인 지점이다.
● 한국 반도체 영향 제한적…추론 물량 확대를 봐야
앤트로픽의 매출 둔화가 국내 반도체 기업들에 미치는 타격은 제한적일 것이란게 증권가 분석이다.
국내 공급망이 주목해야 할 데이터는 앤트로픽의 달러 매출이 아니라 실제 반도체를 소모하는 추론 물량이다. AI 토큰 단가 하락은 오히려 사용자들의 AI 사용량을 증폭시키므로 GPU와 HBM 수요 측면에서는 유리하게 작용한다.
현재 앤트로픽이 체결한 인프라 약정 총액은 약 9009억 달러에 달한다. 12개월내 집행 예정액만 707억 달러다.
진짜 위험 신호는 단기 매출의 등락이 아니라 대규모 인프라약정이 축소되거나 일정이 미뤄지는 공시가 나올 때다. 현재 앤트로픽의 가이던스 하향조정 만으로 국내 AI 반도체 밸류체인에 대한 우려를 키울 필요는 없다는게 중론이다.
관련뉴스