
키움증권 "엠씨넥스 목표가↓…스마트폰 시장 당분간 비우호적"
(서울=연합뉴스) 김유향 기자 = 키움증권은 1일 엠씨넥스[097520]가 메모리 가격 상승에 따른 제한적인 부품 가격 영향에 부진한 실적을 지속하고 있다면서 목표주가를 기존 3만5천원에서 3만원으로 하향했다.
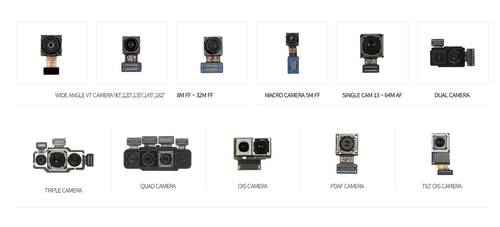
엠씨넥스는 카메라 모듈 전문 업체로 모바일과 자동차용 카메라 모듈을 주로 납품한다.
오현진 연구원은 이날 보고서를 통해 "모바일 부문 내 전방 시장의 환경이 당분간 비우호적으로 지속될 것으로 판단돼 카메라 모듈 및 구동계 부품의 수익성을 기존보다 보수적으로 반영했다"고 말했다.
이에 올 한 해 매출액은 지난해보다 7% 줄어든 1조1천865억원, 영업이익은 52% 축소된 250억원을 기록할 것으로 전망했다.
오 연구원은 "구동계를 납품 중인 폴더블(접이식) 스마트폰 모델 출시 영향으로 3분기에는 전 분기 대비 외형과 수익성 반등이 예상되지만, 환율 영향 등으로 반등의 폭은 제한될 것"이라고 내다봤다.
다만 그는 "(엠씨넥스는) 수년간 지속된 스마트폰 시장의 성장 정체에도 카메라 모듈 시장 내 공고한 입지를 구축했다"며 "향후 모바일 부품 시장 정상화 시 빠른 실적 반등을 전망한다"고 덧붙였다. 그러면서 엠씨넥스에 대한 투자의견 '매수'를 유지했다.
구체적으로는 내년 이후 점진적인 부품 가격 정상화를 전망했다. 아울러 "2027년 이후 로보틱스 및 차량용 반도체 부문의 중장기 성장산업의 성과도 기대된다"고 말했다.
엠씨넥스의 현 주가는 전날 종가 기준 1만9천60원이다.
willow@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스